تشهد الأسواق العالمية في النصف الثاني من عام 2025 حالة من الترقب المشوب بالحذر، في ظل تراجع نسبي في التوترات الجيوسياسية، يقابله غموض متزايد في مآلات السياسة النقدية، خاصة مع اقتراب قرارات مفصلية من مجلس الاحتياطي الفيدرالي الأميركي واستمرار الغموض حول الحرب التجارية الجديدة.
في هذا السياق قدم تقرير “استراتيجية الأسواق العالمية” الصادر عن مؤسسة جي بي مورغان المالية الأميركية، قراءة معمقة للمشهد المالي العالمي، مسلطًا الضوء على مزيج من المؤشرات التي تتراوح بين التفاؤل المشروط والمخاطر المتربصة بالأسواق.
المخاطر الجيوسياسية والنفط
بالنسبة للجانب الجيوسياسي، تحدث التقرير عن أن التراجع السريع في حدة النزاع بين إيران وإسرائيل أتاح متنفسًا مؤقتًا للأسواق، ساهم في استقرار أسعار النفط عند مستويات ما قبل الأزمة، وهو ما انعكس على تخفيف التوتر في الأسواق الناشئة المعتمدة على الطاقة.
وقد تراجعت أسعار النفط، مع انحسار المخاطر الجيوسياسية في الشرق الأوسط وتزايد التوقعات بزيادة جديدة في إنتاج تحالف “أوبك+” خلال آب/ أغسطس، ما عزز من احتمالات ارتفاع الإمدادات في السوق، وانخفضت العقود الآجلة لخام برنت تسليم آب/ أغسطس بمقدار 0.19 بالمئة إلى 67.64 دولاراً للبرميل، كما تراجع خام غرب تكساس الوسيط الأميركي بنسبة 0.49 بالمئة ليصل إلى 65.20.
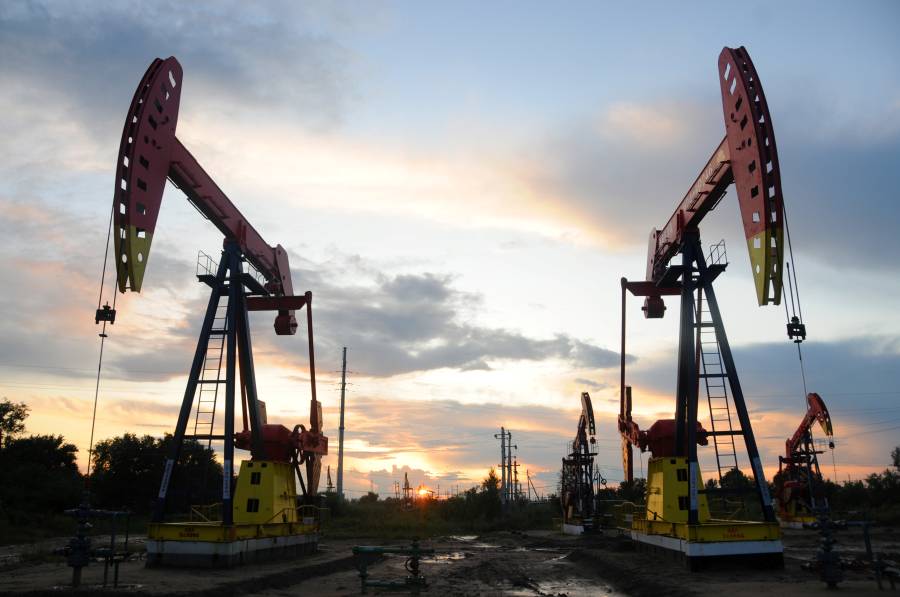
وكان الخامان القياسيان قد سجلا الأسبوع الماضي أكبر خسائر أسبوعية لهما منذ آذار/ مارس 2023، غير أنه من المرجّح أن يختتما تعاملات حزيران/ يونيو بمكاسب شهرية تتجاوز 5 بالمئة للشهر الثاني على التوالي، بحسب رويترز.
ومع ذلك، لم تغب المخاطر الكامنة، إذ لا تزال اختلالات العرض والطلب في سوق النفط تفرض ضغطاً على الأسعار، ما يدفع التقرير إلى تقدير أرضية سعرية للنفط تتراوح بين 50 إلى 55 دولاراً للبرميل على المدى المتوسط.
الحرب التجارية
في سياق متصل، أشار التقرير إلى أن التزام حلف شمال الأطلسي (الناتو) بزيادة الإنفاق الدفاعي إلى 5 بالمئة من الناتج المحلي الإجمالي بحلول عام 2035، قد يشكل محركًا أساسيًا لنمو قطاعات الدفاع، والأمن السيبراني، والتكنولوجيا المتقدمة في المدى المتوسط إلى الطويل.
تظل الحرب التجارية بين القوى الكبرى محور قلق دائم، ومن المقرر أن تُعقد جولة حاسمة من المفاوضات في التاسع من تموز/ يوليو، يُتوقع أن يتم خلالها تمديد المهلة بدلًا من فرض رسوم جديدة، في محاولة لتفادي اضطراب فوري في سلاسل التوريد العالمية.
وفي حرب تجارية متبادلة كانت تُلحق بالفعل ضررًا اقتصاديًا بالطرفين، ظلت الرسوم الجمركية التي فرضها ترامب في ولايته الثانية على الواردات الصينية عند مستوى مذهل بلغ 145 بالمئة، بينما ظلت الرسوم الانتقامية التي فرضتها الصين على السلع الأميركية عند 125بالمئة.
وأعلن البلدان أنهما ستخفضان بشكل كبير التعريفات الجمركية على سلع بعضهما البعض لفترة أولية مدتها 90 يومًا، في اختراق مفاجئ أدى إلى تهدئة حرب تجارية قاسية ودعم الأسواق العالمية.
ترقب وانتظار للفيدرالي الأميركي
أما على صعيد السياسة النقدية، فتبدو الأسواق أكثر حساسية من أي وقت مضى تجاه إشارات الاحتياطي الفيدرالي الأميركي، وفي حين أبدى بعض أعضائه ميلاً نحو التيسير النقدي المبكر، لا يزال رئيسه جيروم باول متمسكًا بنهج “الترقب والانتظار”، وهو ما أضعف وضوح الرؤية لدى المستثمرين.
المفارقة تكمن في أن الأسواق باتت تسعّر خفضًا تراكميًا للفائدة بمقدار 25 نقطة أساس بحلول نهاية عام 2026، وهو ما يعتبره التقرير توقعًا مبالغًا فيه، ويأتي هذا التقدير في وقت يُظهر فيه الاقتصاد الأميركي أداءً معتدلاً، مع استمرار عمليات إعادة شراء الأسهم، وتأثيرات مرتقبة للرسوم الجمركية على مستويات الإنفاق الاستهلاكي، ما يجعل توقيت خفض الفائدة موضوعًا بالغ الأهمية للفترة المقبلة.
وفي ما يتعلق بالاستراتيجيات متعددة الأصول، يبرز في التقرير ما يُعرف بـ”سيناريو الذهب الهادئ” (Goldilocks Scenario)، وهو نمط اقتصادي يقوم على نمو معتدل دون تضخم مفرط أو تباطؤ حاد، ما يتيح للسياسات النقدية بلوغ سعر فائدة محايد يُقدر بنحو 3 بالمئة.
وأوضح التقرير أن هذا السيناريو يُعتبر الأكثر ملاءمة للأصول ذات المخاطر مثل الأسهم والائتمان، ويحد من فرص حدوث صدمات مالية كبيرة، وفي هذا السياق، أوصى التقرير بالاحتفاظ بمراكز شراء في السندات السيادية الأميركية والأوروبية متوسطة وطويلة الأجل، مع تحذير من تسطح منحنى العائد في أوروبا.
أما في سوق الأسهم، فأوصي بالتركيز على أسهم القيمة والشركات الصغيرة، على حساب أسهم التكنولوجيا الكبرى التي استأثرت بالنمو خلال السنوات الأخيرة.
الذهب يستمر في جذب المستثمرين
من جهة أخرى، يستمر الذهب في جذب اهتمام المستثمرين كأصل تحوطي مدعوم بعوامل هيكلية في العرض والطلب، وبصفته ملاذًا آمنًا أمام أي تجدد في التوترات الجيوسياسية أو التضخمية.
العملات، تواجه ضغوطًا متصاعدة نتيجة إعادة تسعير المخاطر المرتبطة بقيادة الفيدرالي المقبل، ما قد يؤدي إلى تذبذب الدولار الأميركي وتوسّع الفروقات في منحنيات العائد عبر الأسواق.
ويشير التقرير إلى أن السيناريو المرجح في المرحلة المقبلة هو استمرار النمو المعتدل، وهو ما قد يوفر بيئة مواتية لأسواق السندات والأسهم دون إثارة فوضى اقتصادية.
لكن في الوقت ذاته، يظل توقيت خفض الفائدة هو العنصر الأكثر حساسية، فأي تأخير غير محسوب، أو خفض مبكر دون تنسيق مع مؤشرات النمو الحقيقي، قد يربك حركة السيولة العالمية، ويؤثر على أسعار الصرف، ويتسبب في موجة تقلبات جديدة عبر الأسواق الناشئة والمتقدمة على حد سواء.
الأسواق رهينة الفائدة الأميركية
الأستاذ في جامعة العلوم الماليزية فرع إسطنبول الدكتور مخلص الناظر، رأى أن التقرير يعكس التوازن الدقيق بين التفاؤل الحذر والمخاطر الكامنة، فبينما هدأت العواصف الجيوسياسية مؤقتًا، تظل الأسواق رهينة توقيت خفض الفائدة الأميركية واحتمالات تجدد النزاعات التجارية، خاصة مع عدم اليقين حول سياسة الصين تجاه العملة وسلاسل التوريد.
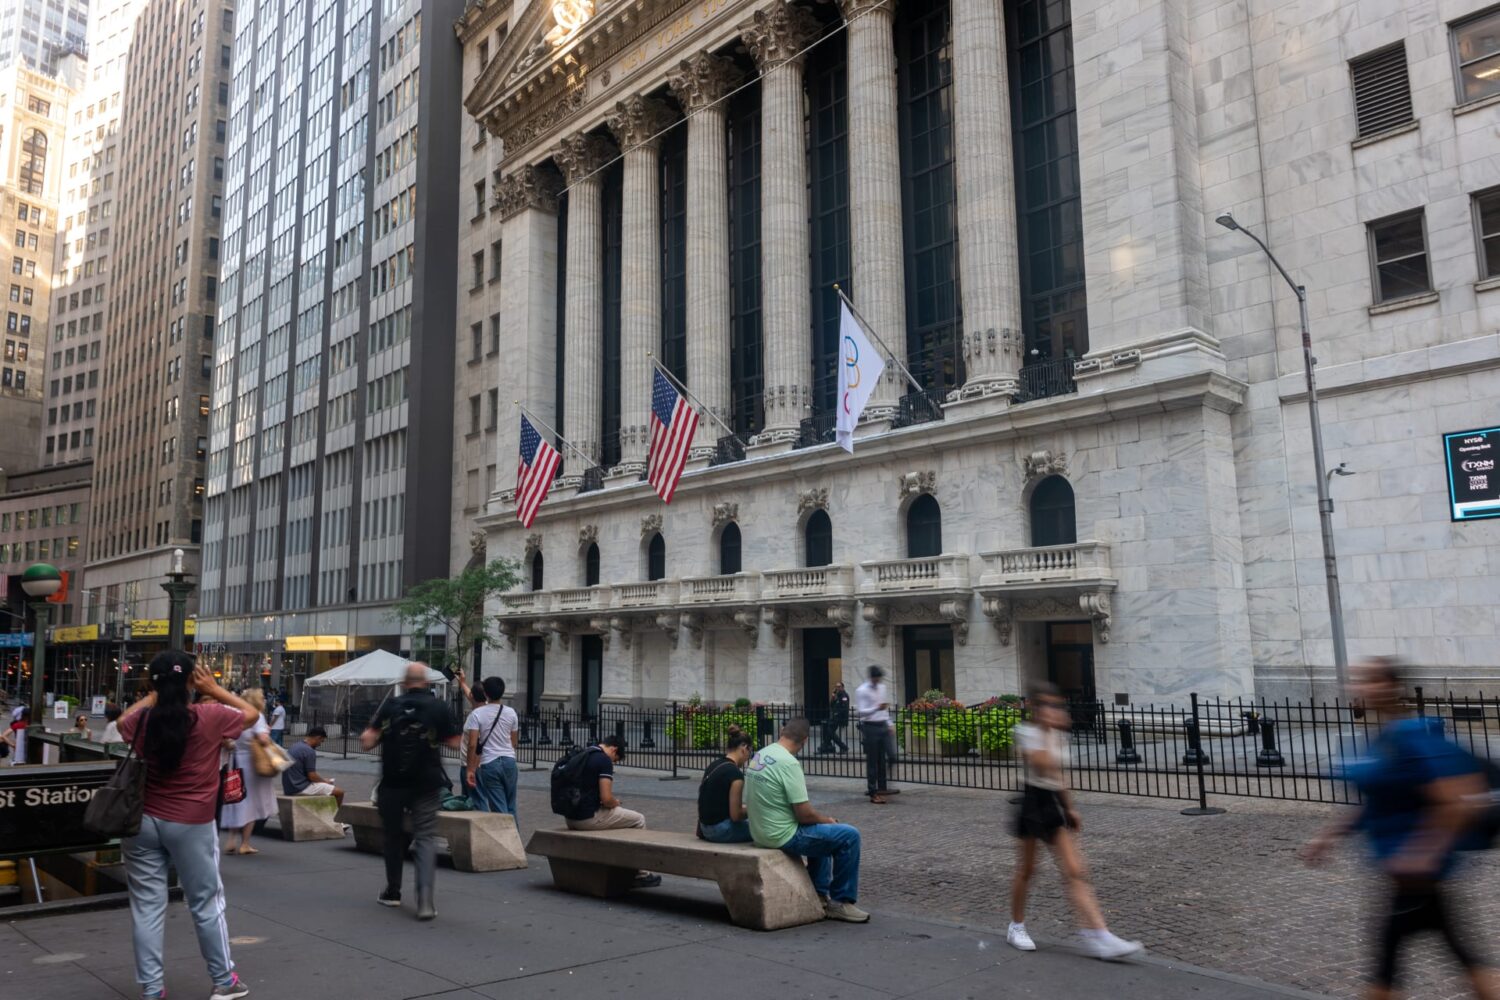
وأوضح عبر منشور له على موقع التواصل “فيسبوك“، أن المشهد المالي العالمي يقف اليوم على حافة مفترق طرق، حيث لم تعد المؤشرات التقليدية كافية لتفسير الاتجاهات الكبرى، فالعالم لم يخرج بعد من تبعات جائحة كورونا، كما يواجه في الوقت نفسه تصاعدًا في الدين العالمي، وتضخمًا مركبًا إلى جانب اضطراب سلاسل التوريد، وتآكل الثقة بين الكتل الاقتصادية الكبرى.
ورأى أن نجاح الأسواق في تجاوز هذه المرحلة يتوقف على قدرة صناع القرار في تحقيق توازن بين الاستقرار النقدي والاستجابة الكافية للضغوط التضخمية، مشيرًا إلى أنه بينما يظل سيناريو “الذهب الهادئ” هو الأكثر تفاؤلاً، لا ينبغي استبعاد سيناريوهات أكثر تقلبًا في حال فشلت البنوك المركزية في إدارة التوقعات أو عادت الأزمات الجيوسياسية لتتصدر المشهد من جديد.
- بين النفي والتوقعات.. اتصالات قطرية تمهد لتحريك المفاوضات بين واشنطن وطهران
- 3 فجوات تخنق معيشة السوريين.. كيف عمّقت المحروقات الأزمة؟
- دمشق لطهران: سوريا لم تعد ساحة نفوذ لأي دولة
- مطار المزة فوق ملفين مفتوحين.. أراضي المعضمية والمقابر الجماعية
- جدل حول فصل موظفين في (MTN) سوريا وسط روايات متضاربة.. ما التفاصيل؟