پس از گذشت ماهها از تشدید درگیریهای نظامی در منطقه، آمارهای رهگیری محمولههای نفتی از تحولی معنادار در جغرافیای تجارت انرژی حکایت دارد. بر اساس دادههای ارائهشده از سوی موسسه بینالمللی کپلر، صادرات نفت خام کشورهای حوزه خلیج فارس—بدون احتساب ایران—در سپتامبر با رسیدن به دستکم ۱۶.۵ میلیون بشکه در روز، عملاً به سطح پیش از آغاز جنگ بازگشته است. این شاخص در صورت گنجاندن متغیر ایران، بیانگر بازیابی حدود ۹۱ درصدی توان صادراتی کل منطقه است. با این حال، تحلیل روندهای بازار نشان میدهد که عبور جریان صادرات نفت از این نقطه عطف، نه نشانه بازگشت ثبات پایدار به منطقه است و نه توانسته بهای جهانی نفت را به کانالهای آرامشبخش پیشین بازگرداند؛ چراکه متغیرهای بنیادین اقتصاد انرژی از جمله مسیرهای حمل، هزینههای لجستیک و بازار فرآوردههای پالایشی دچار تغییرات ساختاری شدهاند.
بازآرایی مسیرها و کاهش وابستگی سنتی به تنگه هرمز
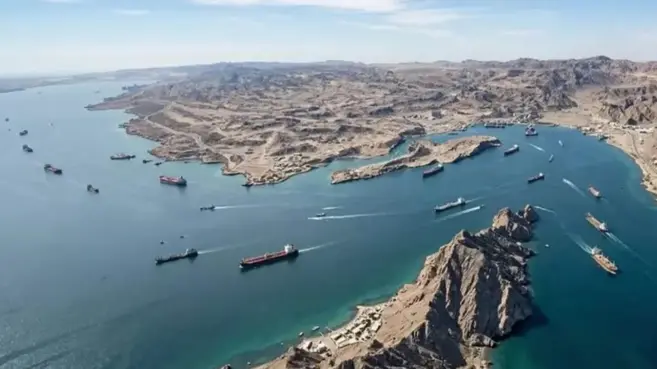
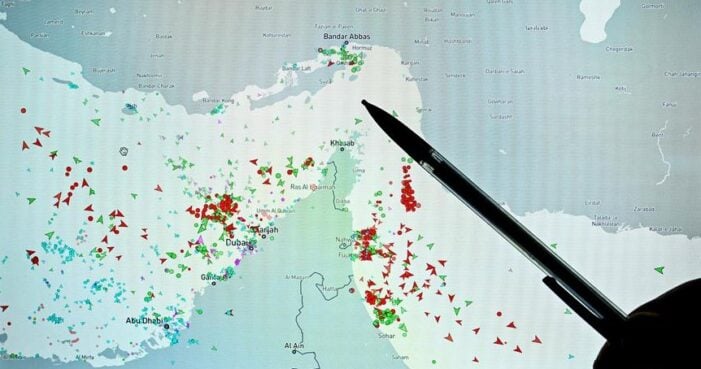
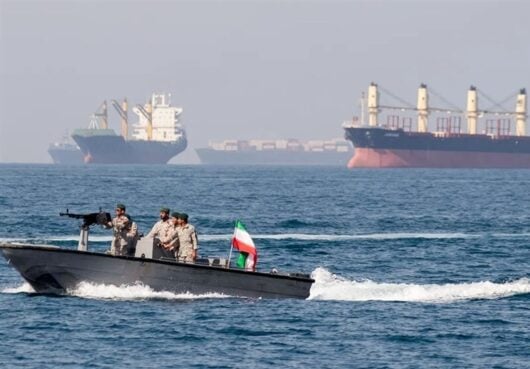
بزرگترین دگرگونی پدیدآمده در جریان انرژی خلیج فارس، شکستهشدن تمرکز بر تنگه هرمز به عنوان یگانه شریان حیاتی صادرات است. در حالی که پیش از جنگ حدود ۸۳ درصد از نفت خام صادرشده از این منطقه ناگزیر به عبور از تنگه هرمز بود، دادههای نظارتی نشان میدهد در سپتامبر سهم نفت عبوری از این آبراه به حدود ۶۰ درصد (معادل ۹.۹ میلیون بشکه در روز) کاهش یافته و در مقابل، نزدیک به ۴۰ درصد از جریان نفت بدون گذر از این گلوگاه راهی بازارهای جهانی شده است.
کشورهای صادرکننده اصلی، بهویژه عربستان سعودی و امارات متحده عربی، برای حفظ جریان درآمدهای نفتی خود به شبکههای جایگزین متوسل شدهاند. عربستان سعودی با اتکا به خط لوله شرق به غرب و انتقال بخشی از نفت خود به پایانه ینبع در ساحل دریای سرخ—که حتی پس از حملات پهپادی ماه سپتامبر مجدداً عملیاتی شد—و امارات از طریق خط لوله حبشان-فجیره در ساحل دریای عمان، جریان محمولهها را خارج از محدوده مستقیم تنش حفظ کردهاند. از سوی دیگر، به موازات استفاده از مسیرهای خط لوله، نفتکشها نیز تحت اسکورت نظامی و از مسیرهای حاشیهای دریای عمان جریان عبور را احیا کردهاند.
ایران؛ استثنای بزرگ روند احیای صادرات
در این میان، موقعیت جمهوری اسلامی ایران در مقایسه با سایر تولیدکنندگان خلیج فارس دچار انقباض محسوسی شده است. در حالی که عربستان سعودی با بیش از ۵.۱ میلیون بشکه، امارات با ۳.۲ میلیون و عراق با ۲.۶ میلیون بشکه در روز عمده شکاف صادراتی ماههای نخست بحران را جبران کردهاند، آمارهای رسمی و گزارشهای ردیابی نشان میدهد که صادرات نفت خام ایران که پیش از جنگ حدود ۱.۷ میلیون بشکه در روز ثبت میشد، با افت شدیدی مواجه بوده است.
حفظ کنترل نظامی بر پهنه آبی هرمز به عنوان یک اهرم بازدارنده همواره در دکترین امنیتی تهران تعریف شده بود، اما تداوم محاصره بنادر صادراتی از سوی آمریکا و گشوده شدن مسیرهای جایگزین برای همسایگان، عملاً به زیان موازنه درآمدی ایران تمام شده است. در حالی که رقبای منطقهای ایران با بازتعریف زنجیرههای تأمین خود موفق به بازیابی سهم بازار شدهاند، تداوم این وضعیت ساختار صادراتی نفت ایران را با محدودیتهای بیسابقهای روبهرو ساخته و هزینههای دستیابی به بازار را بهشدت افزایش داده است.
پارادوکس بازار: چرا نفت بالای ۱۰۰ دلار باقی ماند؟
علیرغم بازگشت چشمگیر حجم نفت خام به دریا، قیمت شاخص برنت همچنان بالاتر از ۱۰۰ دلار در هر بشکه نوسان میکند و وست تگزاس اینترمدیت نیز در کانال ۹۰ دلار معامله میشود؛ رقمی که نسبت به سطوح پیش از جنگ (حدود ۷۲ دلار) افزایش بیش از ۴۰ درصدی را نشان میدهد. دونالد ترامپ، رئیسجمهور آمریکا، پیشتر بارها بر ضرورت افزایش عرضه جهانی و آزادسازی ذخایر استراتژیک برای مهار تورم سوخت تأکید و اظهار داشته بود که تنگه هرمز کاملاً باز است و حجم ترانزیت حتی از دوران پیش از جنگ فراتر رفته است. با این حال، تحلیلهای اقتصادی حاکی از آن است که مسئله بازار اکنون از «کمبود فیزیکی نفت» به «بحران در لجستیک و پالایش» تغییر ماهیت داده است.
به گزارش پایگاه خبری-تحلیلی انتخاب به نقل از بررسیهای تخصصی زنجیره تأمین، هزینه حملونقل دریایی نقشی نامتناسب در قیمت نهایی نفت ایفا میکند. به دلیل ریسکهای ژئوپلیتیک و شیوههای جدید انتقال نظیر بارگیریهای پیچیده کشتیبهکشتی در خارج از تنگه، نرخ کرایه روزانه ابرنفتکشها (VLCC) در مسیر خاورمیانه به آسیا جهشی خیرهکننده داشته و از ارقام متعارف پیشین (حدود ۳۰ هزار دلار) به بیش از ۱.۲ میلیون دلار در روز رسیده است. بر این اساس، سهم هزینه کرایه و بیمه جنگی از بهای نهایی هر بشکه نفت تحویلی از حدود ۳ درصد در شرایط عادی به رقمی نزدیک به ۲۷ درصد جهش یافته است؛ عاملی بنیادین که اثر افزایش عرضه بر افت قیمتها را خنثی میکند.
بحران فرآوردههای سوختی و گلوگاه پالایشی
نکته قابل توجه دیگری که تصویر دقیقتری از وضعیت بازار انرژی به دست میدهد، تمایز آشکار میان بازار نفت خام و بازار فرآوردههای نفتی است. به گزارش خبرگزاری تسنیم، در حالی که جریان صادرات نفت خام از کف ۴.۵ میلیون بشکهای ماه مارس جهشی بیش از ۲۱۰ درصدی را تجربه کرده و میانگین چهار هفتهای آن به مرز ۱۴ میلیون بشکه نزدیک شده است، جریان صادرات سوختهای نهایی نظیر گازوئیل، بنزین و سوخت جت همچنان در سطح ۵۰ درصد دوران پیش از درگیری درجا میزند.
این عدم توازن عمدتاً ناشی از آسیبهای واردآمده به برخی تاسیسات پالایشی در سطح منطقه طی ماههای گذشته، هزینه بسیار بالاتر حمل فرآوردههای پالایشی در مقایسه با نفت خام و خروج بخشی از ظرفیت پالایشگاهی جهان از مدار تولید است. این ناترازی شدید بهویژه در بخش گازوئیل که شریان اصلی ترابری و صنعت به شمار میرود، فشارهای قیمتی را حفظ کرده است؛ وضعیتی که حتی تصمیم اخیر گروه هفت مبنی بر آزادسازی ۱۰۰ میلیون بشکه از ذخایر اضطراری نیز تاکنون نتوانسته به عنوان راهحلی ساختاری بر آن فائق آید.
تحولات ماههای اخیر در خلیج فارس بیانگر عبور بازار انرژی از شوک نخستین جنگ است، اما این گذار نه از طریق بازگشت به سازوکارهای پیشین، بلکه از مجرای تحمیل هزینههای سنگین لجستیکی و ایجاد مسیرهای پرپیچوخم صادراتی رخ داده است. برای اقتصاد جهانی، تداوم حضور نفت در کانال بالای ۱۰۰ دلار نتیجه مستقیم ناکارآمدی زیرساختهای پالایشی و هزینه بالای امنیت کشتیرانی است. برای ایران نیز، واقعیتهای تجاری حاکی از آن است که سازوکارهای سنتی فشار بر آبراهها، با واکنش فنی و لجستیکی بازیگران منطقهای و فرامنطقهای روبهرو شده و انزوای بنادر نفتی کشور، موازنه درآمدهای ارزی تهران را در وضعیتی بهمراتب حساستر و شکنندهتر از گذشته قرار داده است.
- موج کمسابقه درگیریها در سیستان و بلوچستان؛ اعلام کشتهشدن ۱۰ عضو گروههای مسلح و بازداشت ۱۴ نفر در گزارشهای سپاه و وزارت اطلاعات
- آغاز اجرای عملیاتی پیمان دفاعی مکه میان عربستان، ترکیه و پاکستان
- موج گسترده اعتراض تشکلهای حقوقی و وکلای مدافع به اعدام دو متهم پرونده میدان علیخانی در اصفهان
- چراغ سبز ترامپ برای مذاکره همزمان با تنشهای امنیتی
- تنش بغداد با گروههای مسلح بر سر پرچم آمریکا