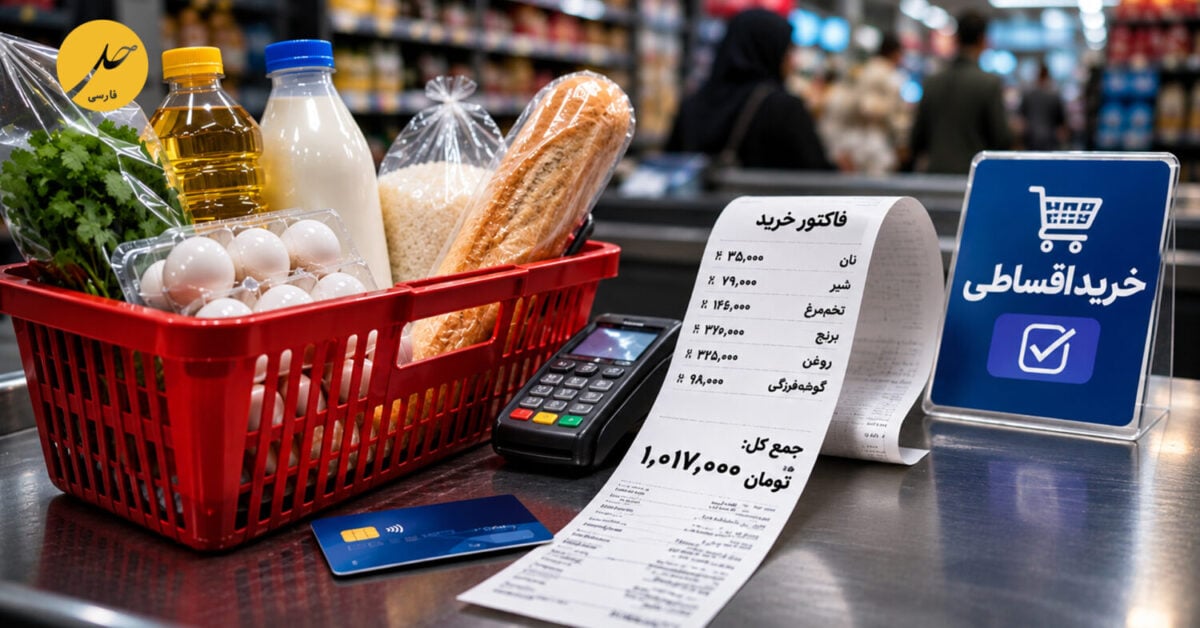
گسترش شتابان و بیسابقه رویه “اکنون بخر، بعداً پرداخت کن” در میان اقشار گوناگون جامعه ایران، نه نمادی از مدرنیزاسیون مالی، بلکه نشانهای آشکار از ناتوانی مطلق خانوادهها در تامین نقدی مایحتاج روزمره و سقوط تاریخی ارزش پول ملی است. بر اساس گزارش تحلیلی خبرگزاری دانشجویان ایران (ایسنا)، الگوی خرید اقساطی که در گذشته صرفاً به کالاهای بادوام و سرمایهای نظیر مسکن، خودرو یا لوازم خانگی سنگین اختصاص داشت، اکنون با نفوذ پلتفرمهای دیجیتال به اقلام مصرفی، مواد غذایی و خدمات پایه سرایت کرده است. این دگرگونی رفتاری گواهی مستقیم بر شکست سیاستهای اقتصادی جمهوری اسلامی و ایجاد تورم افسارگسیختهای است که در آن کارگران، کارمندان و طبقات فرودست برای زنده ماندن تا پایان ماه، ناچارند آینده معیشتی خود را پیشخور کنند.
رشد چشمگیر مراجعه شهروندان به بسترهای خرید اعتباری آنلاین در شرایطی رخ میدهد که دستمزدهای ریالی حتی کفاف هزینههای نیمه نخست ماه را نمیدهد. رژیم تهران با تزریق قطرهچکانی اعتبارهای خرد و واگذاری بازار به شرکتهای واسط مالی، میکوشد بحران عمیق کسری بودجه خانوارها را پنهان سازد؛ غافل از آنکه انتقال بار مالی مخارج ضروری به ماههای بعد، تلهای از بدهیهای پیدرپی پدید میآورد. این سازوکار به جای افزایش رفاه واقعی، با گروگان گرفتن درآمدهای آتی مردم، جامعه را در چرخهای فرسایشی از پرداخت اقساط و اضطراب دائمی برای بقا گرفتار کرده است.
توهم رشد دیجیتال در برابر واقعیت ورشکستگی سفرههای مردم
آمارهای منتشره از سوی شرکتهای ارائه خدمات اعتبار دیجیتال ابعاد فاجعهبار این بحران پنهان را آشکار میسازد. بر اساس دادههای عملکرد یکی از پلتفرمهای فعال در این بازار، حجم استفاده از خدمات اعتباری در سال ۱۴۰۳ نسبت به سال پیش از آن بیش از ۲۹۰ درصد جهش داشته است؛ به گونهای که تنها در پاییز همان سال حدود ۱۱ هزار میلیارد تومان اعتبار در قالب طرحهای تکقسطه، چهارقسطه و تسهیلات به بیش از ۲٫۵ میلیون کاربر تخصیص یافته است. همچنین دادههای شرکتی دیگر نشان میدهد که در سال ۱۴۰۴ ارزش سفارشهای چهارقسطه افزایشی ۱۰۳ درصدی و شمار سفارشها رشدی ۴۸ درصدی را تجربه کرده و تعداد کاربران دارای اعتبار آن از مرز ۱۰٫۵ میلیون نفر فراتر رفته است.
حاکمیت تلاش دارد این آمارها را به عنوان شاخصی از گسترش خدمات فناوری مالی و توسعه تجارت الکترونیک معرفی کند؛ اما تحلیلگران اقتصادی تاکید میکنند که ورود بیش از ۱۳٫۵ میلیون حساب کاربری به شبکه اعتبارهای خرد، سندی انکارناپذیر از تخلیه کامل حسابهای پسانداز و نبود نقدینگی در دست مردم است. استقبال تودهها از تسویه چندمرحلهای برای خریدهای عادی، نشان میدهد که دریافتی ماهانه بخش بزرگی از جامعه حتی کفاف خرید اقلام اولیه را در لحظه نمیدهد و مصرفکنندگان ناچارند برای حفظ تداوم مصرف حداقلی، به اعتباردهندگان خرد پناه ببرند.
تله بدهیهای انباشته و سراب افزایش توان خرید
یکی از خطاهای رایج در توجیه رونق این بازار، تلقی اعتبار خرید به عنوان ابزار افزایش توان مالی است. واقعیت ساختار اقتصادی نشان میدهد که اعتبار خرد به هیچ عنوان درآمد تازهای برای خانوار ایجاد نمیکند، بلکه تنها قدرت خرید نامعلوم ماههای بعد را به زمان حال میکشاند. در اقتصادی که تورم نقطه به نقطه آن پیوسته رکوردهای تازهای ثبت میکند، حقوقبگیران در صورت استفاده همزمان از چند سرویس اعتباری، در ماههای بعد با انباشت کوهی از بدهیها مواجه میشوند و ناچار خواهند بود بخش عمده حقوق جدید خود را برای تسویه بدهیهای مصرفشده ماههای قبل بپردازند.
در نبود یک نظام جامع رفاهی و سرکوب مداوم دستمزدها از سوی دولت، پدیده خطرناک “بدهی برای پرداخت بدهی” در حال شکلگیری است. خانوادهها پس از پایان مهلت بازپرداخت، به پلتفرمهای جدید روی میآورند تا با استقراض تازه، اقساط سررسیدشده پیشین را پوشش دهند. این چرخه معیوب که در غیاب آموزش مالی و با تشویق شرکتهای سودجو پیش میرود، نه تنها به مدیریت هزینهها کمکی نمیکند، بلکه امنیت روانی جامعه را تباه ساخته و بخش وسیعی از نیروی کار کشور را به بردگان اقتصادی بدهیهای خرد تبدیل میسازد.
سوداگری بنگاههای مالی در سایه نظارت فرمایشی حاکمیت
الگوی درآمدی حاکم بر شرکتهای اعتباردهنده و پلتفرمهای دیجیتال، زاویه دیگری از بهرهکشی سازمانیافته در اقتصاد رانتی را بر ملا میکند. در مدلهای رایج، این پلتفرمها علاوه بر تحمیل کارمزدهای پنهان یا آشکار به فروشندگان، از تفاوت کارمزدها، تاخیر در تسویه حسابها و جرایم سنگین دیرکرد سودهای سرشاری به جیب میزنند. فروشندگان خرد نیز که زیر فشار رکود و افت مشتری دستوپا میزنند، ناچار به پذیرش این شرایط ناعادلانه هستند که در نهایت به کاهش حاشیه سود تولیدکننده و انتقال مستقیم هزینهها بر دوش مصرفکننده نهایی میانجامد.
اقدامات نظارتی حاکمیت نظیر ابلاغ بخشنامه دیماه ۱۴۰۲ بانک مرکزی پیرامون ضوابط همکاری با شرکتهای تسهیلاتیار نیز صرفاً به عنوان پوششی اداری برای کنترل تراکنشها عمل کرده است. این دستورالعملها که مدعی رعایت مقررات ضدپولشویی و اهلیت اعتباری هستند، در عمل نتوانستهاند مانع از فعالیت سوداگرانه واسطههای مالی شوند. عدم شفافیت در نرخ سود موثر، پنهانکاری در قراردادهای اعتباری و مشخص نبودن ساختار واقعی تسهیلات، بستر مساعدی برای استثمار شهروندان مستاصل فراهم ساخته و آنان را در برابر قراردادهای یکطرفه بیدفاع رها کرده است.
بحران نکول مطالبات؛ بمب ساعتی در شبکه اعتبارات خرد
پاشنهآشیل این بازار کاذب، بحران اعتبارسنجی ناقص و خطر انفجار بدهیهای وصولنشده یا نکول است. در شرایطی که یک مصرفکننده به صورت همزمان از چندین پلتفرم مختلف کالا دریافت میکند، هیچ سامانه متمرکز و یکپارچهای برای سنجش مجموع تعهدات ماهانه وی در مقایسه با درآمد واقعیاش وجود ندارد. نتیجه این آشفتگی، افزایش شدید مطالبات سررسیدگذشته و معوقات بانکی در شرکتهای اعتباردهنده است؛ پدیدهای که میتواند ضربهای مهلک به ثبات مالی این بنگاهها وارد آورد.
پنهانسازی آمار دقیق نکول و عدم انتشار گزارشهای شفاف درباره نسبت بدهیهای وصولنشده به کل اعتبارات پرداختی، زنگ خطری جدی برای نظام پولی کشور است. شرکتها با به کار بردن ترفندهای حسابداری میکوشند حجم مطالبات مشکوکالوصول را کتمان کنند، اما واقعیت ملموس بازار نشان میدهد که با کاهش تابآوری مالی جامعه، شمار روزافزونی از مردم توانایی بازپرداخت مبالغ تعهدشده را از دست میدهند؛ بحرانی ساختاری که در ماههای آینده با سرریز شدن بدهیهای خرد به شبکه بانکی، لرزههای تازهای بر پیکر اقتصاد فرسوده ایران تحمیل خواهد کرد.
در فرجام سخن، گسترش شتابان پدیده قسطیخری در شهرهای ایران، آینهای تمامنما از فروپاشی اقتصادی تحمیلشده بر دوش ملت است. رژیمی که داراییهای ملی را در مسیر سیاستهای بحرانساز منطقهای، تنشآفرینیهای تسلیحاتی و حیفومیل منابع دود میکند، شهروندان کشور را به نقطهای کشانده که حتی برای تامین روغن، گوشت و پوشاک فرزندانشان ناچار به گرو گذاشتن اعتبار فردا هستند. این بدهکاری عمومی نه انتخاب هوشمندانه مصرفکننده، بلکه پیامد محتوم استبدادی است که با بلعیدن ثروت کشور، کرامت انسانی مردم را در پای بقای ایدئولوژیک خود قربانی کرده است.
- خرید قسطی اقلام روزمره، بازتاب سقوط آزاد قدرت خرید در اقتصاد بحرانزده ایران
- سونامی بیکاری در ایران؛ جهش تاریخی شاخصهای فلاکت و بنبست معیشتی نسل جوان در آمارهای رسمی
- فهرست ترور فرماندهان ارشد رژیم تهران؛ طرح اسرائیل برای اجرای عملیاتی مرگبار
- مذاکرات دوحه در بنبست؛ هراس رژیم تهران از پایان مهلت انتخابات آمریکا
- از چین و روسیه تا اروپا؛ سپاه پاسداران چگونه زرادخانه خود را ساخت؟