تفتح الشراكة الجديدة بين مجموعة بنك قطر الوطني “كيو إن بي” وشركة “بيميرا” السورية باباً واسعاً من التساؤلات بشأن مستقبل سوق المدفوعات الرقمية في سوريا، ومدى قدرة الاتفاقات المصرفية المتلاحقة على إحداث تحول فعلي في القطاع المالي، في مقابل مخاوف من أن تؤدي هذه الشراكات إلى إعادة توزيع الأدوار والعوائد بين المؤسسات المصرفية وشركات التكنولوجيا المالية، دون انعكاسات ملموسة على تكاليف المعاملات أو جودة الخدمات المقدمة للمواطنين والتجار.
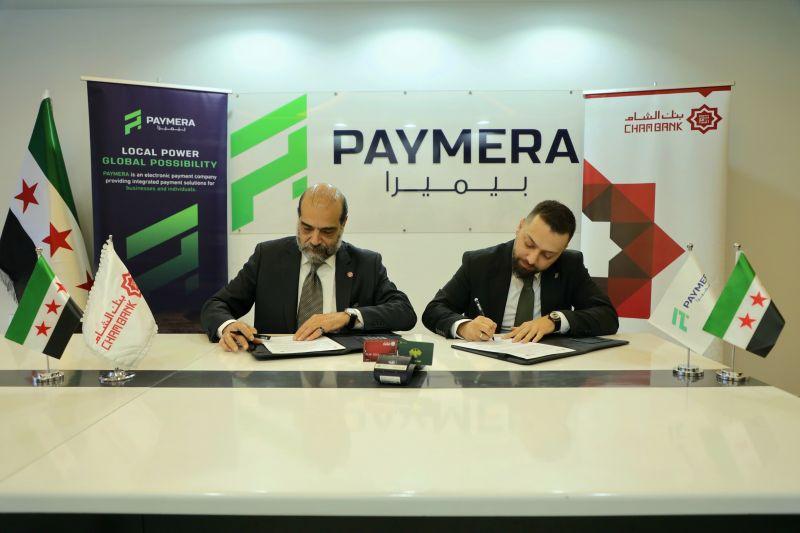
وتأتي هذه التساؤلات عقب إعلان المجموعة القطرية توقيع مذكرة تفاهم مع “بيميرا”، بهدف تطوير البنية التحتية للمدفوعات الإلكترونية وتعزيز ارتباط السوق السورية بشبكات الدفع الدولية، في خطوة وصفتها المجموعة بأنها امتداد لجهود تحديث القطاع المصرفي وإعادة دمجه تدريجياً في المنظومة المالية العالمية، بعد سنوات من العزلة والعقوبات.
شراكة مصرفية بوعود واسعة
بحسب بيان نقلته وكالة الأنباء القطرية “قنا”، الأربعاء، يستهدف الاتفاق الجمع بين البنية المحلية للمدفوعات التي توفرها “بيميرا” وقدرات “كيو إن بي” في قبول البطاقات الدولية، بما يتيح توسيع الخدمات أمام التجار والمستهلكين، وتعزيز كفاءة المعاملات المالية وأمانها.
وأوضح البيان أن الجانبين سيعملان على تقييم فرص دعم قبول البطاقات المصرفية المحلية، إلى جانب تمكين استخدام البطاقات الدولية عبر منصة المجموعة القطرية، بما قد يتيح للتجار الوصول إلى قاعدة أوسع من العملاء، ويوفر للمستهلكين خيارات أكثر مرونة في تنفيذ المدفوعات.
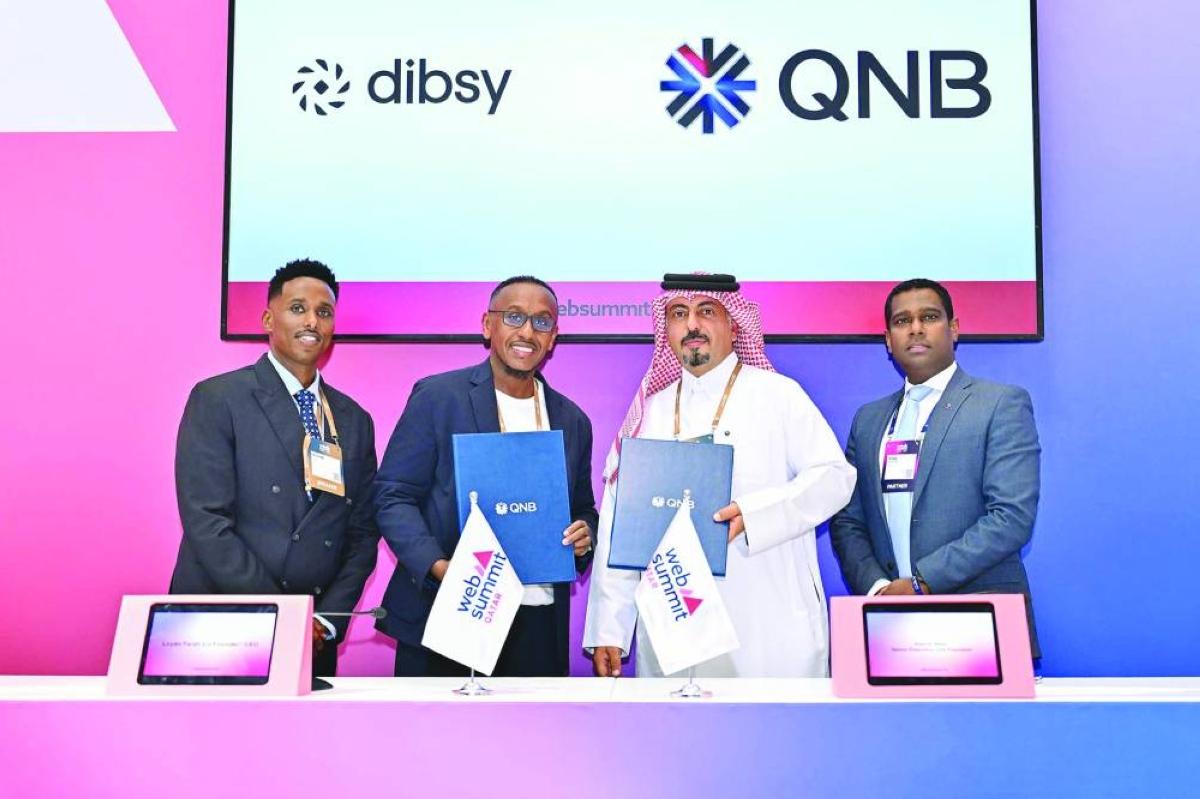
وقال نائب الرئيس التنفيذي الأول للخدمات المصرفية للأفراد في مجموعة “كيو إن بي”، عادل علي المالكي، إن التعاون يمثل فرصة للبناء على التقدم الذي أحرزته المجموعة في إتاحة إصدار البطاقات الدولية وقبولها في سوريا، مؤكداً أن الجمع بين البنية المحلية لـ”بيميرا” والخبرات المصرفية الدولية يستهدف دعم التنمية الاقتصادية وتطوير الخدمات المالية.
من جانبه، أكد الرئيس التنفيذي لشركة “بيميرا”، أحمد خربوطلي، أن ربط شبكات المدفوعات المحلية بالأنظمة الدولية يمثل ركيزة لتطوير الاقتصاد الرقمي السوري، مشيراً إلى أن الشراكة تستهدف توسيع نطاق قبول المدفوعات وتسهيل المعاملات الإلكترونية للشركات والأفراد.
جدوى الاتفاق تحت المجهر
غير أن الإعلان، رغم ما يحمله من وعود بتطوير الخدمات، أثار نقاشاً بشأن الجدوى الاقتصادية للشراكة وطبيعة الأدوار التي ستتولاها الشركة المحلية، خصوصاً أن المجموعة القطرية تمتلك بالفعل خبرة مصرفية دولية وعلاقات مباشرة بشبكات الدفع العالمية.
في هذا السياق، اعتبر الباحث الاقتصادي يونس الكريم، في منشور عبر حسابه على منصة “فيسبوك”، أن الترحيب بالاتفاق أمر مفهوم في ظل حاجة سوريا إلى تطوير بنيتها المالية، لكنه شدد على أن أهمية الشراكات لا تُقاس بالإعلانات والوعود التقنية، وإنما بقدرتها على تخفيض تكاليف المعاملات وتوسيع الوصول إلى الخدمات المصرفية وتحسين كفاءة التسويات.
وأشار الكريم إلى أن الاتفاق ينبغي النظر إليه ضمن مسار إعادة الانفتاح المالي، الذي شهد استئناف مصرف سوريا المركزي مراسلاته عبر شبكة “سويفت” في 20 تشرين الثاني/نوفمبر 2025، بعد توقف استمر نحو 14 عاماً، موضحاً أن استعادة الاتصال بالشبكة لا تعني تلقائياً انتظام التحويلات والتسويات الدولية، التي تتطلب علاقات مصرفية وإجراءات امتثال وتشغيلاً فعلياً.
وكانت مجموعة “كيو إن بي” قد حصلت في كانون الثاني/يناير 2026 على ترخيص من “ماستركارد” لتوسيع أنشطة إصدار البطاقات وقبولها في سوريا، قبل أن تعلن في آب/أغسطس تنفيذ أول معاملة دفع دولية متكاملة عبر شبكتها، أعقبها إطلاق بطاقة محلية قابلة للاستخدام الدولي في أيلول/سبتمبر الماضي.
من المستفيد من العوائد؟
رأى الكريم أن هذه التطورات، رغم أهميتها التقنية، لا توفر وحدها مؤشرات كافية لتقييم أثرها الاقتصادي، متسائلاً عن حجم العمليات المنفذة وعدد المؤسسات والتجار المستفيدين، ومدى انعكاس الخدمات الجديدة على قدرة المصارف السورية على التعامل مع الخارج، مؤكداً أن نجاح معاملة دفع فردية لا يكفي لإثبات استعادة النظام المصرفي قدرته على إجراء التحويلات والتسويات بصورة منتظمة، داعياً إلى نشر بيانات واضحة بشأن حجم المعاملات وسرعة تنفيذها وتكاليفها ومدى انتشار استخدامها.
وانتقل الكريم إلى التساؤل عن القيمة المضافة التي يمكن أن تقدمها “بيميرا” لمجموعة مصرفية دولية تمتلك بنية تقنية وخبرات في المدفوعات، موضحاً أن تعاون المصارف مع شركات التكنولوجيا المالية ممارسة مألوفة عالمياً، لكن جدواه تتوقف على امتلاك الشريك المحلي شبكة فعالة من التجار والمستخدمين وقدرات تشغيلية لا يوفرها المصرف مباشرة.
وحذر من أن تتحول الشركة إلى حلقة إضافية في سلسلة الوساطة والعمولات، دون مساهمة تتناسب مع حصتها من الإيرادات، معتبراً أن جوهر التقييم ينبغي أن يركز على توزيع العوائد والتكاليف والمخاطر، ومدى انعكاس الشراكة على تخفيض كلفة المدفوعات وتحسين الخدمات.
كما أثار الباحث الاقتصادي تساؤلات بشأن هيكل ملكية “بيميرا” وخلفيتها المؤسسية، وطبيعة علاقتها المحتملة بمنصات دفع أخرى، وفي مقدمتها “شام كاش”، متسائلاً عما إذا كان السوق يتجه نحو توزيع وظيفي للأدوار بين شركات تتولى المدفوعات التجارية والدولية وأخرى تركز على التحويلات المحلية والشخصية.
طموحات التوسع
تبقى هذه التساؤلات مرتبطة بالحاجة إلى الإفصاح، ولا تشكل دليلاً على وجود علاقة ملكية أو تبعية بين الشركتين، وكان ورد في أيار/مايو 2026 أن “بيميرا” شركة مساهمة خاصة مملوكة للصندوق السيادي السوري، ما يسلط الضوء على أهمية توضيح هياكل الملكية والحوكمة والجهات المستفيدة من العوائد.
في ما يتعلق بقدرة الشركة التشغيلية، استشهد الكريم بتصريحات لمسؤولي “بيميرا” في أيار/مايو الماضي، تحدثت عن إطلاق شبكة تضم نحو 4200 جهاز نقاط بيع، مع خطة للوصول إلى 50 ألف جهاز بنهاية العام، وهي أرقام تعكس طموحاً للتوسع السريع، لكنها تثير، وفق تقديره، تساؤلات بشأن التمويل والجاهزية الفنية ومعدلات الاستخدام الفعلي.
وشدد على أن انتشار أجهزة الدفع لا يعني بالضرورة زيادة المعاملات الإلكترونية، إذ يتطلب تقييم الأداء معرفة عدد الأجهزة النشطة، وحجم العمليات اليومية، ومتوسط قيمتها، وعدد التجار الذين يعتمدون على الخدمة بصورة منتظمة، فضلاً عن تكاليف التشغيل والصيانة وقدرة المصارف على تسوية المدفوعات بكفاءة.
وتكتسب هذه التساؤلات أهمية إضافية في ظل التحديات التنظيمية التي تواجه القطاع المالي السوري، بعدما أكد مصرف سوريا المركزي، في وقت سابق، العمل على تطوير إطار رقابي لإعادة تفعيل علاقات المراسلة المصرفية، يرتكز على تعزيز الشفافية والامتثال لمعايير مكافحة غسل الأموال وتمويل الإرهاب.
شراكة تنتظر اختبار التنفيذ
دعا الكريم إلى الإفصاح عن المعايير التي استند إليها اختيار “بيميرا”، وطبيعة الخدمات التي ستقدمها، وآليات توزيع المسؤوليات والعوائد بينها وبين “كيو إن بي”، إلى جانب تحديد الجهات المسؤولة عن حماية أموال العملاء وبياناتهم وتسوية النزاعات الناشئة عن المعاملات.
وتبرز أهمية هذه المطالب في أن الاتفاق المعلن لا يزال مذكرة تفاهم لاستكشاف فرص التعاون، وليس إعلاناً عن استكمال جميع الترتيبات التشغيلية أو تحديد هيكل العمولات والإيرادات، ما يجعل الحكم على نتائجه الاقتصادية الفعلية مرهوناً بما ستكشفه مراحل التنفيذ المقبلة.
وخلص الكريم إلى أن نجاح الانفتاح المالي في سوريا لا يُقاس بعدد الاتفاقات أو التطبيقات وأجهزة الدفع المنتشرة، وإنما بمدى بناء منظومة مصرفية آمنة وشفافة ومتكاملة، قادرة على خدمة الاقتصاد الحقيقي وإعادة ربطه بالأسواق الدولية، محذراً من أن تتحول الشراكات الجديدة إلى مجرد إعادة توزيع للأدوار والعوائد، بدلاً من أن تشكل مدخلاً لإصلاح القطاع المالي وتحقيق قيمة اقتصادية ملموسة للمواطنين والتجار.
- شراكة QNB وبيميرا في سوريا تثير التساؤلات.. تطوير للمدفوعات أم إعادة توزيع للأرباح؟
- بعد سنوات من الغياب.. ما قصة عودة شلل الأطفال إلى سوريا؟
- تعز تحت القصف.. 290 مقذوفاً و62 انتهاكاً خلال 73 ساعة
- حملة أمنية ضد الصيد الجائر في البادية السورية وإخلاء مخيمات صيادين خليجيين
- هجمات صاروخية “حوثية” تطال عدن وسط اتساع رقعة المواجهات