يضع مصرف سوريا المركزي القطاع المصرفي أمام اختبار جديد، بعدما توقع حاكمه محمد صفوت رسلان دخول رؤوس أموال أجنبية تتجاوز مليار دولار لتأسيس مصارف جديدة خلال الفترة المقبلة، في وقت تحاول فيه دمشق إعادة بناء منظومتها المالية وفتح قنوات التحويل والتعاملات المصرفية الخارجية بعد سنوات من العزلة والعقوبات.
لكن الرقم الكبير الذي يطرحه المصرف المركزي يفتح في المقابل سؤالاً أكثر جوهرية، حول مدى اكتمال البنية القانونية والرقابية والمصرفية التي تستطيع استيعاب هذه الأموال وتحويلها إلى تمويل فعلي للاقتصاد.
الترخيص بين السرعة والشروط
جاءت تصريحات رسلان في إطار حزمة أهداف أعلن عنها المصرف المركزي تتعلق بتشجيع الاستثمار وحماية حقوق العملاء وفتح ممرات آمنة للتحويلات عبر القنوات الرسمية.
وقال إن إجراءات ترخيص المصارف التقليدية والإسلامية تستند إلى معايير تتعلق بخبرة المتقدمين وسمعتهم وملاءتهم المالية، إلى جانب اشتراط وجود شريك مصرفي استراتيجي يمتلك حصة لا تقل عن 10بالمئة من المصرف الجديد، موضحاً أن الرخصة الأولية يفترض ألا تستغرق أكثر من ثلاثة إلى أربعة أشهر من تاريخ استكمال جميع الوثائق والمتطلبات.
كما أكد رسلان أن القانون يسمح للمستثمر الأجنبي بالاحتفاظ بنسبة تصل إلى 60 بالمئة من رأس المال المدفوع بالقطع الأجنبي، وأن حقوقه في الأرباح وتحويلها مصانة، مشيراً إلى إلغاء القيود على بيع وشراء العملات الأجنبية وتحويلها.
وبحسب الحاكم، فإن المصرف المركزي يعمل أيضاً على استقطاب مقدمي خدمات التحويل الدولية للعمل من خلال المؤسسات المالية السورية، فيما تحدد سقوف التحويلات اليومية والشهرية بالاتفاق بين المؤسسة السورية ومقدم الخدمة في الخارج، وفق طبيعة كل خدمة.
السؤال ليس حجم الأموال فقط
غير أن الباحث الاقتصادي يونس الكريم يرى أن جوهر المسألة لا يكمن في حجم الأموال المتوقع دخولها بقدر ما يكمن في جاهزية القطاع الذي يفترض أن يستقبلها، موضحاً أن التصريحات الرسمية تفتح أسئلة هيكلية حول مدى واقعية هذه التوقعات وقدرتها على بناء ثقة مستدامة لدى المستثمرين، خصوصاً أن الحديث عن أكثر من مليار دولار يتزامن مع طلبات من مصارف أردنية للتوسع في سورية، ودعوات لمؤسسات التحويل الدولية لدخول السوق، في وقت لا تزال فيه البنية التشريعية والتنظيمية للقطاع بحاجة إلى إعادة نظر واسعة.
ويشير الكريم، وفق منشور له عبر منصة “فيسبوك” إلى أن قانون المصارف الخاصة رقم 28 لعام 2001، المعدل بالقانون رقم 3 لعام 2010، يحدد الحد الأدنى لرأس مال المصرف الخاص التقليدي عند عشرة مليارات ليرة سورية، على أن لا يقل رأس المال المدفوع عند التأسيس عن 50 بالمئة من رأس المال المصرح به، مع استكماله خلال ثلاث سنوات من بدء النشاط.
كما ينص القانون على أن حصة غير السوريين لا تتجاوز 49 بالمئة في الأصل، مع إمكانية رفعها إلى 60 بالمئة بقرار من مجلس الوزراء وبناء على اقتراح مجلس النقد والتسليف، شريطة توافر الشروط المتعلقة بالشريك الاستراتيجي المصرفي.
ويرى أن إعادة تقييم هذه الأرقام بعد تغيير العملة السورية تكشف فجوة تستحق المعالجة، فمع حذف صفرين من العملة، يعادل الحد الأدنى البالغ عشرة مليارات ليرة قديمة 100 مليون ليرة جديدة، مبيناً أنه باحتساب سعر الصرف الرسمي المشار إليه في الفترة الحالية، يصبح هذا الحد الأدنى أقل من مليون دولار للمصرف الواحد.
وبحسبة حسابية مجردة، فإن مليار دولار يكفي لتغطية الحد الأدنى القانوني لرأس مال عدد ضخم من المصارف، وهو ما لا يعني بطبيعة الحال وجود خطة لتأسيس هذا العدد، لكنه يوضح الفارق بين الحد الأدنى التشريعي وبين حجم الأموال التي يتحدث عنها المصرف المركزي.
رأس المال ليس رقماً على الورق
يقول الكريم إن هذه ليست مسألة محاسبية، لأن رأس المال المصرفي يمثل قاعدة امتصاص المخاطر وقدرة المصرف على بناء ميزانيته ومنح الائتمان وتمويل التجارة وفتح الاعتمادات المستندية والحفاظ على علاقاته مع المؤسسات المالية الخارجية، ولذلك، فإن السؤال لا ينبغي أن يكون فقط عن إمكانية تأسيس مصرف جديد، وإنما عن حجم رأس المال الذي سيحتاجه فعلياً حتى يصبح قادراً على العمل وفق المعايير الاحترازية الحديثة.
وتزداد أهمية هذه النقطة مع سعي السلطات إلى إعادة دمج القطاع المصرفي السوري في النظام المالي الدولي، فقد أعلن رسلان في أيلول/سبتمبر أن سوريا استعادت الاتصال بشبكة “سويفت” بعد رفع القيود، موضحاً أن المشكلة الأساسية لم تعد في نظام الرسائل المصرفية نفسه بقدر ما تتمثل في إعادة بناء وتوسيع علاقات المصارف المراسلة التي توقفت أو تجمدت خلال سنوات العقوبات.
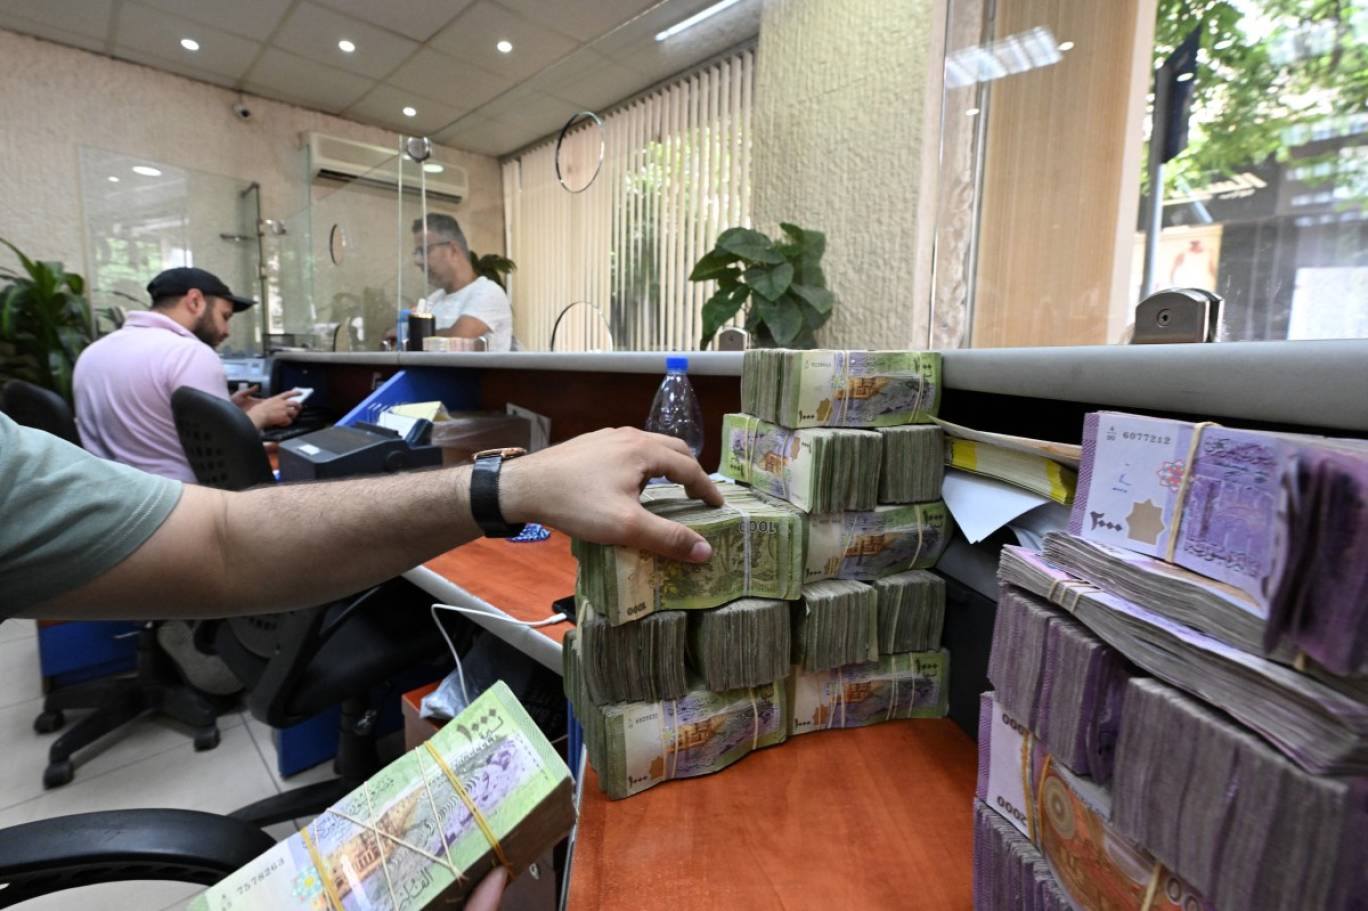
كما تؤكد وزارة الخزانة الأميركية أن المؤسسات المالية الأميركية بات بإمكانها، منذ تموز/ يوليو 2025، تقديم خدمات مالية للمؤسسات المالية السورية، بما في ذلك إنشاء علاقات مراسلة مصرفية، مع استمرار متطلبات الامتثال القائمة على تقييم المخاطر.
وهنا يبرز أحد أهم الاختبارات أمام المصارف الجديدة، فامتلاك رأس المال والحصول على الترخيص لا يعني تلقائياً القدرة على تنفيذ التجارة الخارجية أو تحويل الأموال دولياً، نجاح المصرف يحتاج إلى شبكة مراسلين، وأنظمة امتثال، وقدرة على إدارة مخاطر العملات والسيولة، ونظم فعالة لمكافحة غسل الأموال وتمويل الإرهاب.
ولا تزال سوريا مدرجة، حتى حزيران/يونيو 2026، ضمن قائمة مجموعة العمل المالي “FATF” للسلطات الخاضعة للمتابعة المعززة، مع التزامها بمعالجة أوجه القصور الاستراتيجية في منظومة مكافحة غسل الأموال وتمويل الإرهاب، ولا يعني هذا الإدراج الدعوة إلى قطع التعاملات مع سوريا، لكنه يعكس استمرار الحاجة إلى معالجة ملفات محددة في منظومة الامتثال.
الإصلاح قبل اتساع التدفقات
يعتبر الكريم أن ذلك يجعل الحديث عن جذب مليار دولار بحاجة إلى أن يترافق مع إصلاحات تشريعية ورقابية واضحة، لا سيما أن القطاع المصرفي السوري نفسه يبحث عن تطوير إطاره المؤسسي.
في هذا السياق، بحث رسلان أخيراً في عمّان مع الأمين العام لاتحاد المصارف العربية إمكانية الاستفادة من خبرات الاتحاد في صياغة القوانين والتشريعات، إلى جانب إنشاء جمعية للمصارف في سورية تكون إطاراً جامعاً للمؤسسات المصرفية العاملة في البلاد.
ويرى الباحث أن الاستثمار المصرفي الحقيقي لا يبدأ وينتهي عند تسجيل رأس المال والحصول على الرخصة، بل يقاس بقدرة المصرف على تحويل رأس المال إلى ائتمان وتمويل للتجارة والاستثمار وخدمات مالية آمنة، لذلك، فإن تدفق مليار دولار، إذا تحقق، سيكون رقماً مهماً، لكن قيمته الاقتصادية ستتوقف على ما إذا كان سيؤدي إلى توسيع الائتمان المنتج وربط الشركات السورية بالأسواق الخارجية، أم سيبقى محصوراً في تأسيس كيانات مصرفية جديدة دون قدرة كافية على التوسع.
وبالنسبة إلى الكريم، فإن التحدي أمام المصرف المركزي لم يعد إثبات قدرة سوريا على جذب الأموال، وإنما إثبات قدرتها على توفير البيئة التي تجعل هذه الأموال قابلة للعمل والاستمرار، مشيراً إلى أن المستثمر المصرفي لا ينظر إلى حجم رأس المال المتوقع وحده، بل إلى وضوح القواعد، واستقرارها، وإمكان تحويل الأرباح ورأس المال، وفعالية الرقابة، وحماية المودعين والمساهمين، وإمكانية بناء علاقات مراسلة دولية.
- مليار دولار على أبواب سوريا.. هل يملك القطاع المصرفي جاهزية الاستقبال؟
- الحرب تدفع اليمنيين إلى جيبوتي.. أعباء تفوق قدرات البلد
- اختراق داخل دار الرئاسة بصنعاء.. مصير قيادي “حوثي” غامض
- مع تضييق أميركا منافذها الاقتصادية.. إلى أي حد تستطيع الصين وروسيا إنقاذ إيران؟
- دراسة: “داعش” يغير نمط تهديده في سوريا بعد سقوط الأسد