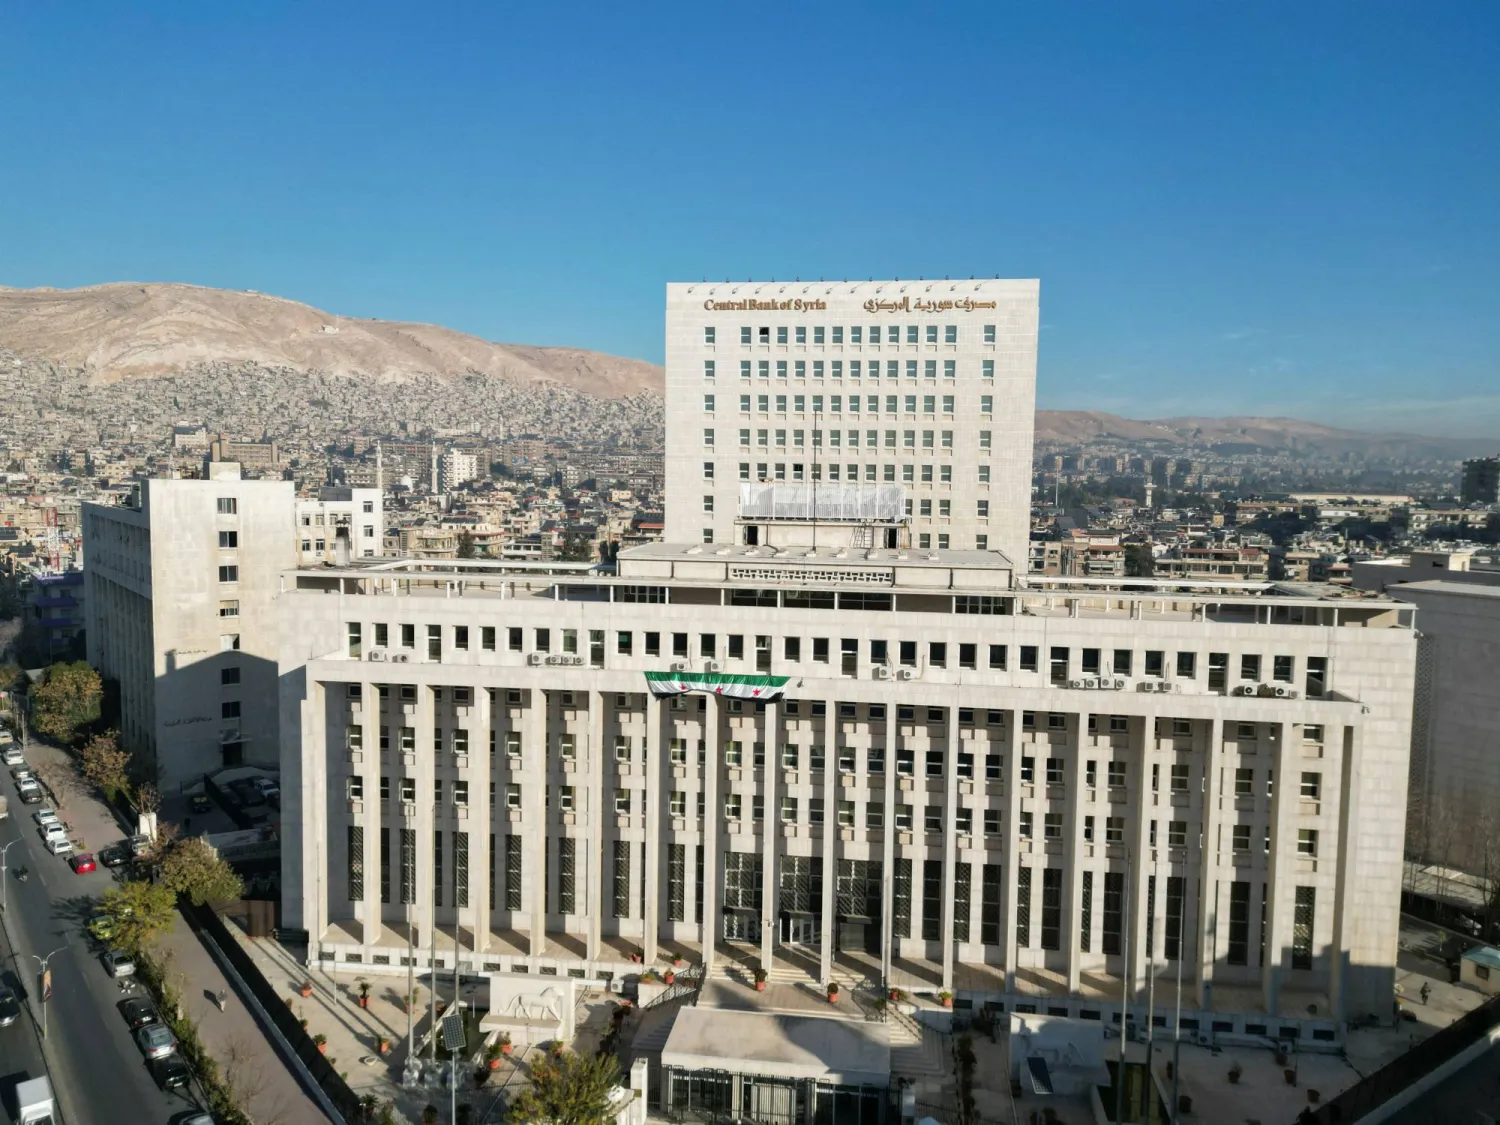
في خطوة توصف بأنها الأولى من نوعها منذ سنوات، أعلن حاكم مصرف سوريا المركزي، عبد القادر حصرية، عن إطلاق نظام جديد للتمويل العقاري يهدف إلى توفير حلول سكنية ملائمة للشباب السوري، في ظل واقع اقتصادي واجتماعي يتسم بالتعقيد وتحديات متراكمة خلّفتها سنوات الحرب والتدهور المعيشي.
المبادرة التي تأتي في إطار إعادة هيكلة المنظومة العقارية والمالية، تمثل محاولة جادة لإرساء قواعد جديدة أكثر مرونة وفعالية في التعامل مع أزمة السكن المزمنة في البلاد، وتوفير أفق تمويلي مستدام يمكن أن يشكل نقطة انطلاق نحو إعادة التوازن إلى سوق العقارات السورية.
آلية جديد تستند إلى نماذج عالمية
أوضح حصرية، في منشور رسمي عبر صفحته على “فيسبوك”، أن النظام الجديد يأخذ بعين الاعتبار خصوصية الواقع السوري من حيث الدخل المحدود للمواطن، والحاجة الماسة لسكن لائق، خاصة في صفوف الشباب.
وأشار إلى أن الآلية الجديدة تستند إلى نماذج عالمية متطورة، وعلى رأسها التجربتان الكندية والدنماركية، اللتان شكلتا مصدر إلهام في بلورة هيكلية مرنة وقابلة للتطبيق محليًا.
ووفقاً لما أورده، فإن النظام المقترح لا يقتصر على تمويل الأفراد فقط، بل يشمل منظومة متكاملة من السياسات والمؤسسات تهدف إلى تنشيط القطاع العقاري ككل، بدءًا من تأسيس صندوق ضمان، مرورًا بتطوير مهنة التقييم العقاري، وصولًا إلى إطلاق مؤسسة وطنية مستقلة للتمويل العقاري، تعمل إلى جانب شركات تمويل خاصة ضمن ضوابط واضحة المعالم.
أهداف المبادرة
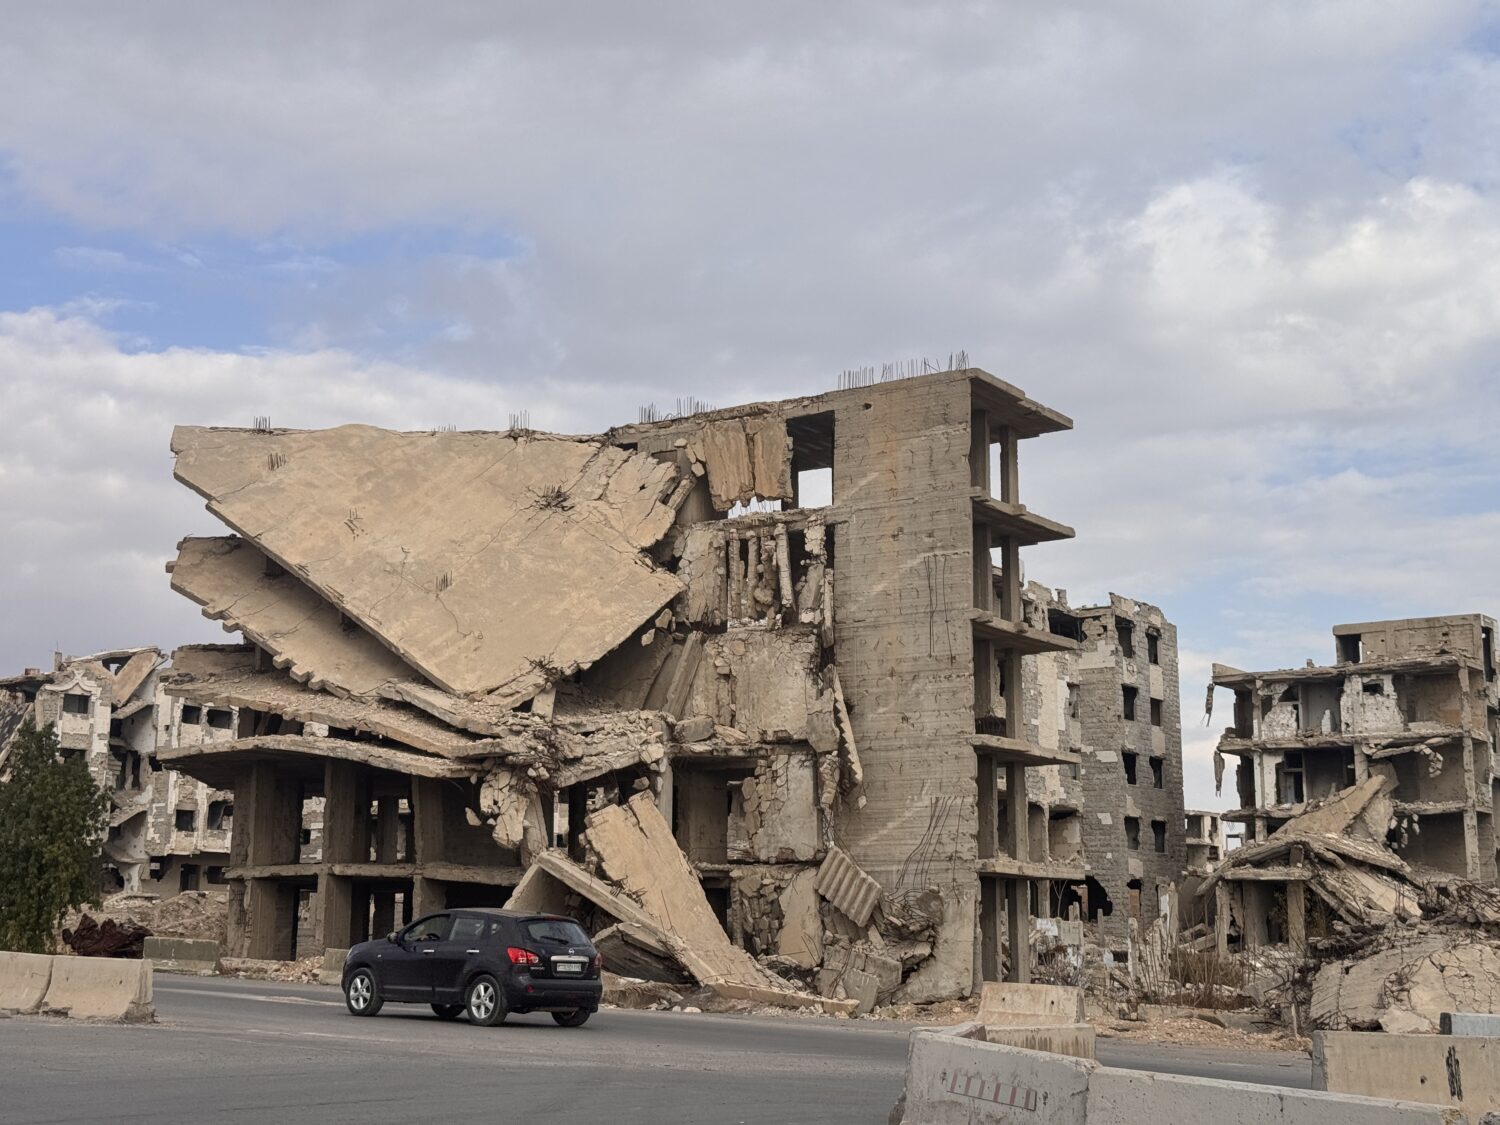
من أبرز أهداف المبادرة، بحسب حصرية، إتاحة التمويل الميسر لإعادة الإعمار السكني، لاسيما في المناطق التي تعرضت لأضرار جسيمة، حيث شدد على ضرورة تفعيل دور المؤسسات الدولية المانحة في دعم هذه التوجهات، من خلال تقديم قروض طويلة الأجل بشروط ميسرة تستهدف المتضررين بشكل مباشر.
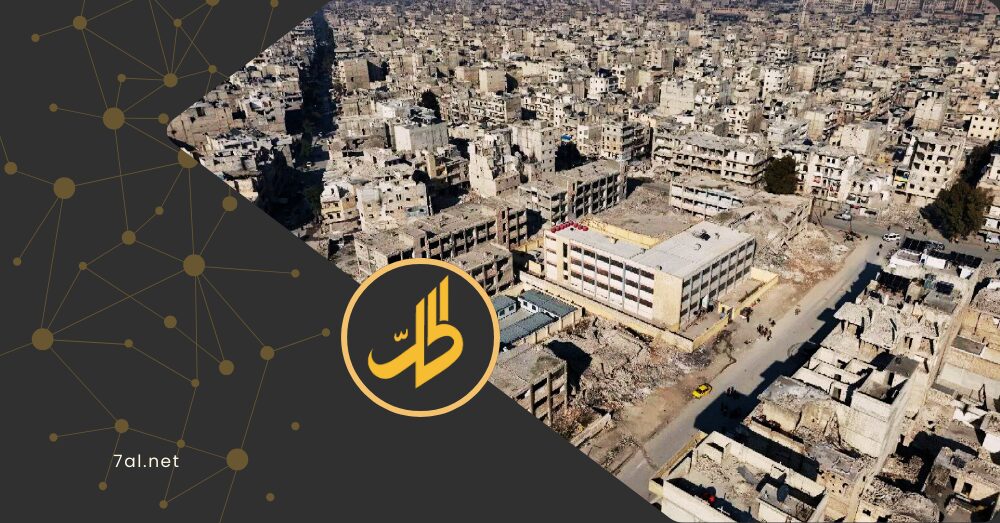
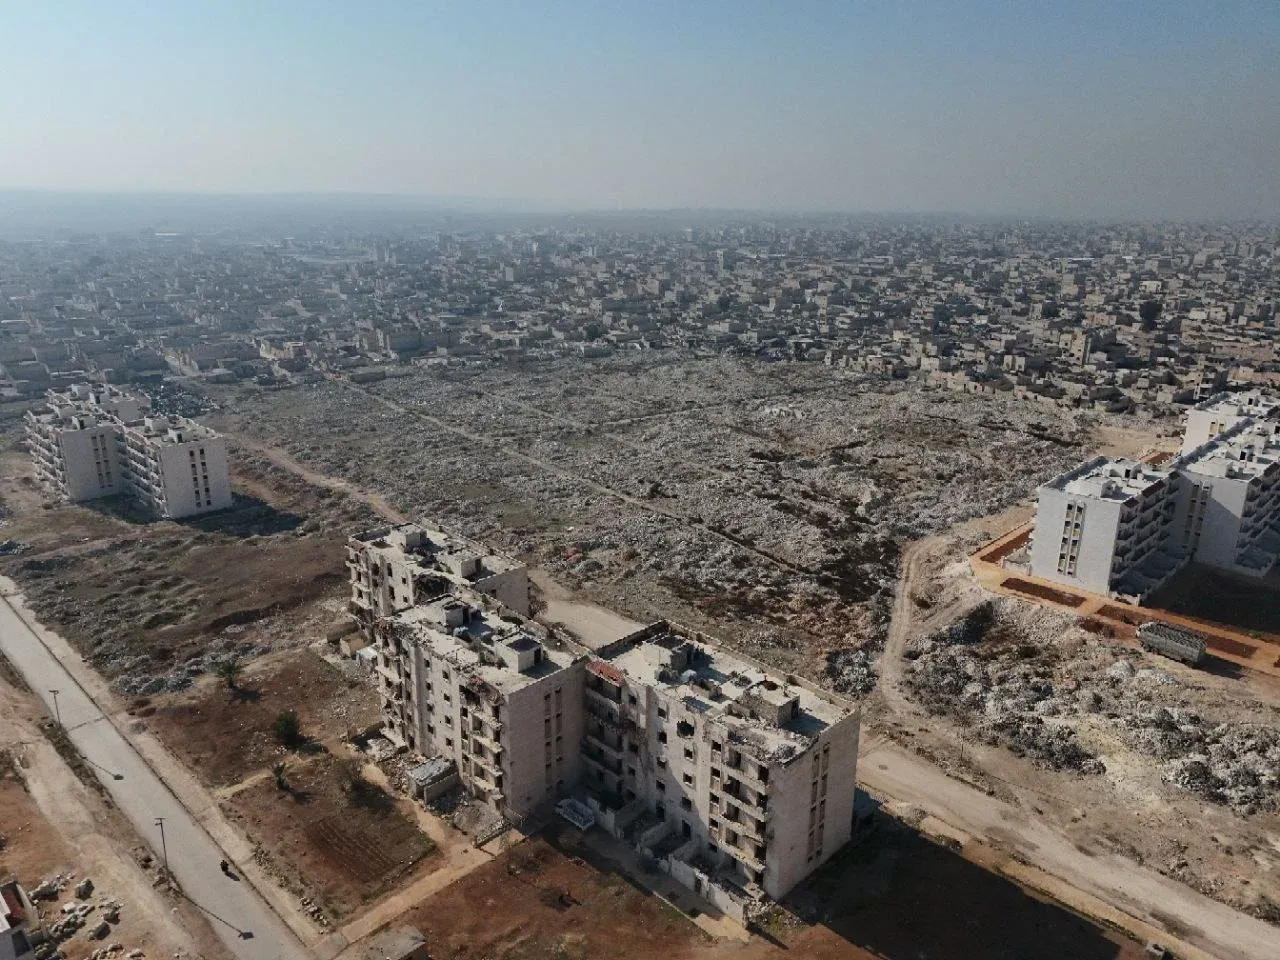
وخلال الحرب الأهلية السورية، تعرضت العديد من المناطق السكنية لأضرار جسيمة، بما في ذلك أحياء كاملة في مدن مثل حلب وحمص ودرعا، بالإضافة إلى أجزاء من دمشق، كما عانت مدن وقرى أخرى، مثل حماة وتدمر، من دمار واسع النطاق، وتشير التقديرات إلى أن عدد المنازل المدمرة في سوريا يصل إلى 2.9 مليون منزل.
وأضاف حصرية، أن المصرف المركزي سيكون شريكًا رئيسيًا في هذه العملية، من خلال توفير الغطاء التنظيمي والرقابي، وضمان التزام الفاعلين في السوق بمعايير الشفافية والجودة والاستدامة.
وفي رسالة حملت أبعادًا اجتماعية واضحة، أكد حصرية أن مسألة السكن لم تعد مسألة تحسين نوعية الحياة فحسب، بل غدت “حقًا أساسيًا وركيزة من ركائز الاستقرار الاجتماعي”، على حد تعبيره، داعيًا إلى تبني رؤية وطنية جامعة تقوم على مبدأ “بيت لكل عائلة، وبيت لكل شاب سوري”، باعتبار ذلك شرطًا ضروريًا لأي تعافٍ اقتصادي حقيقي.
التمويل العقاري وإعادة الهيكلة
في السياق ذاته، أعلن وزير المالية، محمد يسر برنية، عن دخول هيئة الإشراف على التمويل العقاري مرحلة إعادة الهيكلة، لتصبح لاعبًا أساسيًا في تطوير القطاع المالي والعقاري في البلاد.
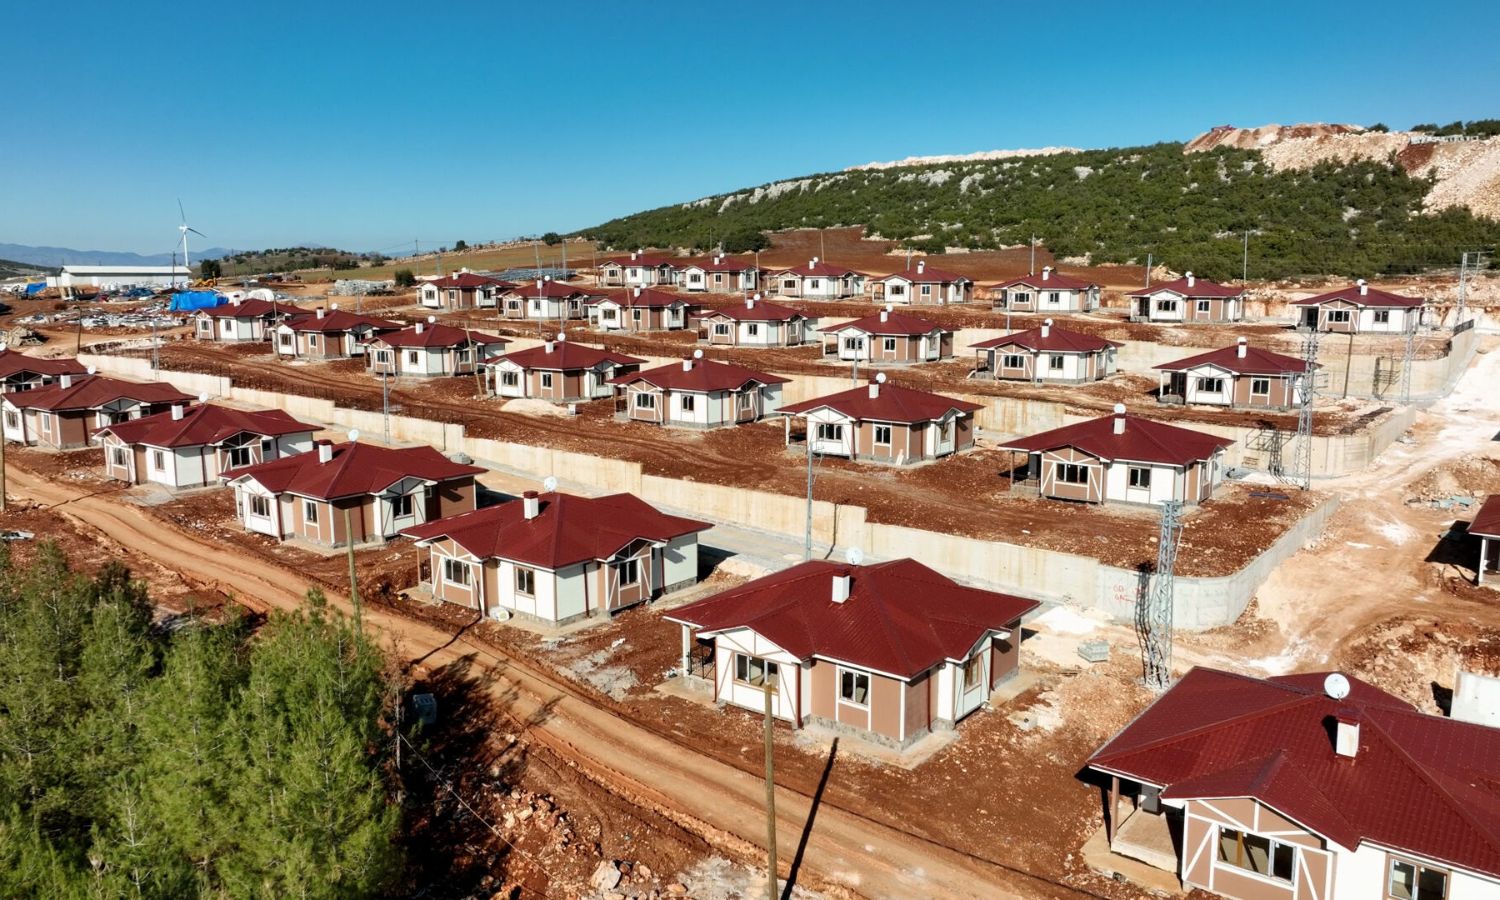
وفي منشور عبر “لينكد إن”، أشار برنية إلى أنه عقد اجتماعًا مع المدير العام للهيئة، انتصار ياسين، ناقشا خلاله آليات تفعيل دور الهيئة، والتحضير لإعادة تشكيل مجلس إدارتها، على نحو يسمح بضم كفاءات متخصصة، ووضع خطة عمل متكاملة لإعادة تنظيم البنية المؤسسية والفنية للهيئة.
وبحسب ما كشفه الوزير، فإن إعادة هيكلة الهيئة تأتي في ظل توقعات بزيادة كبيرة في النشاط السكني خلال المرحلة المقبلة، ما يستوجب وجود منظومة تمويلية قوية وقادرة على استيعاب الطلب المتزايد، خصوصًا من قبل الشرائح ذات الدخل المحدود والمطورين العقاريين الذين يحتاجون إلى قروض طويلة الأجل لتنفيذ مشاريعهم.
القطاع الخاص ومشاريع الإسكان
كما لفت برنية إلى أن وزارة المالية تعمل على مسار موازٍ يتمثل في تطوير سوق الأوراق المالية الحكومية، بهدف خلق أداة مالية فعالة لتسعير القروض طويلة الأجل، وربطها بأهداف التنمية المستدامة، لا سيما تلك المتعلقة بالإسكان والبنية التحتية.
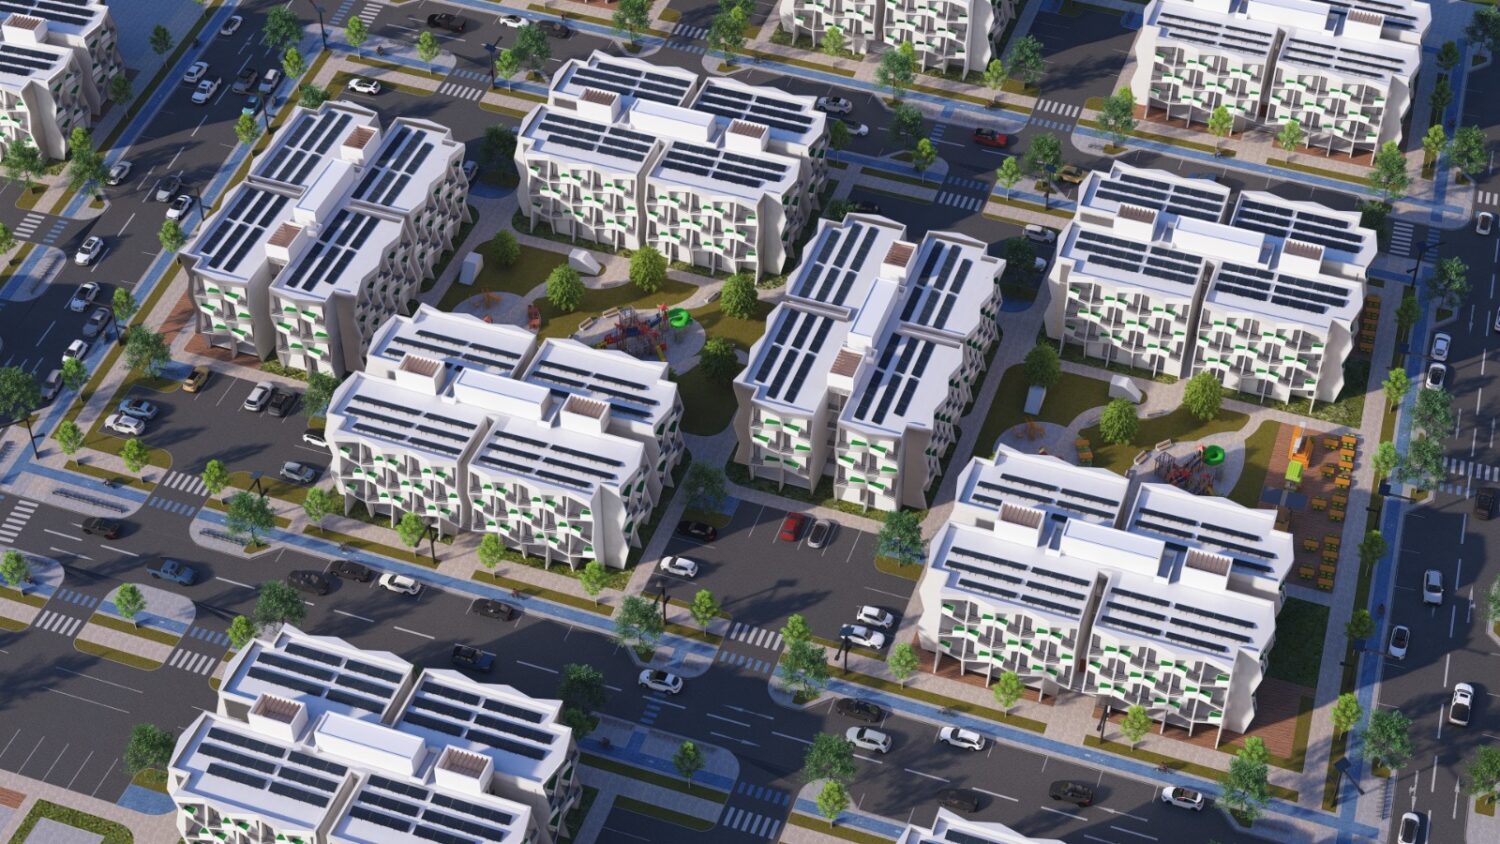
وأوضح أن هذه الخطوة من شأنها أن ترفع من كفاءة توزيع الموارد المالية، وتقلل من الاعتماد على التمويل التقليدي الموجه من الدولة، بما يفتح المجال أمام القطاع الخاص للمشاركة الفاعلة في مشاريع الإسكان الكبرى.
في هذا الصدد، يرى الخبير الاقتصادي الدكتور محمد كوسا، أن تطوير منظومة التمويل العقاري في سوريا لا يقتصر على كونه مجرد مسار لتأمين المساكن، بل يتعدى ذلك ليصبح رافعة اقتصادية كبرى تحرك أكثر من 160 قطاعًا مترابطًا، تبدأ من مواد البناء والإسمنت والحديد، ولا تنتهي بالخدمات والنقل والتأمين، وفق ما نقل عنه موقع “الحرية”.
فرصة جديدة
قال كوسا، إن التمويل العقاري، وفقًا لتقديره، لا يبني جدرانًا فقط، بل يخلق فرص عمل، ويحفّز الإنتاج، ويؤسس لاقتصاد متجدد قادر على استيعاب التحديات، لا سيما في ظل حاجة ملحة لإعادة الإعمار بعد سنوات الحرب الطويلة.
ويؤكد أن كل وحدة سكنية تُبنى تعني فرصة جديدة لعامل أو حرفي أو مؤسسة إنتاجية أو شركة خدمات، وهو ما يجعل من قطاع الإسكان قاطرة حقيقية للتنمية المحلية، ويرى أن منح قروض سكنية ميسرة للعائلات السورية ليس ترفًا، بل حقًا وضرورة لبناء بيئة مجتمعية مستقرة، خصوصاً بعد موجات النزوح والتشرد التي عانى منها الملايين.
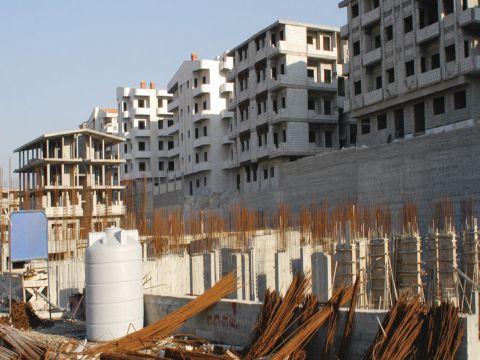
ويُشير إلى أن بيانات العام 2025 تعكس خللًا عميقاً في بنية التمويل العقاري، إذ لا تتجاوز نسبة تغطيته 26.4 بالمئة من إجمالي الإنفاق على العقارات السكنية، ما يعني أن أكثر من 73 بالمئة من عمليات الشراء لا تستند إلى قروض تمويل، بل تتم عبر وسائل بديلة، غالبًا ما تكون مرهقة للمواطن أو محدودة النطاق، وهو ما يدلّ، بحسب تعبيره، على ضعف قدرة النظام المصرفي السوري على الاستجابة للطلب الحقيقي المتنامي على السكن، لا سيما في ظل التزايد السكاني وعودة جزء من المهجرين.
المصرف العقاري واحتكار التمويل
في ضوء التقديرات المتاحة، يُقدّر عدد المنازل المدمرة بنحو 2.9 مليون منزل، منها 850 ألف وحدة مدمرة كليًا، فيما يُقدّر الطلب السنوي على الوحدات السكنية بنحو 900 ألف وحدة، وهي أرقام تعكس حجم الفجوة المتراكمة بين العرض والطلب، وتبيّن حجم التحدي المفروض على الدولة والمؤسسات التمويلية.
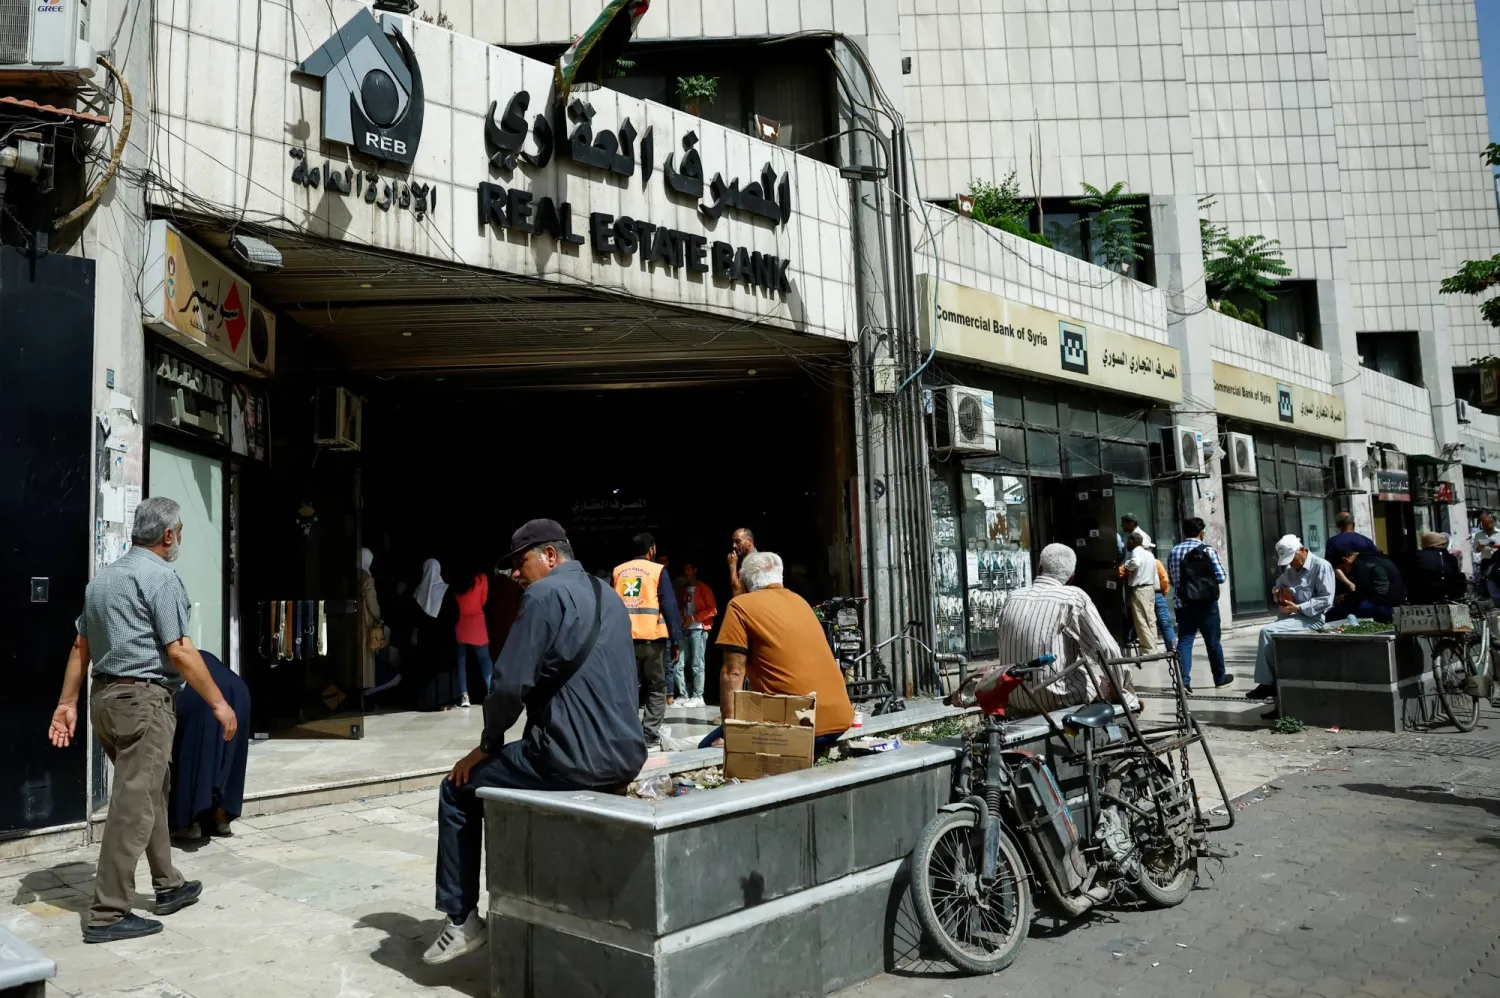
ويشير كوسا إلى أن المصرف العقاري لا يزال يحتكر الحصة الكبرى من هذا التمويل بنسبة 85.24 بالمئة، في حين تساهم المصارف الخاصة بنسبة لا تتجاوز 14.76 بالمئة، وهو ما يعكس محدودية مشاركة القطاع المالي الخاص وغياب أدوات التمويل البديلة، وهذا الواقع، في رأيه، يستدعي تنشيط البيئة التشريعية والضريبية بما يشجع دخول رؤوس الأموال الخاصة إلى هذا المجال الحيوي.
ومع الارتفاع الكبير في كلفة إعادة الإعمار، التي تُقدّر بنحو 400 مليار دولار وفق تقديرات البنك الدولي، تصبح الحاجة لتفعيل التمويل العقاري أكثر إلحاحاً، خاصة في ظل الحاجة لبناء أكثر من مليوني وحدة سكنية خلال سنوات قليلة لتلبية الحاجات الأساسية.
تحديات جوهرية
غير أن هذا الطموح، كما يوضح كوسا، يصطدم بجملة من التحديات الجوهرية، أبرزها ضعف قدرة البنوك على تقديم التمويل في ظل غياب ضمانات استقرار السوق، وغياب تشريعات عقارية عصرية تحمي الملكيات وتحفظ حقوق المتعاقدين، إضافة إلى الارتفاع الكبير في أسعار الأراضي وتكاليف البناء نتيجة التدهور في البنية التحتية وشح المواد.
ويرى كوسا أن تجاوز هذه التحديات يتطلب تبنّي استراتيجية وطنية متكاملة تبدأ بإعادة هيكلة هيئة التمويل العقاري لتصبح أكثر كفاءة ومرونة، وتأسيس مؤسسات تمويلية جديدة قادرة على منح قروض ميسرة طويلة الأجل، بمشاركة القطاعين العام والخاص، وتعاون وثيق مع المؤسسات الدولية المانحة.
ويختم بالقول إن التمويل العقاري، إذا أُدير بعقلانية، يمكن أن يتحول من أداة اقتصادية إلى مشروع وطني شامل يعيد الأمل ويمنح السوريين فرصة للحياة بكرامة في وطن مستقر.
اللافت في هذا الطرح أنه يمثل تحوّلاً في النهج الاقتصادي الرسمي، من الاعتماد شبه الكامل على الدولة ومؤسساتها، إلى محاولة إشراك القطاع المالي الخاص، وتطوير أدوات السوق، والاعتماد على التجارب الدولية الناجحة، دون أن تُنتزع من الحكومة أدوارها التنظيمية والإشرافية، وفي الوقت نفسه، تسعى الخطة إلى معالجة أحد أكثر الملفات حساسية في الاقتصاد السوري، وهو ملف العقارات، الذي ظل لفترة طويلة محكومًا بمنطق المضاربات والجمود والتفاوت الطبقي.
- 17 حادثة منذ مطلع 2025.. انفجارات مستودعات الذخيرة تتكرر في سوريا
- الأمين العام للحزب الديمقراطي الكردستاني الإيراني لـ”الحل نت”: لا نتحالف مع دعاة المركزية.. وأسس إيران الديمقراطية يجب أن تُرسى قبل سقوط النظام
- هجوم متعدد المحاور يستهدف منشآت عسكرية وأمنية في صنعاء.. ما القصة؟
- ضربات جوية تستهدف مواقع وتعزيزات “الحوثي” في البيضاء
- من المال والنووي إلى الطيران والنقل.. وثيقة روسية تكشف خطة لتعميق التعاون مع إيران