لم تكن الزيادة الأخيرة في أسعار المحروقات مجرد صدمة جديدة لميزانيات السوريين، بل تحولت سريعاً إلى اختبار لسعر صرف الليرة، بعدما فقدت العملة نحو 4.2 بالمئة من قيمتها أمام الدولار في السوق الموازية خلال أسبوعين تقريباً، واتسعت الفجوة بين السعرين الرسمي والموازي إلى أكثر من 12 بالمئة.
لكن هذا التراجع، على قسوته في اقتصاد يعتمد بدرجة كبيرة على الاستيراد، لا يعني حتى الآن أن الليرة دخلت مرحلة “الانفلات”؛ فالسؤال الأهم هو ما إذا كان الضغط الحالي موجة مؤقتة مرتبطة بكلفة الطاقة والاستيراد، أم بداية مسار يصعب على السياسة النقدية احتواؤه.
الفجوة تتسع مجدداً
اليوم، أبقى مصرف سوريا المركزي سعر الدولار عند 121.50 ليرة للشراء و122.50 للبيع، بينما بلغ سعره في السوق الموازية نحو 137.25 ليرة للشراء و138 ليرة للبيع، وفق بيانات متابعة لسوق الصرف، ليقترب بذلك الفارق بين السعرين من 13 بالمئة، بعدما كان قد تراجع في وقت سابق إلى نحو 6 بالمئة عقب تعديل السعر الرسمي.
وجاء اتساع الفجوة في أعقاب قرار الحكومة رفع أسعار المشتقات النفطية في 13 أيلول الجاري، إذ ارتفع سعر المازوت من 125 إلى 175 ليرة للتر، بزيادة 40 بالمئة، بينما زادت أسعار البنزين بنسب تراوحت بين 26 و28 بالمئة، وبررت وزارة الطاقة القرار بارتفاع تكاليف تأمين المشتقات النفطية عالمياً، إلى جانب توقف مصفاة بانياس مؤقتًا لإجراء أعمال صيانة واسعة، ما زاد اعتماد البلاد على استيراد المنتجات المكررة.
ولا يعني تزامن تراجع الليرة مع رفع أسعار الوقود أن القرار تسبب بصورة مباشرة في انخفاض سعر الصرف، لكن العلاقة تمر عبر عدة قنوات، فارتفاع أسعار المحروقات يزيد تكلفة النقل والإنتاج، ويرفع أسعار السلع والخدمات، فيما يمكن لتوقعات التضخم أن تدفع أصحاب المدخرات إلى التحوط بالعملات الأجنبية أو الذهب، وفي اقتصاد يعتمد على استيراد جزء مهم من احتياجاته، يعني ارتفاع فاتورة الطاقة أيضاً طلباً إضافياً على الدولار.
ضغط حقيقي بلا انفلات
يرى الاقتصادي السوري محمود عبدالكريم أن الليرة تقع تحت ضغط حقيقي، لكنها لم تصل بعد إلى مرحلة الانفلات، ويشير إلى أن ارتفاع الدولار بنحو 4.2 بالمئة خلال أسبوعين استنزف، بحسب تقديره، الهامش الذي وفره تعديل سابق لسعر الصرف الرسمي، بعدما تقلصت الفجوة بين السوقين إلى نحو 6 بالمئة قبل أن تتسع مجدداً إلى أكثر من 12 بالمئة، وفقاً لـ”اندبندنت عربية”.
بحسب عبدالكريم، لا يعمل رفع أسعار المحروقات على سعر الدولار بصورة آلية، وإنما من خلال تأثيره في فاتورة الاستيراد وتكاليف الإنتاج والنقل والتوقعات التضخمية.
وتقول وزارة الطاقة إن سوريا اضطرت مؤقتاً إلى زيادة وارداتها من المشتقات الجاهزة خلال فترة توقف مصفاة بانياس، فيما يبلغ سعر الديزل القياسي الجديد 175 ليرة للتر، مقارنة بكلفة فعلية قدرتها الوزارة بنحو 206 ليرات.
وفي مواجهة الضغط على سعر الصرف، تعتمد السلطات منذ سنوات على تقييد السيولة وحركة النقد، وهي سياسة يرى اقتصاديون أنها تستطيع تقليص الطلب الفوري على الدولار، لكنها لا تعالج بالضرورة الأسباب التي تجعل الليرة عرضة للضغط.
ويحذر المصرفي إبراهيم نافع قوشجي من أن استمرار “حبس السيولة” لفترات طويلة يمكن أن يحول أداة تهدئة لسوق الصرف إلى عبء على الاقتصاد الحقيقي، إذا أدى إلى حرمان الشركات الصناعية والزراعية والخدمية من رأس المال العامل ورفع كلفة التمويل، بحسب “إندندنت عربية”.
ووفق هذا التصور، قد يؤدي نقص السيولة إلى انخفاض الإنتاج، ثم زيادة الاعتماد على الاستيراد، وهو ما يعيد خلق الطلب على الدولار الذي حاولت السياسة النقدية كبحه في البداية.
مفارقة الليرة المحبوسة
تكمن المفارقة في أن الليرة التي يجري الحد من تداولها لتقليل الطلب على الدولار هي نفسها التي يحتاج إليها الاقتصاد لتمويل الإنتاج والاستهلاك والاستثمار، ولذلك، فإن انخفاض السيولة قد يهدئ سوق الصرف على المدى القصير، لكنه لا يوفر وحده أساساً لاستقرار طويل الأجل إذا لم يترافق مع زيادة في الإنتاج والصادرات وتدفقات النقد الأجنبي.
ويقول عبدالكريم إن تجربة السنوات الماضية تظهر أن تقييد السحوبات يمكن أن يؤخر انتقال الضغوط إلى سعر الصرف، لكنه لا يلغيها، ويصبح الخطر أكبر، بحسب تقديره، إذا تزامن نقص السيولة مع ضعف الإنتاج وارتفاع كلفة الواردات وتراجع الثقة بالعملة المحلية.
ولا يمكن فصل مستقبل الليرة عن المالية العامة، فقد بلغت إيرادات الدولة السورية خلال النصف الأول من 2026 نحو 2.7 مليار دولار، مقابل إنفاق يقارب 3.7 مليارات، أي عجز يقترب من مليار دولار، وفق بيانات وزارة المالية، التي تقول إنها تعمل على ضبط الإنفاق وزيادة الإيرادات، في وقت تواجه فيه الخزينة ارتفاعاً في تكاليف السلع والخدمات والطاقة.
وتكمن أهمية الرقم في طريقة تمويل العجز وليس في حجمه فقط، فإذا جرى تمويل العجز من موارد حقيقية أو مصادر خارجية، فإن أثره النقدي يختلف عن تمويله من خلال زيادة الإصدار النقدي، أما إذا تحولت الضغوط المالية إلى توسع غير منضبط في الكتلة النقدية، فقد تعود السيولة إلى السوق في وقت تكون فيه قدرة الاقتصاد على توفير الدولار محدودة، ما يضيف ضغطاً على سعر الصرف.
الدولار ليس المؤشر الوحيد
لهذا، لا يكفي النظر إلى سعر الدولار باعتباره مؤشراً منفصلاً، فالفجوة بين السعر الرسمي والموازي، وحجم السيولة، والعجز المالي، وفاتورة الاستيراد، وتدفقات النقد الأجنبي، كلها أجزاء من المعادلة التي ستحدد قدرة الليرة على استيعاب الصدمات المقبلة.
ويضع عبدالكريم ثلاثة مسارات محتملة لسعر الصرف، الأول هو الاستقرار النسبي، إذا انخفضت كلفة استيراد الطاقة، وعادت مصفاة بانياس إلى العمل، وتحسنت تدفقات الدولار، وتمكنت الحكومة من تمويل نفقاتها من دون توسع نقدي كبير، وفي هذا السيناريو، يمكن أن تتراجع الضغوط على السوق الموازية وتتقلص الفجوة مع السعر الرسمي.
أما المسار الثاني فهو استمرار التراجع التدريجي، إذا بقيت تكاليف الطاقة والاستيراد مرتفعة، واستمرت إعادة تسعير المحروقات، مع انتقال جزء من هذه الكلفة إلى أسعار السلع والخدمات، وفي هذه الحالة قد يتحرك الدولار صعوداً على مراحل بدل القفزات المفاجئة.
أما السيناريو الثالث فهو الانفلات، وهو لا ينتج من انخفاض محدود في قيمة الليرة بحد ذاته، وإنما من تحول التراجع إلى مسار سريع تغذيه زيادة السيولة، وتراجع الثقة، وضعف عرض الدولار، وارتفاع الطلب على الواردات، وتوقعات بأن العملة ستواصل الهبوط.
ويشير عبدالكريم إلى أن تمويل العجز بطباعة النقود سيكون أحد أخطر المحفزات المحتملة لهذا السيناريو، مع عدم وجود مؤشرات معلنة حاليًا على اتباع هذا المسار.
الحكومة تتراجع جزئياً
تكشف استجابة الحكومة نفسها عن صعوبة إدارة الصدمة، فبعد رفع أسعار الوقود، أعلنت وزارة الطاقة في 17 أيلول توفير أنواع من الديزل بأسعار أقل للتدفئة والزراعة وبعض القطاعات الإنتاجية والخدمية؛ وحددت سعر الديزل المدعوم لهذه الاستخدامات عند 115 ليرة للتر، مقابل 150 ليرة لبعض الأنشطة الإنتاجية والخدمية، بينما أبقت السعر القياسي عند 175 ليرة، ذلك بعد موجة احتجاجات على ارتفاع أسعار الوقود.
وتعني هذه التطورات أن الحكومة تواجه معادلة صعبة، رفع الأسعار لتقليص فجوة تكلفة الوقود والاستيراد، مع محاولة منع انتقال الصدمة كاملة إلى الأسر والقطاعات الإنتاجية، وفي المقابل، فإن إبقاء الأسعار منخفضة دون موارد كافية لإسنادها قد يعيد إنتاج الضغوط المالية نفسها.
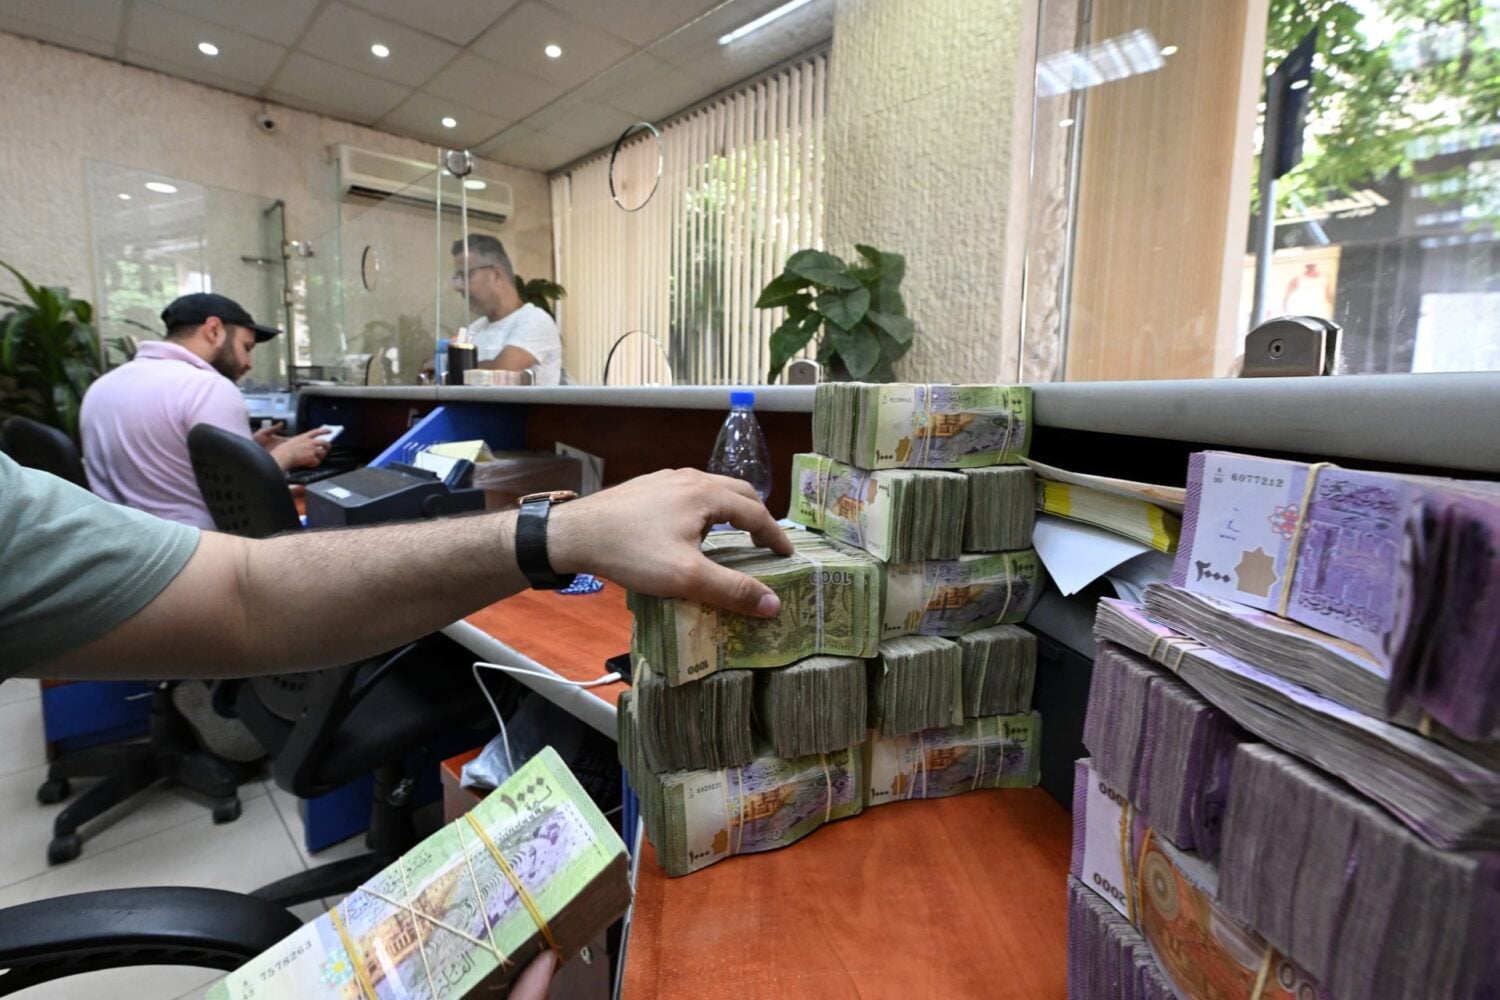
وحتى الآن، لا تشير حركة الليرة وحدها إلى انفلات سعري مكتمل، فالعملة فقدت نحو 4.2 بالمئة من قيمتها في السوق الموازية منذ قرار رفع أسعار المحروقات، واتسعت الفجوة مع السعر الرسمي، لكن الانفلات يعني شيئاً أكثر من مجرد تراجع في سعر الصرف؛ إنه تحول الحركة إلى مسار متسارع يصبح من الصعب على السياسة النقدية احتواؤه.
ويظل الاختبار الحقيقي في الأسابيع والأشهر المقبلة، هل تستعيد الحكومة قدرة أكبر على توفير النقد الأجنبي مع عودة الإنتاج المحلي وتراجع الحاجة إلى استيراد المشتقات، أم تستمر الضغوط على الدولار بالتزامن مع ارتفاع الأسعار والعجز المالي؟.
ولا تستمد الليرة استقرارها المستدام من ندرة السيولة وحدها، لكن تحتاج أيضاً إلى إنتاج وصادرات وتحويلات واستثمارات وتدفقات مستقرة من النقد الأجنبي، وإذا كان تقييد السيولة يستطيع شراء بعض الوقت لسوق الصرف، فإن قدرة الاقتصاد على استثمار هذا الوقت في زيادة الإنتاج وتوفير الدولار هي التي ستحدد ما إذا كانت خسارة الـ4 بالمئة ستبقى تراجعاً محدوداً، أم تتحول إلى بداية مسار أكثر اضطراباً.