أعلن حاكم “مصرف سوريا المركزي”، عبد القادر حصرية، مؤخراً عن توجه المصرف لتطبيق ما يُعرف بـ “التعويم المُدار” لسعر صرف الليرة السورية، في تحول واضح عن النهج السابق القائم على الضبط الصارم عبر نشرات رسمية متعددة ومتضاربة.
وبحسب حصرية فإن هذه الخطوة تهدف إلى تقليل تقلبات سعر الصرف والحد من سيطرة السوق السوداء على تداول العملة الأجنبية، ولكن ما هو المقصود بالتعويم المُدار لليرة؟ وهل سينجح هذا الأسلوب في كبح وضبط أسعار الصرف في سوريا التي تعاني منذ اندلاع الأزمة في عام 2011 تدهورًا في قيمة عملتها المحلية وتآكل احتياطيات النقد الأجنبي.
ما هو التعويم المدار؟
التعويم المدار، بالمفهوم النقدي، هو ترك سعر الصرف يتحدد وفق قوى العرض والطلب، ولكن ضمن تدخل مدروس ومنظم من قبل البنك المركزي، عبر أدوات معينة مثل ضخ العملات الأجنبية في السوق، أو عبر سياسات نقدية وفوائد محفزة، لضمان عدم حدوث تقلبات مفرطة.
وتستهدف هذه السياسة الحد من السوق السوداء وتوحيد السعر الرسمي مع السعر الموازي، وهو أمر فشلت فيه السياسات السابقة رغم إصدار نشرات متعددة، أبرزها نشرة الحوالات والمصارف، ونشرة التدخل، ونشرة المنصة، وهو ما أدى إلى التعزيز من هيمنة السوق السوداء التي باتت تمثل السعر الحقيقي للعملة، وهو ما اعترف به صراحة رئيس المركزي في تصريحاته الأخيرة، حين قال إن المصرف المركزي سيستمع لصوت السوق وسينخرط تدريجياً في آليات مرنة لضبط التقلبات.
في هذا الصدد، أوضح عميد كلية الاقتصاد في جامعة دمشق، الدكتور علي كنعان، أن أنظمة أسعار الصرف المعتمدة عالميًا تنقسم بصورة رئيسية إلى نمطين اثنين، أولهما النظام المدار الذي يتدخل فيه البنك المركزي لضبط توازن العملة المحلية، وثانيهما النظام غير المدار، أو ما يُعرف بالتحرير الكامل لسعر الصرف، حيث تترك عملية تحديد القيمة لقوى السوق فقط، دون أي تدخل رسمي مباشر.
وأضاف أن صندوق النقد الدولي يقر باستخدام كلا النمطين، بحسب ظروف الدولة المعنية، وحجم اقتصادها، ومدى استقرارها السياسي والنقدي، وفق تصريحات نقلها عنه موقع “نورث برس”.
هل يسهم بالاستقرار النقدي؟
في سياق حديثه، شرح كنعان أن مفهوم سعر الصرف المدار يُقصد به تدخل البنك المركزي في سوق العملات، بائعًا أو مشتريًا للعملة المحلية بحسب اتجاه حركتها، سواء صعوداً أو هبوطاً، من أجل تحقيق توازن في سعر صرف العملة الوطنية.
هذا النوع من السياسات يسهم، كما يرى، في تأمين نوع من الاستقرار النقدي، بما ينعكس إيجابًا على استقرار الأسعار وعلى المناخ الاقتصادي العام، ويقلل من حدة التقلبات العشوائية التي تهز الأسواق، خاصة في ظل وجود فجوة بين السعر الرسمي وسعر السوق.
عميد كلية الاقتصاد في جامعة دمشق، الدكتور علي كنعان
وأكد أن مثل هذا التدخل ليس تدخلاً تشريعيًا أو إداريًا بالمعنى المباشر، بل هو إجراء نقدي محسوب ومنسجم مع ما تسمح به القواعد الاقتصادية المعترف بها دولياً، والتي تمنح للبنوك المركزية في الدول النامية، بحسب تصنيف صندوق النقد، هامش تدخل أوسع في ضبط تقلبات سعر الصرف، قد يصل إلى 4.5 بالمئة فوق أو تحت السعر التوجيهي، مقارنة بهامش لا يتجاوز 2.5 بالمئة في الاقتصادات المتقدمة والمستقرة.
هل تحتاج سوريا لهذه السياسة؟
فيما يخص الواقع السوري، شدد كنعان على أن البلاد بأمس الحاجة حاليًا لاعتماد نظام سعر صرف مدار، لا لأن تعويم الليرة بشكل كامل خيار واقعي، بل لأن استمرار المضاربة وغياب سياسة نقدية مرنة ومنضبطة أدى إلى خلخلة الثقة بالعملة المحلية، وأجج حركة السوق السوداء، وضاعف من معاناة الطبقات الفقيرة ومتوسطي الدخل.
وشدد على ضرورة أن يكون تدخل البنك المركزي متزناً، بحيث يقوم ببيع الدولار عندما ترتفع قيمة الليرة بشكل مفاجئ، ويشتري العملة المحلية عندما تنخفض بشكل حاد، ما يحافظ على نطاق تذبذب ضيق ومستقر يضمن ضبط إيقاع السوق دون الانجرار إلى انفلات نقدي.
وأشار كنعان إلى أن ما يحدث في سوريا من اضطرابات سعرية لا يرتبط فقط بالعرض والطلب، وإنما بتلاعب واضح من قبل المضاربين الذين يقومون بضخ كميات كبيرة من الليرة في السوق لشراء الدولار بأسعار منخفضة، ثم يتوقفون فجأة عن التداول، ما يخلق ندرة مصطنعة ترفع السعر مجددًا، وتلحق أضراراً مباشرة بمدخرات الأفراد الذين لا يملكون أدوات للتحوط من تلك التقلبات.
واعتبر أن غياب تدخل فعال من قبل البنك المركزي في مثل هذه الحالات يزيد من هشاشة السوق، ويدفع المواطنين إلى البحث عن ملاذات آمنة خارج المنظومة الرسمية، سواء عبر اكتناز الذهب، أو التعامل بالدولار نقداً، أو التحول إلى الاقتصاد غير الرسمي.
كيف تنجح سياسة التعويم المدار؟
رأى عميد كلية الاقتصاد أن نجاح سياسة التعويم المدار مرهون بوجود نية حقيقية لدى السلطات النقدية لاحتواء السوق، ووضع قواعد شفافة للتدخل، بدلاً من الاعتماد على القرارات الأمنية أو التعاميم المتضاربة.
كما أشار إلى أن هذا النوع من السياسات لا يتطلب فقط أدوات نقدية فعالة، بل يحتاج أيضًا إلى درجة من التنسيق بين السياسات المالية والنقدية، وإلى دعم خارجي يرفع من قدرة المركزي على تأمين احتياطي من العملات الأجنبية، يمكن من خلاله تنفيذ تدخلات منتجة في السوق، وليس تدخلات شكلية تُستنزف في مضاربات قصيرة الأجل.
وختم كنعان بالإشارة إلى أن الاستقرار النقدي لا يمكن تحقيقه فقط عبر آلية سعر الصرف، بل هو نتاج لمجموعة عوامل اقتصادية ومؤسسية متكاملة، تبدأ من الثقة بالسياسة الاقتصادية، ولا تنتهي عند استقرار الأسعار، مؤكداً أن أي إصلاح نقدي في سوريا يجب أن يكون جزءاً من رؤية شاملة لإعادة بناء الاقتصاد الوطني.
تجارب سابقة
يذكر أن هذه ليست المرة الأولى أن تلجأ فيها سوريا إلى سياسة “التعويم المدار”، فقد مارس المركزي السوري لسنوات، خصوصاً خلال السنوات الأولى للحرب تجربة المزادات “أي بيع الدولار مباشرة للمواطنين والمستوردين” التي وصفت بـ”الفاشلة” بعد أن استنفدت البلاد من القطع الأجنبي.
بينما كانت تجربة “التعويم المدار” بصورتها الناجحة في الفترة من 2016 حتى 2018، عندما تمكن المركزي من تطبيق سياسة “التعويم المدار” بصورة غير معلنة، مما ساعد في تراجع سعر الصرف من 700 ليرة مقابل الدولار الواحد وثباته عند 430 ليرة، مما ساعد أيضًا في ترميم الاحتياط جزئيًا، واستمرار ضمان تمويل المستوردات حتى اضطر تجار السوق السوداء إلى البيع بأقل من السعر الرسمي المحدد من قبل المركزي.
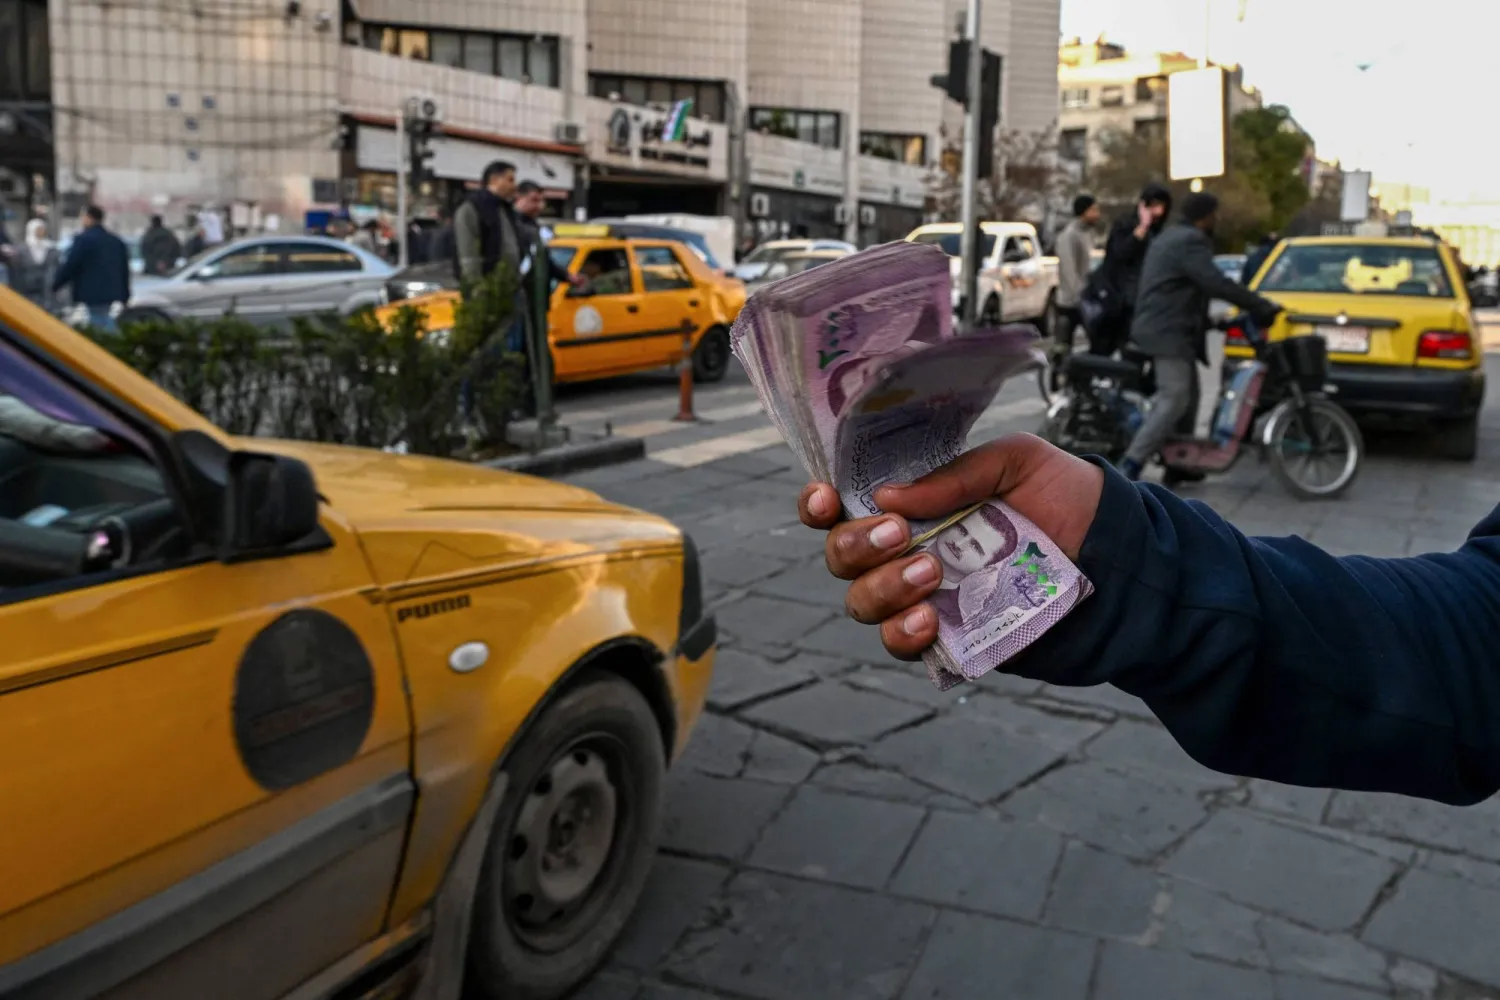
ولكن ما حدث في السنوات التالية ونتيجة السياسات المتبعة التي ركزت على تقييد الكاش وحبس السيولة مع ما اعتراها من فساد منصة تمويل المستوردات التي التهمت أكثر من 650 مليون دولار من أموال التجار، مما أدى إلى تراجع حاد في رصيد الاحتياطي وإلى تأثر الاقتصاد بسياسات حبس الكاش التي تبناها البنك المركزي وأيدتها السلطة السياسية التي تحولت إلى طرف في إدارة النقد في البلاد لاحقاً، على حساب استقلالية البنك المركزي، على رغم أضرارها الكبيرة على الاقتصاد، وكان التدخل على حساب الإنتاج بحجة الدفاع عن سعر الصرف، ولكن الذي حدث أن سعر الدولار ارتفع من 1000 ليرة عام 2019 إلى 15 ألف ليرة عند سقوط النظام، وهو ما أدى إلى ابتعاد الجهاز المصرفي عن أداء دوره لمصلحة انتعاش شركات الصرافة.
ووصل الآن سعر الدولار الأميركي مقابل الليرة السورية في سوق الصرف الموازي إلى 9950 ليرة للشراء، و10050 ليرة للبيع، بينما يبقي مصرف سوريا المركزي سعر صرف الدولار مقابل الليرة في البنوك عند 11,000 ليرة للشراء، و11,055 ليرة للبيع، وفقاً لآخر تحديث.