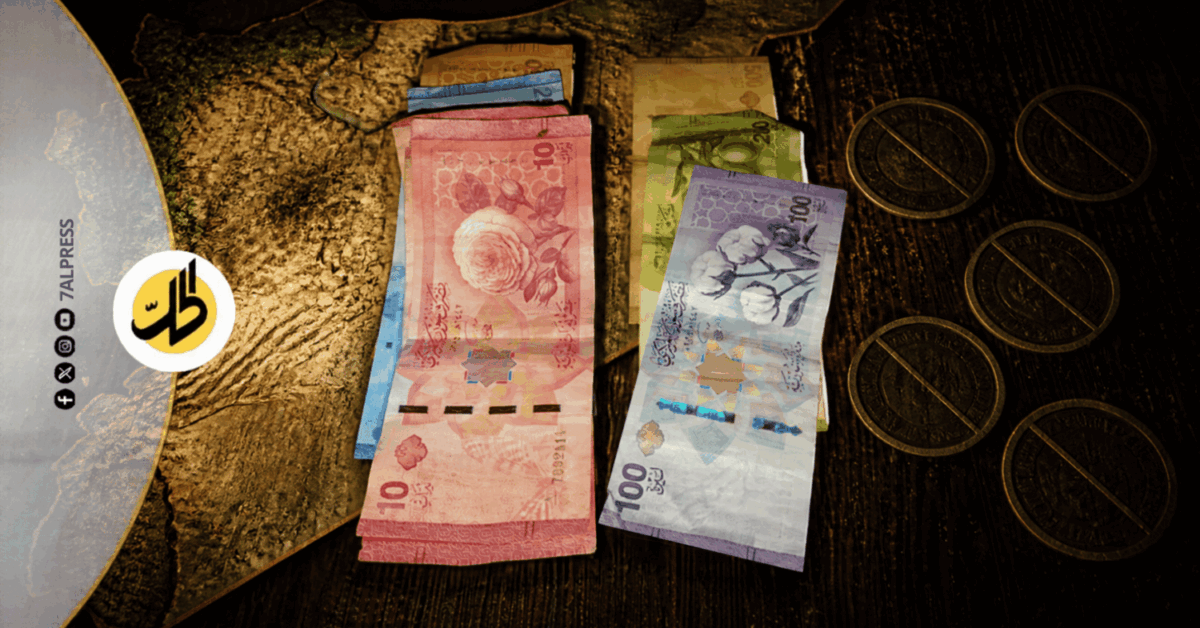
جاء إصدار العملة السورية الجديدة مطلع عام 2026 بهدف تبسيط التعاملات النقدية، بعد حذف صفرين من القيمة الاسمية لليرة، بحيث أصبحت كل ليرة جديدة تعادل 100 ليرة من العملة القديمة. وبينما قلّصت العملية عدد الأوراق اللازمة لحمل القيم النقدية الكبيرة، أفرزت التعاملات اليومية مشكلة مختلفة تتعلق بتوافر الفئات نفسها، ولا سيما الفئات الصغيرة اللازمة لتسديد الأسعار وإعادة باقي الحساب بدقة.
ففي الوقت الذي تبدو فيه ورقة الـ500 ليرة واسعة الحضور في التداول، يشكو مستهلكون وأصحاب محال من صعوبة الحصول على بعض الفئات الأصغر، وخصوصاً فئة العشر ليرات، فيما لا توجد فئة الخمس ليرات في التداول أصلاً، رغم ورودها ضمن هيكل العملة الجديدة الذي أُقرّ عند إطلاقها.
وتكشف شهادات حصلت عليها “الحل نت” من مستهلك وصاحب محل بقالة (دكانه)، إلى جانب قراءة فادي القاضي، مختص في الاقتصاد، أن المشكلة لا تتوقف عند صعوبة العثور على “الفراطة” أي الفئات الصغيرة، وإنما تنعكس في فروقات مالية متكررة يتحملها المستهلك أو مقدم الخدمة، وتفرض أحياناً استبدال النقود بسلع صغيرة، فيما لا يزال الدفع الإلكتروني بعيداً عن أن يشكل بديلاً شاملاً في التعاملات اليومية.
تسع فئات على الورق.. وست في التداول
حدد المرسوم رقم 293 المتعلق بإطلاق العملة السورية الجديدة تسع فئات نقدية، هي: 1 و5 و10 و25 و50 و100 و200 و500 و1000 ليرة سورية جديدة، وفق معيار استبدال يجعل كل 100 ليرة قديمة مساوية لليرة واحدة جديدة.
لكن العملة التي أُطلقت فعلياً ضمت ست فئات فقط، هي 10 و25 و50 و100 و200 و500 ليرة، فيما غابت فئات الليرة الواحدة والخمس ليرات والألف ليرة عن الإصدار المتداول.
ويثير غياب فئة الخمس ليرات على وجه الخصوص تساؤلات حول عدم إصدار إحدى الفئات المقررة. ففي 26 كانون الأول/ديسمبر 2025، وقبل إطلاق العملة بأيام، أعلن عبد القادر حصرية حاكم مصرف سوريا المركزي آنذاك أن الإصدار سيبدأ بست فئات هي 5 و10 و25 و50 و100 و500 ليرة. إلا أن الإصدار الفعلي الذي ظهر لاحقاً لم يتضمن فئة الخمس ليرات، وحلت مكانها فئة الـ200 ضمن الفئات الست المتداولة. ولم يعلن المصرف، ضمن المصادر الرسمية التي اطلعت عليها “الحل نت”، سبب هذا التغيير.
ولا تبدو آثار غياب الفئات الثلاث متساوية في السوق. فغياب ورقة الألف ليرة، التي تعادل 100 ألف ليرة من العملة القديمة، لا ينعكس على مشكلة الفراطة التي تظهر في التعاملات الصغيرة، في ظل وجود فئة الـ500 ليرة.
أما فئة الليرة الواحدة، فرغم ورودها في هيكل العملة، لا تظهر في الشهادات التي جمعتها “الحل نت” بالحضور نفسه الذي تتمتع به مشكلة الخمس والعشر ليرات.
لكن فئة الخمس ليرات تشغل موقعاً مختلفاً، إذ يؤدي غيابها إلى وجود مبالغ لا يمكن تشكيلها من الفئات المتداولة أصلاً. فمع أصغر فئة متاحة بقيمة عشر ليرات، ثم فئة 25 ليرة، يمكن دفع بعض الأسعار المنتهية بخمس ليرات، مثل 25 أو 35 أو 45 ليرة، لكن مبالغ أخرى مثل 5 أو 15 أو 105 أو 115 ليرة لا يمكن تسديدها بدقة باستخدام الفئات المتداولة وحدها.
وهذه الفجوة لا تبقى مسألة حسابية على الورق، بل تظهر مباشرة عند دفع أجور النقل أو شراء السلع منخفضة السعر.
أجرة بـ115 ليرة.. والدفع 125!
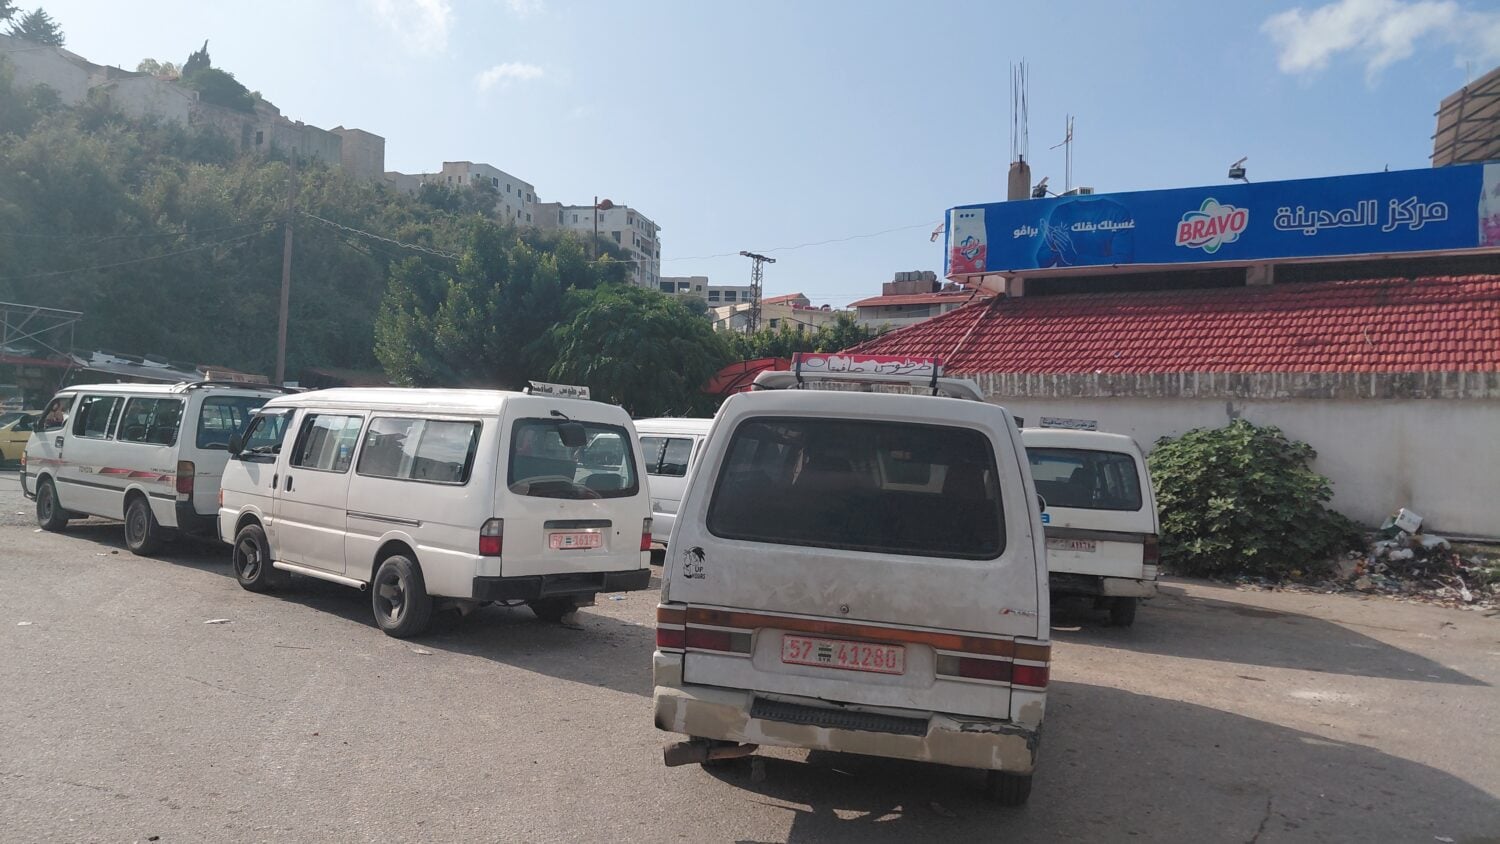
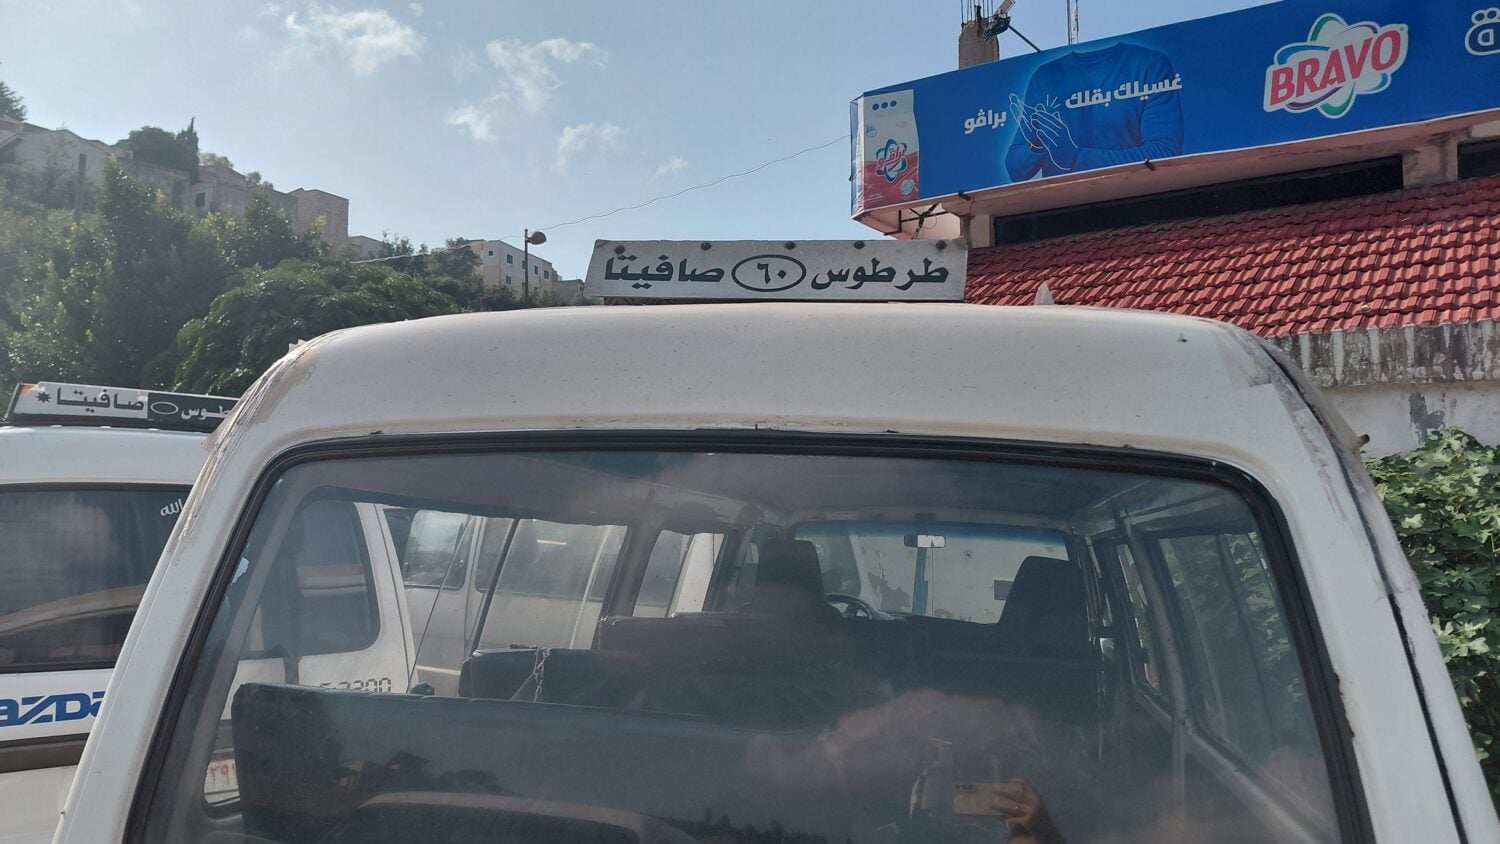
يضرب أحد المواطنين الذين تحدثوا لـ”الحل نت” مثالاً بأجرة النقل بين مدينتي طرطوس وصافيتا، والبالغة 115 ليرة سورية جديدة. ويقول: “من أين سآتي بخمس ليرات؟ هذه الفئة غير موجودة أساساً”.
وبسبب استحالة تشكيل مبلغ 115 ليرة من الفئات النقدية المتداولة، يقول إنه يضطر في كثير من الرحلات إلى دفع 125 ليرة، أي بزيادة عشر ليرات عن الأجرة المحددة.
وقد تبدو العشر ليرات مبلغاً محدوداً عند النظر إلى رحلة واحدة، لكنها بالنسبة لشخص ينتقل ذهاباً وإياباً بين طرطوس وصافيتا ستة أيام أسبوعياً، تعني 120 ليرة إضافية أسبوعياً، أو نحو 480 ليرة خلال أربعة أسابيع. ولا تشمل هذه الحسبة ما قد يخسره في وسائل نقل أخرى أو في عمليات الشراء اليومية.
ويقول المواطن الذي فضل عدم ذكر اسمه إن المشكلة باتت “مزعجة إلى حد كبير”، ولا تقتصر على وسائل النقل، إذ تتكرر أيضاً في المتاجر والصيدليات وغيرها من الأماكن التي تتطلب تسوية حسابات صغيرة. لكن طريقة التعامل مع الفرق تختلف باختلاف مقدم الخدمة.
ففي بعض المحال يستطيع المستهلك الحصول على منتج صغير بدلاً من المبلغ المتبقي، كقطعة شوكولا أو ظرف قهوة سريعة التحضير، بينما قد تستخدم بعض الصيدليات منتجات منخفضة السعر، مثل لاصقة جروح، لتعويض جزء من الباقي.
ويذكر المواطن أو المستهلك أنه لاحظ خلال إحدى الفترات لجوء بعض سائقي وسائل النقل إلى شراء قطع بسكويت أو ظروف قهوة صغيرة وإعطائها للركاب عند عدم توافر الفراطة، إلا أن هذه الممارسة لم تستمر طويلاً.
“تارة نسامح نحن.. وتارة يسامح الزبون”
من الجهة المقابلة، لا يرى أبو كرم صاحب محل بقالة وقد تحدث لـ”الحل نت” أن التاجر مستفيد بالضرورة من هذه الفروقات. ويقول إن أكثر الفئات التي يعاني من ندرتها هي فئة العشر ليرات، بينما يعتبر غياب الخمس ليرات أكثر ما يسبب له ولزبائنه الإحراج.
ويضيف أبو كرم وهو اسم مستعار: “تارة نضطر أن نسامح بحقنا، وتارة أخرى يسامحنا الزبون بحقه”. وبذلك، لا تنتقل الفروقات دائماً في اتجاه واحد، فقد يخسر المستهلك جزءاً من الباقي مرة، ويتنازل البائع عن جزء من ثمن السلعة في مرة أخرى.
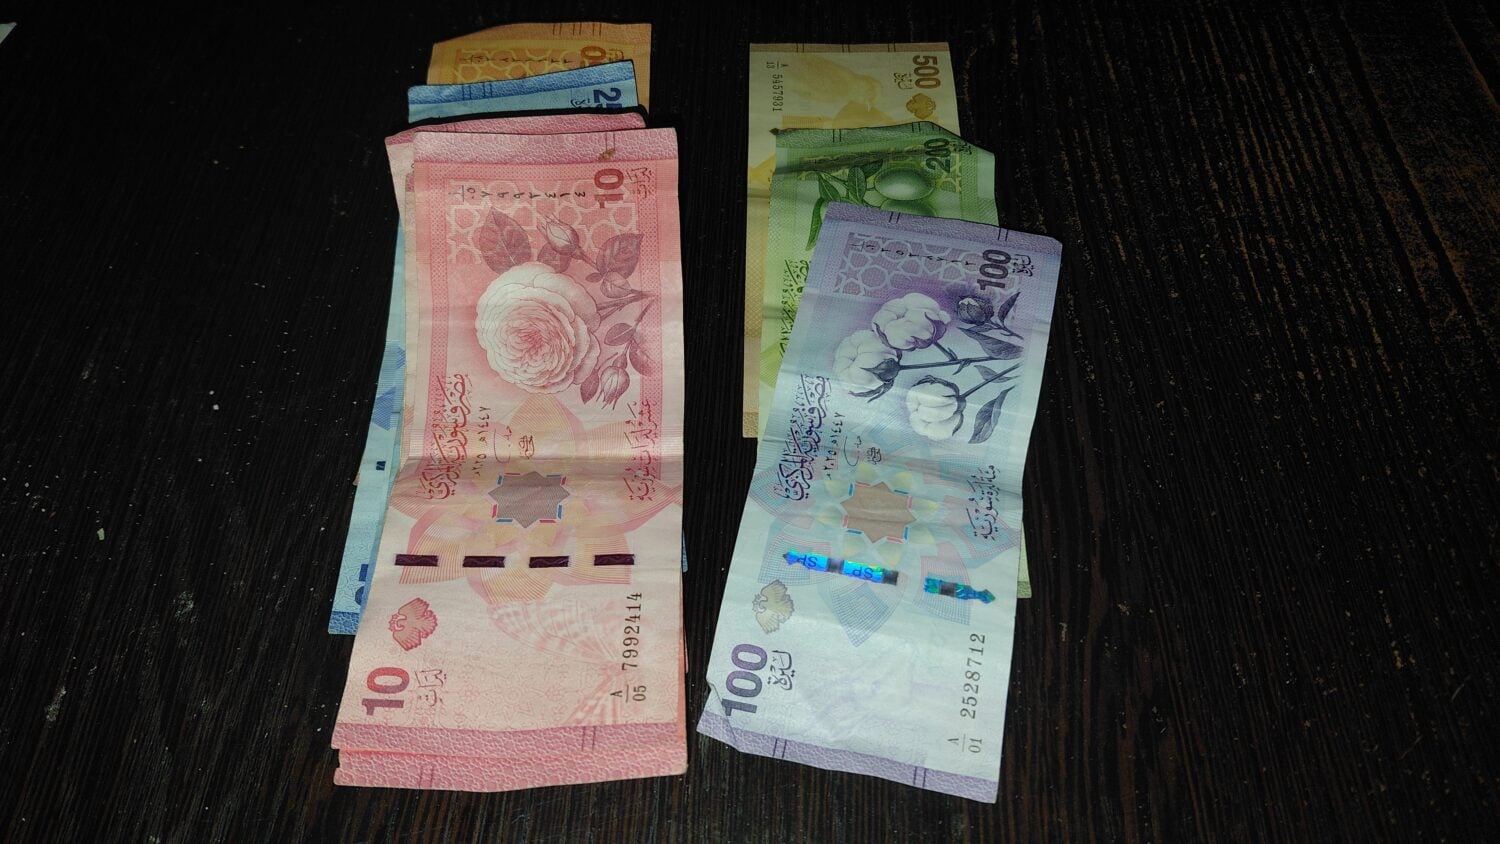
ويرى أبو كرم أن المشكلة تتفاقم بسبب التباين بين انتشار الفئات الكبيرة والحاجة اليومية إلى الفئات الصغيرة. ويضرب مثالاً بزبون يشتري سلعة بقيمة 50 ليرة ويدفع بورقة من فئة 500. ففي هذه الحالة يحتاج البائع إلى إخراج 450 ليرة من مخزون الفراطة لديه لإتمام عملية واحدة، وقد يجد نفسه بعد ذلك عاجزاً عن إعادة الباقي لزبائن آخرين.
وتزداد أهمية هذه المشكلة بالنسبة إلى المحال/المتاجر الصغيرة، لأن تأمين الفئات النقدية لا يتم، بحسب صاحب البقالة، عبر مصدر منتظم.
ويعتمد في ذلك بصورة أساسية على ما يأتيه من الزبائن أنفسهم، أو على التعاون مع أصحاب المحال الأخرى، بحيث يقوم أحدهم بتبديل مبلغ للآخر عندما تتوافر لديه فئات أكثر من حاجته.
أما في حال عدم وجود الفراطة، فيلجأ أحياناً إلى إعطاء الزبون منتجات صغيرة بقيمة مقاربة، من قبيل ظروف البهارات أو القهوة سريعة التحضير أو حبات الشوكولا. ويقول: “ليس كل الناس يقبلون بهذه الطريقة، وهذا حقهم. لكن ما العمل؟”.
وبحسب تقديره، يواجه ما لا يقل عن خمس حالات يومياً يعجز فيها عن إعادة الباقي بالقيمة الدقيقة، فيما تتجاوز قيمة الفروقات التي يتعذر تسويتها نقداً 500 ليرة جديدة خلال يوم العمل الواحد، يتحملها بالتناوب هو أو زبائنه.
وهذه الأرقام تعكس تجربة محل واحد ولا يمكن تعميمها على السوق السورية بمجملها، إلا أنها تظهر كيف يمكن لفروقات من خمس أو عشر ليرات أن تتحول، مع تكرار عشرات المعاملات، إلى مبالغ أكبر بكثير مما يوحي به النظر إلى معاملة منفردة.
كلفة لا تظهر على بطاقة السعر
يرى فادي القاضي، المختص في الاقتصاد، أن الأثر الاقتصادي المباشر لنقص الفئات الصغيرة يتمثل في ارتفاع كلفة إنجاز المعاملات اليومية. فوجود قيمة نقدية كافية لدى المشتري لا يعني بالضرورة قدرته على إتمام عملية الشراء. وقد يمتلك المواطن ورقة من فئة 500 ليرة، لكنه يعجز عن شراء سلعة منخفضة السعر إذا لم يكن لدى البائع ما يكفي من الفئات لإعادة الباقي.
ولا تقتصر الكلفة، بحسب القاضي لـ”الحل نت”، على المال، بل تشمل الوقت الضائع في البحث عن الفراطة، وتأخير عمليات البيع، واحتمال إلغاء بعض المشتريات أو قبول المستهلك بسلعة لا يحتاج إليها مكان حقه النقدي.
وتصبح المسألة أكثر وضوحاً عندما يتكرر تقريب الحساب لمصلحة أحد الطرفين. ويضرب القاضي مثالاً افتراضياً بسلعة يبلغ سعرها 35 ليرة، فإذا اضطر المستهلك إلى دفع 40 ليرة من دون استعادة الفرق، يكون قد دفع فعلياً زيادة تقارب 14.3 بالمئة عن السعر المعلن.
وإذا خسر خمس ليرات في أربع معاملات يومياً، فإن مجموع هذه الفروقات يصل حسابياً إلى 600 ليرة خلال 30 يوماً. ويؤكد أن هذه الأرقام أمثلة توضيحية وليست تقديراً لحجم خسائر الأسرة السورية، كما يشدد على أن تقريب الأسعار لا يمكن اعتباره تضخماً بصورة آلية، خصوصاً عندما يكون التقريب متوازناً صعوداً وهبوطاً.
ويقول الخبير الاقتصادي إن الوصف الأكثر دقة هو أن نقص الفراطة “قد يرفع كلفة المشتريات الفعلية ويحدث انتقالاً متكرراً لمبالغ صغيرة من المستهلك إلى البائع”.
لكن شهادة أبو كرم صاحب البقالة تظهر في الوقت نفسه أن التاجر قد يكون هو من يتحمل الفرق، ما يجعل نقص الفئات مشكلة في كفاءة المعاملة نفسها، وليس مجرد وسيلة لرفع أرباح أصحاب المحال/المتاجر.
هل تكفي طباعة المزيد من العملات؟
يرى القاضي أن تحديد الفئات التي يحتاجها السوق لا يفترض أن يعتمد على حجم الكتلة النقدية الإجمالية فقط، وإنما على الطلب على كل فئة بصورة مستقلة.
ويتطلب ذلك دراسة قيم المشتريات اليومية وأجور النقل ونهايات الأسعار الأكثر شيوعاً، إلى جانب السحوبات والإيداعات وطلبات تبديل الفئات وتوزعها بين المناطق، إضافة إلى معدلات تلف الأوراق النقدية وعودتها إلى الجهاز المصرفي ومواسم الرواتب والأعياد.
يمكن أن تشكل زيادة ضخ فئات 10 و25 و50 ليرة، وإتاحة فئة الخمس ليرات إذا ثبتت حاجة السوق إليها، استجابة مباشرة للمشكلة.
الخبير الاقتصادي فادي القاضي لـ”الحل نت”
إلا أن ذلك لن يكون كافياً إذا بقيت الفئات الصغيرة متوافرة ضمن الجهاز المصرفي من دون أن تصل بكميات مناسبة إلى متاجر التجزئة ووسائل النقل والأسواق التي تحتاج إليها.
ويقترح لذلك وجود خدمة منتظمة تسمح بتحويل الأوراق الكبيرة إلى حزم من الفئات الصغيرة، إلى جانب تنويع الفئات المستخدمة عند صرف الرواتب.
ويلفت في الوقت نفسه إلى عامل آخر ينبغي أخذه بالحسبان، وهو الكلفة الاقتصادية لإنتاج الفئات منخفضة القيمة، إذ يجب على المصرف المركزي الموازنة بين حاجة السوق إلى فئة معينة وبين تكلفة إصدارها وإعادة إصدارها مع تعرضها للتلف.
وكان اضطراب الفئات في الأشهر الأولى قابلاً للتفسير جزئياً باعتباره نتيجة مرحلة انتقالية بين عملتين واختلاف سرعة وصول الأوراق الجديدة إلى السوق.
لكن هذه المرحلة انتهت رسمياً في 30 تموز/يوليو الماضي، إذ أعلن مصرف سوريا المركزي أن جميع فئات العملة القديمة فقدت قوتها الإبرائية اعتباراً من 31 تموز/يوليو، ولم تعد صالحة قانونياً للاستخدام في المعاملات المالية.
وبالعودة إلى القاضي، فإن استمرار المشكلة بعد انتهاء هذه الفترة يجعل من الضروري النظر إلى كميات الفئات المطروحة وطريقة توزيعها، إذ قد يكون النقص ناتجاً عن عدم كفاية كمية بعض الفئات أو عن تركزها في مناطق وجهات معينة.
ولا يمكن تحديد السبب بصورة مهنية من دون بيانات أكثر تفصيلاً حول أعداد الأوراق المطروحة من كل فئة وتوزيعها وحجم الطلب غير الملبى عليها، وفق القاضي.
ويختصر القاضي الأمر بالقول إن نجاح استبدال العملة لا يقاس فقط بنسبة القيمة الإجمالية التي جرى استبدالها، بل أيضاً بقدرة المواطن على شراء سلعة صغيرة ودفع ثمنها واسترداد حقه كاملاً.
الدفع الإلكتروني.. حل لا تكتمل حلقته
نظرياً، يمكن للدفع الإلكتروني تجاوز معظم مشكلات الفراطة. فبدلاً من محاولة تشكيل مبلغ 115 ليرة من أوراق نقدية لا تتضمن فئة الخمس ليرات، يمكن دفع الـ115 كاملة إلكترونياً.
لكن هذا الحل، بحسب القاضي، لا يصبح فعالاً إلا عندما يكون متاحاً في الأماكن التي تنشأ فيها المشكلة نفسها، ومنها وسائل النقل والبقالات والصيدليات والأسواق الشعبية.
وتوجد اليوم وسائل مختلفة للدفع والتحويل الإلكتروني في سوريا، فيما حقق تطبيق “شام كاش” انتشاراً واسعاً؛ وقال مدير التسويق والعلاقات العامة في التطبيق في أيار/مايو الماضي إن عدد مستخدميه تجاوز 4.2 ملايين مستخدم، مع تنفيذ نحو مليوني عملية تحويل يومياً، وهي أرقام صادرة عن إدارة التطبيق نفسها.
لكن أحد مستخدمي التطبيق الذي تحدث لـ”الحل نت”، رغم تأييده توسيع استخدام الدفع الإلكتروني، يبدي تحفظات على الاعتماد الكامل على التطبيقات الحالية، ويربط ذلك بتجربته الشخصية مع الأعطال التقنية ومخاوفه المتعلقة بالاعتماد على خدمة رقمية للاحتفاظ بأمواله.
أما أبو كرم صاحب البقالة فيواجه عائقاً مختلفاً ويقول إنه لا يستطيع الاعتماد بصورة كاملة على الدفع الإلكتروني، لأن تجار الجملة الذين يحصل منهم على بضائعه لا يتعاملون معه بهذه الطريقة. فإذا دفع الزبون إلكترونياً ثم اضطر صاحب المتجر إلى تحويل الرصيد إلى نقد من أجل دفع ثمن البضاعة، تدخل عمولة السحب ضمن تكاليف عمله.
وبحسب تصريحات صادرة عن إدارة “شام كاش” في آب/أغسطس الماضي، يبلغ الحد الأعلى المعتمد لعمولة السحب لدى الشركات المعتمدة ثلاثة بالألف من قيمة العملية، فيما يبلغ الحد الأعلى للإيداع اثنين بالألف. وتقول الشركة إن هذه العمولات تذهب إلى الشركات التي تقدم خدمة السحب والإيداع وليس إلى التطبيق نفسه.
وهكذا، لا يتعلق نجاح الدفع الإلكتروني في معالجة أزمة الفراطة بامتلاك المستهلك تطبيقاً على هاتفه فقط، بل بقدرة المال على البقاء إلكترونياً طوال سلسلة المعاملة، من دفع الزبون إلى شراء البقال لبضاعته وتسديد بقية الالتزامات، من دون الحاجة المتكررة إلى العودة للنقد.
وبين فئة 500 ليرة واسعة الاستخدام، وفئات صغيرة يصعب الحصول عليها، وثلاث فئات نصت عليها منظومة العملة من دون أن تدخل الإصدار المتداول حتى الآن، تبرز فئة الخمس ليرات تحديداً وكونها ذات حاجة أكبر في الاستهلاك اليومي، غائبة.
وفي بعض تفاصيل الحياة اليومية، قد يكون الفرق بين دفع السعر المحدد ودفع سعر أعلى هو ببساطة فئة نقدية قيمتها خمس ليرات، موجودة في جدول العملة، لكنها ليست موجودة في جيب المواطن.
- العملة السورية الجديدة.. غياب الفئات الصغيرة يتحول إلى عبء يومي
- مازوت التدفئة المدعوم في سوريا.. من يتحمل كلفة رفع الأسعار وهل تكفي المخصصات لفصل الشتاء؟
- دخول الأجانب إلى سوريا.. ما الجنسيات التي تحتاج موافقة مسبقة وما شروط الدخول؟
- قتيلان وستة جرحى بقصف وقنص منسوب لـ”الحوثي” في تعز
- ارتفاع تكاليف الزراعة وتأخر مستحقات القمح يهددان موسم الحسكة