در تازهترین تحولات اقتصادی در بازار ایران در روز شنبه ۱۹ سپتامبر ۲۰۲۶ (۲۸ شهریور ۱۴۰۵)، با وجود اینکه سازمان امور مالیاتی هنوز تصمیم جدیدی درباره تعدیل سراسری مالیات مشاغل اعلام نکرده است، رایزنیها و مطالبات گسترده تشکلهای صنفی سراسر کشور برای محاسبه مالیات عملکرد سال ۱۴۰۴ بر پایه سود خالص و درآمدهای واقعی کسبوکارها شدت یافته است.
بر پایه گزارشهای منتشرشده در خبرگزاری دانشجویان ایران (ایسنا)، نمایندگان و مدیران تشکلهای صنفی از نهادهای تصمیمگیر و سیاستگذاران اقتصادی دولت خواستهاند تا رکود حاکم بر بازار، تعطیلیهای مقطعی و کاهش قدرت خرید مصرفکنندگان را در برآوردهای مالیاتی سال جاری لحاظ کنند. این تشکلها تأکید دارند که ارزیابیهای مالیاتی باید با واقعیتهای موجود در فضای دادوستد هماهنگ باشد تا بنگاههای کوچک تجاری با زیانهای سنگین مالی مواجه نشوند.
تفکیک گردش مالی از سود خالص بنگاهها
مسئولان تشکلهای صنفی در اظهارات خود اعلام کردهاند که افزایش رقم فروش اسمی در واحدهای صنفی طی ماههای اخیر، نتیجه مستقیم تورم عمومی و افزایش قیمت تمامشده کالاها بوده است و نباید به عنوان سود خالص یا درآمد مازاد فروشندگان ارزیابی شود. قاسم نودهفراهانی، رئیس اتاق اصناف، در گفتوگو با خبرگزاری ایسنا با اشاره به فشارهای اقتصادی موجود اعلام کرد که هزینههای نگهداری و اداره واحدهای تجاری از جمله اجارهبها، دستمزد نیروی کار، حق بیمه، عوارض شهرداری، بهای خدمات عمومی و هزینههای تأمین کالا همگام با نرخ تورم افزایش یافته است. به گفته او، این هزینهها سبب شده است که سود نهایی صاحبان مشاغل در مقایسه با سالهای گذشته به شکل چشمگیری کاهش یابد.
رئیس اتاق اصناف تصریح کرد که در ارزیابی و تعیین مالیات عملکرد سال ۱۴۰۴ نباید صرفاً سوابق مالیاتی سالهای گذشته و گردش مالی ثبتشده در دستگاههای کارتخوان مبنای محاسبه قرار گیرد. او یادآور شد که وضعیت مشاغلی که به دلیل کاهش تقاضای عمومی، افت تعداد مراجعان و تعطیلیهای مقطعی دچار زیان شدهاند، نیازمند بازنگری ویژه و رسیدگی جداگانه بر پایه اسناد و مدارک واقعی است.
هشدارهای اتاق اصناف پیرامون افت شدید نقدینگی در بازار
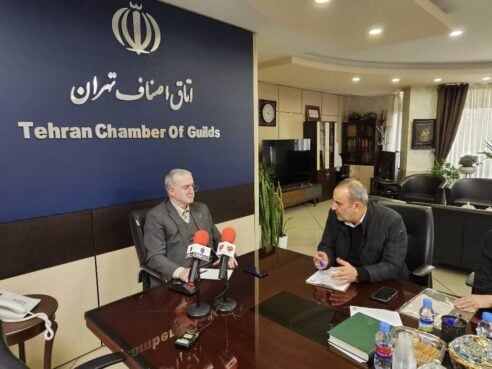
حمیدرضا رستگار، رئیس اتاق اصناف تهران، نیز با ارسال نامهها و انجام مذاکرات مستقیم با وزیر امور اقتصادی و دارایی، رئیس سازمان امور مالیاتی و معاون اول رئیسجمهور، خواستار استفاده از همه ظرفیتهای قانونی برای کاهش بار مالیاتی و اعمال بخشودگی جرایم شده است. او با تأکید بر اینکه کاهش فعالیتهای تجاری در بخشهای مختلف بازار، توان نقدینگی واحدهای صنفی را به شدت کاهش داده است، هشدار داد که بسیاری از فروشگاهها و کارگاههای کوچک امکان پرداخت بدهیهای مالیاتی و هزینههای جاری را ندارند.
بیشتر بخوانید: جهش هزینههای نوشتافزار لوازم و مایحتاج دانشآموزان ایران در آستانه سال تحصیلی جدید
به گزارش رسانههای حوزه اقتصاد و بازرگانی، نمایندگان بخش خصوصی خاطرنشان کردهاند که مطالبه اصناف فرار از تکالیف مالیاتی نیست، بلکه هدف اصلی آنان ایجاد رویهای عادلانه برای تفکیک واحدهای سودده از واحدهای زیاندیده است. فعالان صنفی معتقدند که اعمال یک الگوی یکسان مالیاتی برای تمامی کسبوکارها در شرایط ناهمگون فعلی، به تعطیلی دائم فروشگاههای کمدرآمد، نابودی سرمایههای خرد و گسترش بیکاری در بخش خدمات و توزیع منجر خواهد شد. کارشناسان اقتصادی نیز هشدار میدهند که تداوم این شیوه محاسبه، ثبات شبکه توزیع کالا را در سراسر کشور با اختلال جدی روبرو میکند.
انتقاد فعالان اقتصادی از شیوه اجرای تبصره ماده ۱۰۰
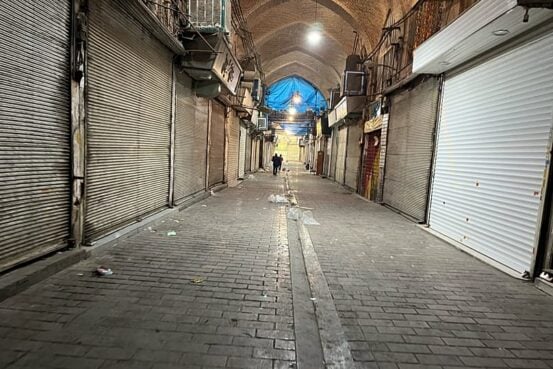
بخش مهمی از ابهامات و چالشهای میان اصناف و سازمان امور مالیاتی به شیوه اجرای تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم مربوط میشود. این ماده قانونی به دستگاه مالیاتی اجازه میدهد تا مالیات گروهی از مشاغل را بر پایه اطلاعات سالهای قبل و ضرایب مشخص به صورت مقطوع تعیین کند تا مودیان از تنظیم اظهارنامههای پیچیده و ارائه دفاتر حسابداری معاف شوند. با این وجود، فعالان بازار و کارشناسان اقتصادی بر این باورند که در دورههای نوسان شدید بازار و افت ناگهانی درآمدها، تعیین مالیات مقطوع نمیتواند بازتابدهنده واقعیتهای روز باشد.
بیشتر بخوانید: «والاستریت ژورنال»: محاصره تنگه هرمز به زیان ایران بودە و جنگ فرسودهاش میکند
به گفته نمایندگان اصناف، آمارهای سالهای گذشته شاخص دقیقی از سودآوری سال ۱۴۰۴ به دست نمیدهند و نهادهای مالیاتی باید معیارهای تشخیصی خود را متناسب با نوسانات بازار تنظیم کنند. این تشکلها تأکید دارند که شفافیت مالیاتی تنها زمانی تحقق مییابد که مالیات بر پایه سود خالص حاصل از فروش و پس از کسر تمامی مخارج واقعی دریافت شود، نه آنکه صرفاً حجم تراکنشهای بانکی که بخش عمده آن گردش سرمایه اولیه است، ملاک تعیین مالیات قرار گیرد.
موانع اداری در مسیر بهرهمندی از تسهیلات حمایتی قانون
در قانون مالیاتهای مستقیم، سازوکارهایی برای کاهش بار مالیاتی مودیان متضرر در نظر گرفته شده است. بر اساس ماده ۱۶۵ این قانون، مودیانی که بر اثر حوادث و وقایع غیرمترقبه دچار خسارت شدهاند، میتوانند در صورت تأیید مدارک رسمی، مبالغ خسارتهای جبراننشده را از درآمد مشمول مالیات کسر کنند. علاوه بر این، طبق ماده ۱۶۷ همین قانون، سازمان امور مالیاتی مجاز است بدهیهای قطعی را حداکثر تا مدت ۳ سال تقسیط کند و طبق ماده ۱۹۱ نیز مودیان واجد شرایط میتوانند از بخشودگی جرایم مالیاتی استفاده کنند.
با این حال، به گزارش خبرگزاریهای اقتصادی، استفاده از این ظرفیتهای حمایتی به صورت عمومی یا خودکار امکانپذیر نیست. طبق رویههای اداری موجود، هر واحد صنفی باید اسناد و مدارک مربوط به کاهش فروش یا خسارتهای خود را به شکل جداگانه در هیئتهای حل اختلاف مالیاتی ثبت و پیگیری کند. این روند اداری برای واحدهای خرد، زمانبر، پرهزینه و پیچیده است و رکود عمومی حاکم بر بازار نیز به خودی خود مجوزی برای بخشودگی سراسری به شمار نمیآید؛ از همین رو بخش بزرگی از کسبوکارهای خرد توان استفاده از این امکانات قانونی را پیدا نمیکنند.
ارزیابی پیشنهادات بخش خصوصی در کارگروههای راهبردی دولت
بررسی اطلاعیههای رسمی نشان میدهد که تا پایان روز جمعه ۱۸ سپتامبر ۲۰۲۶ (۲۷ شهریور ۱۴۰۵) و روز شنبه ۱۹ سپتامبر ۲۰۲۶ (۲۸ شهریور ۱۴۰۵)، وزارت امور اقتصادی و دارایی و سازمان امور مالیاتی دستورالعمل جدیدی برای تمدید مهلت تسلیم اسناد، تغییر در فرمولهای محاسباتی یا بخشودگی فراگیر جرایم صادر نکردهاند. در حال حاضر پیشنهادهای کارشناسی اتاقهای اصناف در کارگروههای دولتی در دست بررسی است و تعیین تکلیف پروندههای مالیاتی سال ۱۴۰۴ به اتخاذ تصمیمهای راهبردی میان مسئولان اقتصادی و نمایندگان بخش خصوصی در روزهای آینده وابسته خواهد بود. ناظران اقتصادی معتقدند که نتایج این مذاکرات علاوه بر مشخص کردن وضعیت مالی صدها هزار کسبوکار در کشور، تأثیر مستقیمی بر پایداری بازار و تحقق درآمدهای مصوب بودجه خواهد داشت.