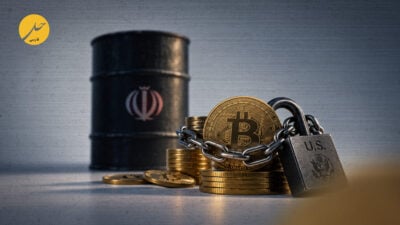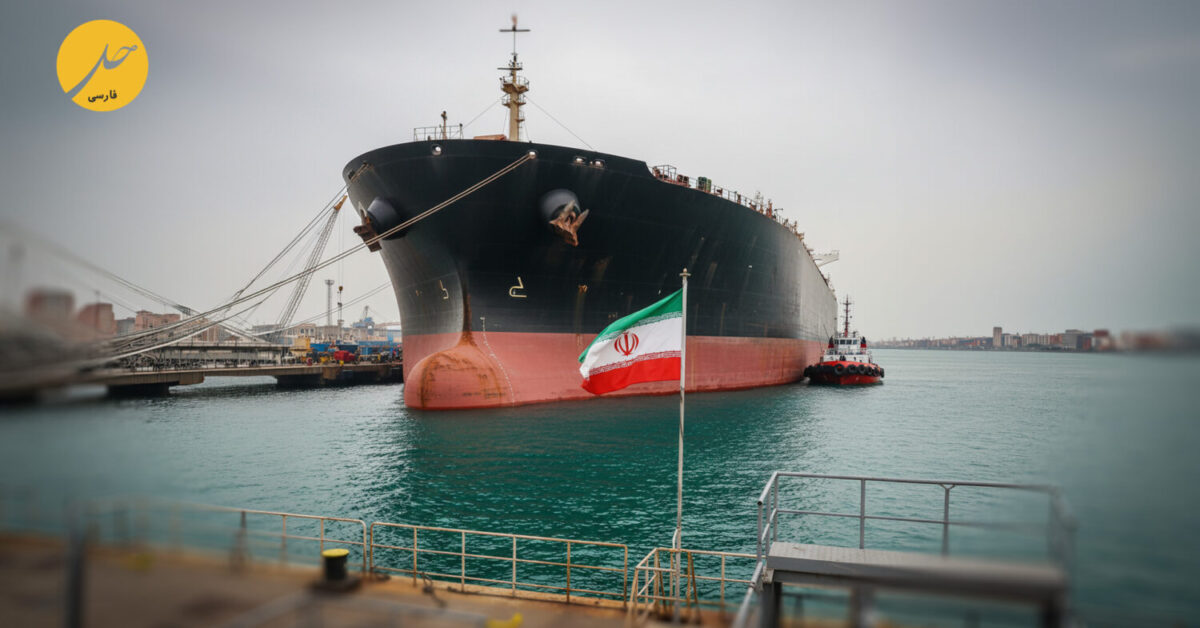
روند تحولات بازار جهانی انرژی در اردیبهشت و خرداد ۱۴۰۵ (می ۲۰۲۶) نشاندهنده سقوط چشمگیر صادرات نفت خام و میعانات گازی ایران است؛ کاهشی بیسابقه که تحت تأثیر مستقیم محاصره دریایی همهجانبه ایالات متحده آمریکا رخ داده و حجم محمولههای ارسالی تهران را به پایینترین سطح در ۶ سال گذشته تقلیل داده است.
این تنش فرساینده که با مسدود شدن موقت تنگه هرمز و کاهش عرضه کشورهای بزرگ نفتی منطقه مانند عربستان سعودی، کویت، عراق و امارات متحده عربی همزمان شده، نهتنها شریان حیاتی اقتصاد ایران را به شدت تحت فشار قرار داده، بلکه تعادل شکننده بازارهای جهانی انرژی را نیز با چالشهای بزرگی روبهرو کرده است. ورود نیروی دریایی آمریکا به فاز عملیاتی فعال و رهگیری تانکرها، یکی از بحرانیترین تقابلهای دریایی را در خلیج فارس رقم زده که تبعات مالی و لجستیکی آن به سرعت در حال سرایت به بازارهای جهانی است.
بر اساس دادههای کشتیرانی و ارزیابی تحلیلگران بینالمللی ارائهشده توسط مؤسسه ردیابی نفتکشهای ورتکسا (Vortexa)، صادرات نفت خام و میعانات گازی ایران در اردیبهشت و خرداد ۱۴۰۵ (ماه مه ۲۰۲۶) به طور متوسط به حدود ۲۰۹ هزار بشکه در روز کاهش یافته است. این آمار نشاندهنده افت بسیار شدید در مقایسه با صادرات ۱.۳۴ میلیون بشکهای در فروردین و اردیبهشت ۱۴۰۵ (ماه آوریل ۲۰۲۶) و محمولههای نزدیک به ۱.۹ میلیون بشکهای در اسفند ۱۴۰۴ و فروردین ۱۴۰۵ (ماه مارس ۲۰۲۶) است؛ کاهشی که نشان از افتی فراتر از ۸۴ درصد تنها در طول یک ماه دارد.
سقوط آزاد آمارها؛ ثبت کمترین میزان صادرات در ۶ سال گذشته
مؤسسه ورتکسا تصریح کرده که این حجم از صادرات، پایینترین حد از اواخر ۱۳۹۸ و اوایل ۱۳۹۹ (اواخر ۲۰۱۹ و اوایل ۲۰۲۰) به شمار میرود؛ دورانی که دونالد ترامپ، رئیسجمهوری آمریکا، در دوره نخست ریاستجمهوری خود سیاست موسوم به «فشار حداکثری» را علیه تهران دنبال میکرد. از سوی دیگر، مؤسسه اطلاعات انرژی کپلر (Kpler) نیز روند کاهشی مشابهی را برای محمولههای نفتی ایران ثبت کرده است، هرچند ارزیابی این شرکت اندکی با ورتکسا تفاوت دارد و حجم صادرات ایران در این ماه را حدود ۲۶۰ هزار بشکه در روز برآورد کرده است؛ رقمی که با وجود اختلاف جزئی، همچنان پایینترین میزان در ۶ سال اخیر به شمار میآید. در پی درخواست خبرگزاری رویترز برای توضیح درباره این گزارشها، مقامات ایرانی در سازمان ملل متحد مستقر در نیویورک حاضر به پاسخگویی یا اظهار نظر رسمی در این رابطه نشدند.
مکانیسمهای فشار؛ از محاصره فیزیکی تا سلب بیمههای دریایی
ایالات متحده از ۲۴ فروردین ۱۴۰۵ (۱۳ آوریل ۲۰۲۶) اجرای عملیاتی این محاصره فیزیکی را آغاز کرد؛ اقدامی نظامی که مستقیماً صادرات انرژی ایران را هدف قرار داده است. این در حالی است که پیش از این نیز بازار نفت به دلیل اختلال گسترده و انسداد موقت تنگه راهبردی هرمز و کاهش تحمیلی عرضه از سوی دیگر صادرکنندگان عمده خلیج فارس تحت فشاری مضاعف قرار داشت.
کلر جانگمن، تحلیلگر ارشد ورتکسا، در تحلیل جامع خود پیرامون علل این افت ناگهانی صادرات، چند عامل کلیدی را برمیشمارد. به عقیده این کارشناس، اختلالات پیرامون تنگه راهبردی هرمز، محاصره همهجانبه دریایی توسط نیروی دریایی ایالات متحده با هدف متوقف ساختن تمام کشتیهای ورودی یا خروجی از بنادر ایران، و همچنین بیمیلی همگانی مالکان کشتیها، بیمهگران بینالمللی و شرکتهای کشتیرانی برای مواجهه با خطرات شدید امنیتی و جانی، عملاً شبکه ترابری نفت ایران را با فلج جدی مواجه کرده است. در همین راستا، بیانیههای رسمی فرماندهی مرکزی ایالات متحده (سنتکام) نشان میدهند که از زمان آغاز محاصره تا نیمه خرداد ۱۴۰۵، بیش از ۱۲۷ فروند کشتی تجاری که تلاش میکردند به بنادر ایران دسترسی پیدا کنند، توسط ناوهای آمریکایی رهگیری و مجبور به تغییر مسیر شدهاند؛ رویکردی فیزیکی که امنیت دریانوردی تجاری را با مفاهیم جدیدی روبهرو ساخته است. نمونه بارز این اقدامات، بازرسی نفتکش «سلیستال سی» در ۳۰ اردیبهشت ۱۴۰۵ (۲۰ مه ۲۰۲۶) در دریای عمان توسط تفنگداران دریایی آمریکا بود.
ذخایر شناور بر روی آب؛ بشکههای گرفتار در خلیج فارس و دریای عمان
یکی از پیامدهای مستقیم محاصره بنادر، انباشت بیسابقه محمولههای تخلیهنشده بر روی تانکرها و نفتکشهای پهلوگرفته در دریا بوده است. بررسی دادههای مؤسسه کپلر نشان میدهد که در حال حاضر حدود ۱۴۷ میلیون بشکه نفت خام و میعانات گازی ایران به صورت ذخیرهسازی شناور بر روی آب نگهداری میشود. از این حجم عظیم ذخیره، نزدیک به ۶۷ میلیون بشکه در محدوده خلیج فارس و دریای عمان گرفتار شدهاند و امکان حرکت به سمت بازارهای هدف را ندارند. این آمار در مقایسه با ارقام اواخر فروردین و اوایل اردیبهشت ۱۴۰۵ (اواخر آوریل ۲۰۲۶) که حجم ذخایر شناور ایران را در اوج خود یعنی حدود ۱۹۰ میلیون بشکه نشان میداد، کاهش یافته است. این افت به دلیل تخلیه تدریجی تانکرهایی است که پیش از تشدید محاصره موفق شده بودند خود را به بنادر خاور دور، به ویژه چین، برسانند.
در مقابل، ایمان ناصری، مدیر تحقیقات بخش خاورمیانه در مؤسسه مشاوره انرژی «افجیئی»، ارزیابی محافظهکارانهتری ارائه داده و برآورد کرده است که حجم نفت خام ایران که در پشت خط محاصره فیزیکی و در نفتکشها سرگردان مانده، حدود ۵۵ میلیون بشکه است. ناصری معتقد است هرچند ایران پیش از این تلاش میکرد از روشهایی مانند انتقال کشتیبهکشتی در آبهای آزاد برای دور زدن محدودیتها بهره ببرد، اما حضور فیزیکی سنگین ناوگان جنگی آمریکا، این راههای گریز را به شدت مسدود کرده است.
عقبنشینی خریدار اصلی؛ پیامد کاهش تقاضای چین بر قیمتها
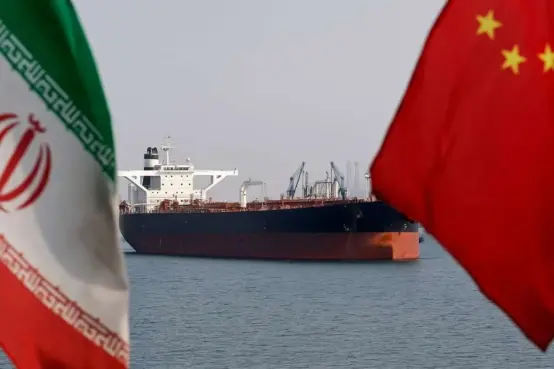
علاوه بر فشارهای فیزیکی ناشی از محاصره، تغییر در تقاضای بزرگترین مشتری نفت ایران یعنی چین، شرایط را برای تهران دشوارتر کرده است. طبق آمارهای کپلر، واردات نفت خام ایران توسط پالایشگاههای چینی در اردیبهشت و خرداد ۱۴۰۵ (ماه مه ۲۰۲۶) به ۱.۱ میلیون بشکه در روز کاهش یافت که پایینترین میزان از دی و بهمن ۱۴۰۳ (ژانویه ۲۰۲۵) محسوب میشود.
پالایشگاههای خصوصی و مستقل چین که به «قوریها» شهرت دارند و تا پیش از این ستون فقرات خرید نفت تحت تحریم ایران را تشکیل میدادند، با کاهش شدید حاشیه سود و اشباع بازارهای داخلی روبهرو شدهاند. این پالایشگاهها با کاهش نرخ فعالیت خود، تقاضا برای خریدهای جدید را پایین آوردهاند. در نتیجه این تغییر رویکرد خریداران چینی، نفت خام سبک صادراتی ایران که در ماههای گذشته با قیمتهای بالاتری نسبت به نفت شاخص برنت معامله میشد، برای نخستین بار در دو ماه اخیر با تخفیفهای عمیقتری نسبت به شاخص جهانی به فروش گذاشته شده است.
شمارش معکوس برای پایان ذخایر؛ چشمانداز مبهم ماههای پیش رو
تداوم شرایط فعلی برای دو ماه آینده میتواند به طور جدی پایداری سیستم تولید بالادستی نفت ایران را به خطر بیندازد. همایون فلکشاهی، تحلیلگر ارشد کپلر، معتقد است در صورتی که محاصره دریایی تا اواسط مرداد ۱۴۰۵ (دو ماه آینده) پابرجا بماند، ایران عملاً تمام ذخایر نفتی آماده و در دسترس خود را برای ارسال به چین به اتمام خواهد رساند. به گفته فلکشاهی، این موضوع میتواند بحران صادرات را به بحران مستقیم در حوزه ظرفیت تولید چاهها تبدیل کند؛ چرا که با تکمیل ظرفیت مخازن ذخیرهسازی داخلی و شناور، چارهای جز کاهش نرخ تولید نفت در میادین داخلی برای وزارت نفت ایران باقی نخواهد ماند.
در حالی که بازارهای انرژی در تعلیقی عمیق به سر میبرند و خریداران آسیایی نگران کاهش بیشتر عرضه و افزایش نهایی قیمتها هستند، این رویارویی فرساینده نشان میدهد که جغرافیای فیزیکی و مسیرهای ترانزیت، ابزارهای اصلی چانهزنیهای ژئوپلیتیک نوین به شمار میروند؛ ابزارهایی که این بار نه از طریق کانالهای مالی، بلکه در عرصه عملیاتی دریاها سرنوشت اقتصادهای متکی به نفت را تعیین میکنند.