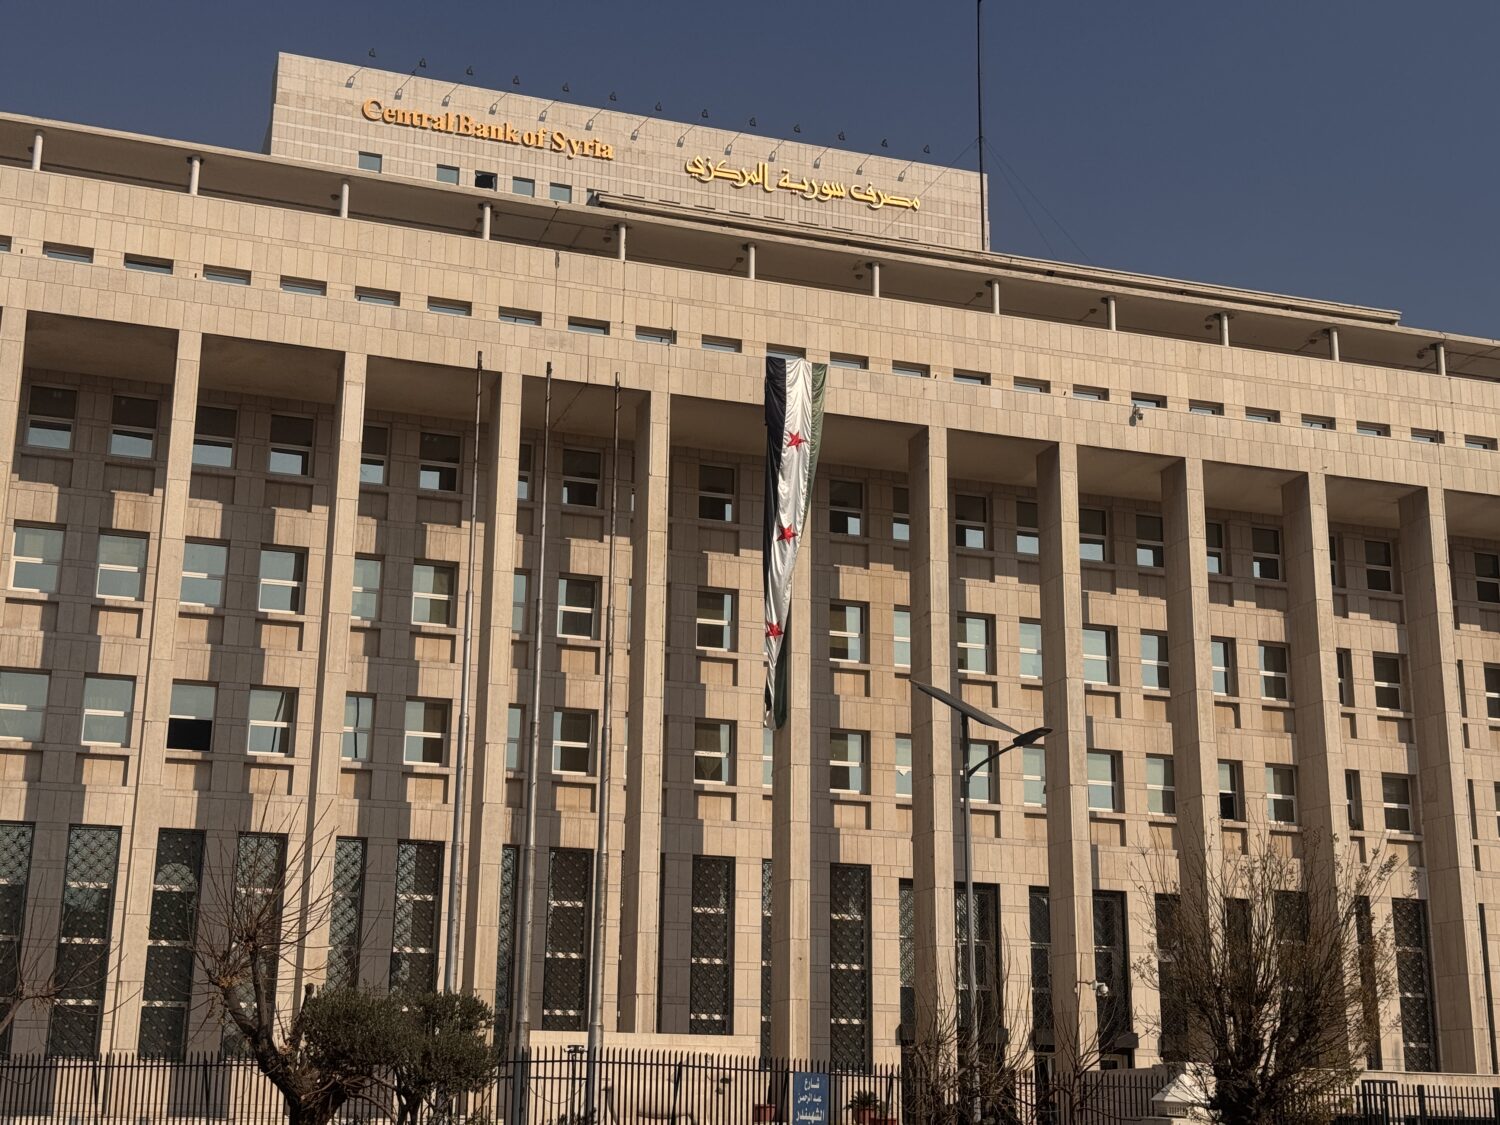
أعلن مصرف سوريا المركزي عن إعداد مشروع التعليمات التنفيذية لقانون المصارف الاستثمارية رقم 56 لعام 2010، بعد أكثر من خمسة عشر عامًا على صدوره.
واعتبر حاكم المصرف عبد القادر الحصرية أن هذه الخطوة تمثل “خطوة نوعية” على مسار تطوير الهيكل المالي والمصرفي في البلاد، وسد الحاجة الماسة للتمويل اللازم لعمليات إعادة الإعمار والتنمية.
إصلاح مصرفي
يأتي هذا الإعلان ليسلط الضوء على مرحلة جديدة مرتقبة في القطاع المصرفي السوري الذي يسعى لتعزيز دوره كرافعة أساسية للاقتصاد الوطني.
وفي سياق تعليقه على هذه الخطوة، أكد الحصرية، عبر صفحته الرسمية على موقع “فيسبوك”، أن القانون في حد ذاته يمثل “محطة مفصلية” في تنظيم وترخيص عمل المصارف الاستثمارية، كما يسهم في تعزيز البيئة الملائمة للاستثمار الوطني، خاصة في ظل التحولات الإقليمية والدولية المتسارعة التي يشهدها مجال الخدمات المالية.
وأوضح أن التعليمات التنفيذية التي تم إعدادها تهدف إلى ضمان عمل هذه المصارف وفق أرقى الممارسات والمعايير الدولية، مما يمكّن القطاع المالي من الاضطلاع بدوره الحيوي والفاعل في تمويل مشاريع التنمية الشاملة وإعادة الإعمار.
مواصفات قانونية
شدد الحصرية على السعي لتحقيق التوازن الدقيق بين تحفيز الاستثمارات الخاصة من جهة، وضمان الرقابة العامة الصارمة والشفافية المؤسسية من جهة أخرى، بما يعزز حماية حقوق المستثمرين ويرسخ مبادئ الحوكمة الرشيدة.
ويُعرّف القانون المصرف الاستثماري بأنه مؤسسة مالية تموّل النشاط الاستثماري في القطاعين العام والخاص، وتقدم خدمات استشارية وتمويلية للمشاريع، وتساهم في تأسيس الشركات وفق ضوابط محددة.
ومن أبرز الشروط التي تفرضها مواد القانون، هي أن لا يقل رأس مال المصرف الاستثماري عن عشرين مليار ليرة سورية، أي ما يعادل نحو 1.8 مليون دولار، مع السماح بمساهمة شخص اعتباري متخصص، “بغض النظر عن جنسيته”، بنسبة لا تتجاوز 49 بالمئة من رأس المال، على أن تُسدد هذه المساهمات بالقطع الأجنبي، في محاولة واضحة لجذب رؤوس الأموال الخارجية.
قطاع مصرفي متنوع
تأتي هذه الخطوة في وقت يضم فيه القطاع المصرفي الخاص في سوريا نحو 15 بنكًا تتوزع ما بين مؤسسات تقليدية عريقة مثل بنك بيمو السعودي الفرنسي وبنك سوريا والمهجر والمصرف الدولي للتجارة والتمويل، ومؤسسات مالية إسلامية بارزة كـبنك الشام وبنك البركة – سوريا.
يغطي هذا التنوع شريحة واسعة من الخدمات المالية للأفراد والشركات، من الحسابات الجارية إلى تمويل المشروعات الصغيرة والمتوسطة، ما يشكل قاعدة أولية يمكن البناء عليها لتأسيس مؤسسات مالية أكثر تخصصًا، مثل المصارف الاستثمارية التي يُنتظر أن ترى النور فور صدور التعليمات التنفيذية الجديدة.
من جهته، قدم الخبير الاقتصادي أنس الفيومي قراءة متعمقة للقرار، مشيرًا إلى أن المرسوم صدر في عام 2010 وتم بموجبه تأسيس المصارف الخاصة، إلا أن التعليمات التنفيذية ظلت معلقة طيلة السنوات الماضية، ولم تصدر إلا مع القرار الجديد، وفق حديثه لـ”العربي الجديد”.
رؤية اقتصادية متفائلة
أكد الفيومي أن “أن تأتي متأخرًا أفضل”، موضحًا أن هذا التأخير قد يصب في مصلحة صياغة تعليمات تنفيذية أكثر تطورًا ومواكبة للأحداث والمتطلبات الحالية، خاصة في ظل الرغبة المعلنة لتنشيط الاستثمار وإعادة الثقة بالقطاع المصرفي، ومعطيات أخرى مرتقبة مثل رفع العقوبات المحتمل والربط مجددًا بنظام “سويفت” العالمي.
ورأى أن نصوص المرسوم (56) كانت عامة وتتيح المجال لإدراج بنود تنفيذية تتسق مع مواده وتحقق الهدف المرجو منه، مشددًا على أن إعطاء مساحة من المرونة لإدارات المصارف الخاصة وتسهيل إجراءات عملها سيكون له أثر كبير في تنشيط أدائها، الأمر الذي سينعكس إيجابًا على إعادة بناء الثقة وجعل المصارف الخاصة شريكًا استراتيجيًا في رؤية المصرف المركزي للوضع المصرفي المستقبلي.
كما أشار إلى أن إصدار التعليمات يمثل “فرصة مهمة” لتعزيز قدرة القطاع المالي على تمويل مشاريع إعادة الإعمار الضخمة وتحريك عجلة الاقتصاد، عبر تحفيز القطاع الخاص للدخول في مشاريع استثمارية كبرى في قطاعات حيوية كالبنية التحتية والطاقة والإسكان، مما يدعم تحقيق النمو الاقتصادي المستدام.
واختتم الفيومي حديثه بالتأكيد على أن وجود إطار قانوني واضح للمصارف الاستثمارية سيعمل على زيادة ثقة المستثمرين، محليين وأجانب، لكنه نبه إلى أن النجاح الفعلي مرهون بالتطبيق الدقيق والشفاف للتعليمات، والرقابة الصارمة على عمل هذه المصارف ومنح التراخيص.
تحفظات على المخاطر المحتملة
في المقابل، أعرب الخبير الاقتصادي منير الغصة عن وجهة نظر أكثر حذرًا وتشاؤمًا، إذ أكد أن إطلاق مصارف استثمارية جديدة في ظل الظروف الاقتصادية الراهنة “محفوف بالمخاطر”.
عدم استقرار سعر الصرف واعتماد الاقتصاد السوري جزئيًا على التمويل الخارجي قد يعرّضان هذه المصارف لمخاطر في السيولة والتقلبات النقدية، ما قد يحولها إلى أدوات لتكديس الثروة في أيدي فئة محدودة أو حتى لتسرب رؤوس الأموال إلى الخارج.
الخبير الاقتصادي منير الغصة
وأفاد بأن التجربة المصرفية في سوريا ما زالت تعاني ضعف الثقة بين المواطن والمؤسسات المالية، وهو ما يجعل من أي تجربة جديدة بحاجة إلى ضوابط رقابية قوية وإجراءات شفافة تضمن المساءلة.
ويشير الغصة إلى أن ارتفاع معدلات التضخم وغياب سياسة نقدية مستقرة وقيود حركة الأموال كلها تحدّ من قدرة هذه المصارف على تمويل المشاريع الكبرى، الأمر الذي يستدعي، برأيه، اتباع نهج تدريجي ومدروس يبدأ بإطلاق مصارف تجريبية ذات رؤوس أموال محدودة قبل التوسع الواسع في منح التراخيص. كما دعا إلى ضرورة أن تكون الأولوية لتمويل مشاريع تنموية حقيقية ذات أثر اجتماعي واقتصادي مباشر، بدلاً من الانشغال بعمليات استثمارية قصيرة الأجل أو مضاربات مالية.
- بعد سقوط الأسد.. مبادرة سورية تطالب بمواصلة دعوى التعذيب أمام “العدل الدولية”
- الغش والتهديدات في امتحانات سوريا.. ماذا تكشف شهادات عن نزاهة الدورة 2026؟
- 831 مليون دولار شهرياً.. لماذا تعاني سوريا فجوة كبيرة في النفط والغاز؟
- استهدافات ومداهمات وقتلى.. لماذا تتصاعد الحوادث الأمنية في درعا؟
- من 20 إلى 200 مليار دولار.. هل تعكس أرقام الشرع نمواً فعلياً في الاقتصاد السوري؟